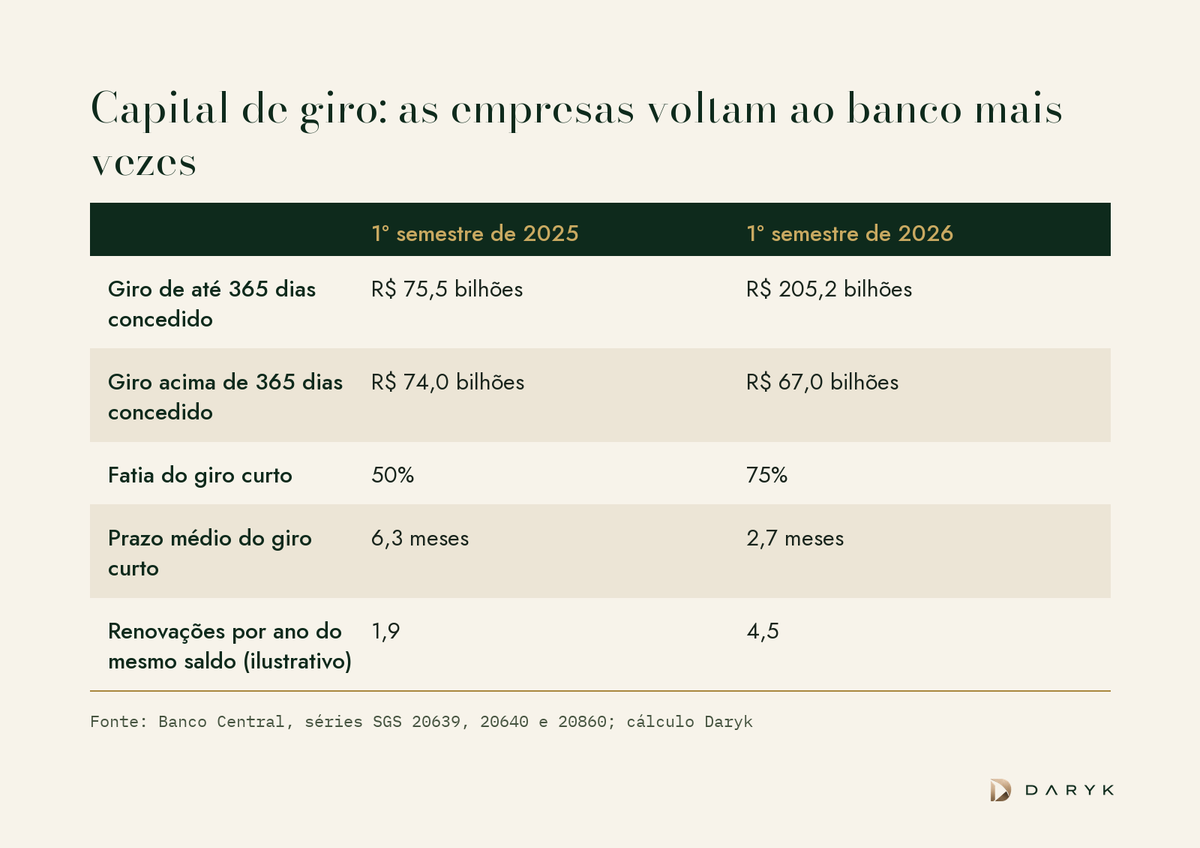
Rolagem de dívida é pagar o que vence com dívida nova, e ela vira armadilha no dia em que a empresa passa a renovar para pagar juros, não para financiar a operação. Em 2026, muita empresa chegou perto dessa linha. No primeiro semestre, as concessões de capital de giro com prazo de até 365 dias somaram R$ 205,2 bilhões, alta de 171,8% sobre o mesmo período de 2025, enquanto as de prazo maior caíram 9,4%, segundo a série do Banco Central analisada pelo Blog do IBRE, da FGV.
As empresas não tomaram quase três vezes mais dinheiro. Passaram a voltar ao banco muito mais vezes. A seguir: quando a renovação é saudável, os sinais de que ela virou armadilha, quanto custa ficar nela e como sair.
O que é rolagem de dívida e quando ela é normal?
Rolagem de dívida é quitar uma operação que vence com o dinheiro de uma operação nova, no mesmo banco ou em outro. Em si, não é problema. Toda empresa que compra, estoca e vende a prazo tem uma necessidade permanente de capital de giro, e é natural renovar o financiamento dessa necessidade enquanto ela existir. A pergunta não é se a empresa rola. É o que a renovação está pagando.
O economista Hyman Minsky separou as empresas endividadas em três grupos, e a divisão funciona como teste de rolagem:
- Rolagem de cobertura. O caixa da operação paga juros e amortização. A empresa renova porque cresceu e precisa de mais giro, não porque não conseguiria pagar.
- Rolagem especulativa. O caixa paga os juros, mas o principal só se paga com renovação. Funciona enquanto o banco renova nas mesmas condições. Quanto do Ebitda já vai para juros é a conta de dívida líquida/Ebitda: qual é o nível ideal e como calcular.
- Rolagem Ponzi. O caixa não paga nem os juros. A renovação incorpora os juros ao saldo, e a dívida cresce sozinha. Aqui a rolagem já virou armadilha.
Por que as empresas estão rolando mais dívida em 2026?
As empresas estão rolando mais dívida em 2026 porque o crédito ficou mais curto: o banco empresta por menos tempo, e a empresa volta mais vezes para renovar. No primeiro semestre de 2025, metade do capital de giro concedido vencia em até um ano. No primeiro semestre de 2026, foram três de cada quatro reais. O prazo médio do giro curto, na série de prazos do Banco Central, caiu de 6,3 meses para 2,7 meses na média simples dos meses de cada semestre.
Enquanto isso, o saldo total do capital de giro com recursos livres passou de R$ 498,6 bilhões em junho de 2025 para R$ 505,2 bilhões em junho de 2026, alta de 1,3%. O estoque mal se mexeu. O que explodiu foi a rotação. Numa conta ilustrativa, a empresa que mantém o mesmo saldo e renova no prazo médio voltava ao banco 1,9 vez por ano em 2025. Em 2026, 4,5 vezes.
Cada volta ao banco é uma nova decisão de crédito. Os autores do IBRE apontam que o risco está menos no tamanho da dívida e mais na dependência de acesso contínuo ao sistema financeiro, porque cada renovação pode vir com spread maior, limite menor, mais garantias ou simplesmente não vir. E o giro curto não está barato: custava 24,38% ao ano em setembro de 2026, e o giro rotativo, 40,37%, segundo as taxas médias do Banco Central.
Quando a rolagem de dívida vira armadilha?
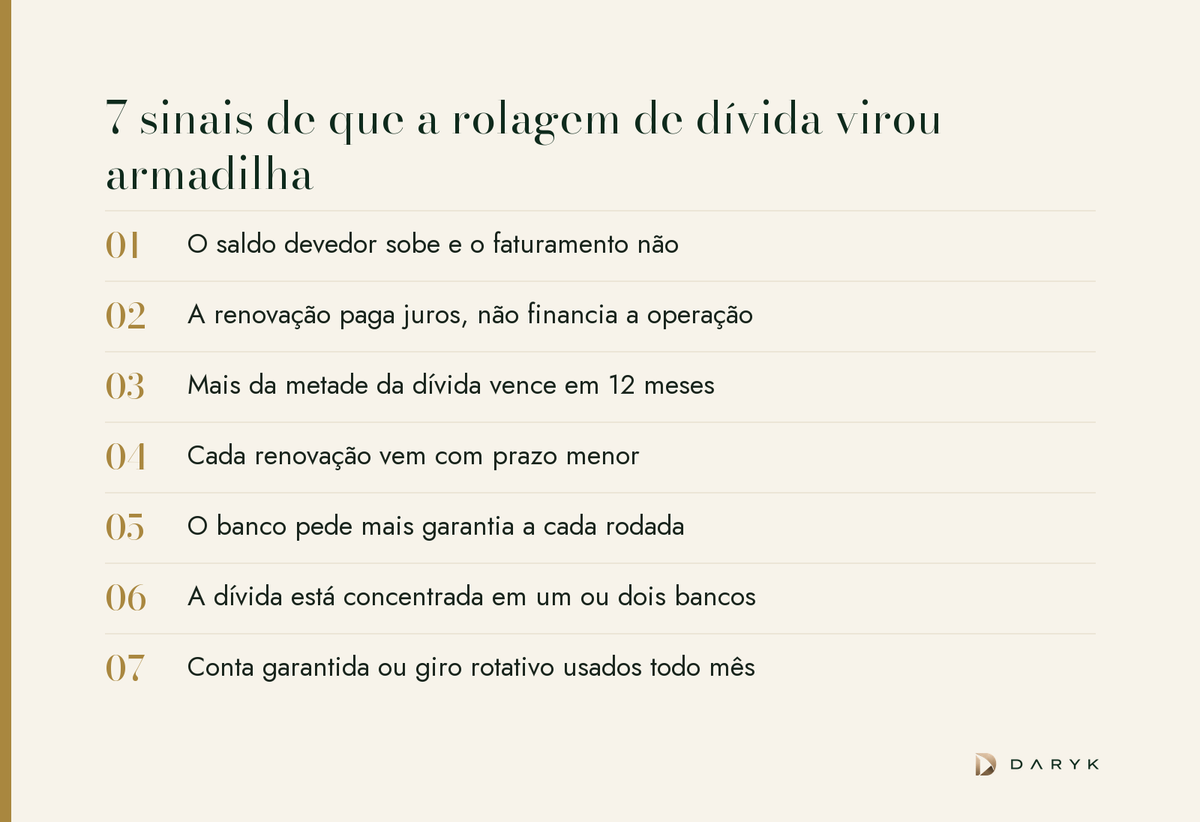
A rolagem de dívida vira armadilha quando a renovação deixa de financiar a operação e passa a financiar a própria dívida. Sete sinais mostram a passagem, e dois ou três juntos já pedem ação:
- O saldo devedor sobe e o faturamento não. A empresa deve mais a cada ano sem vender mais.
- A renovação paga juros, não financia a operação. O dinheiro novo cobre encargos do contrato anterior.
- Mais da metade da dívida vence em 12 meses. Qualquer recusa vira problema de caixa imediato.
- Cada renovação vem com prazo menor. O banco está reduzindo a própria exposição.
- O banco pede mais garantia a cada rodada. Trava de recebíveis maior, aval novo, aplicação vinculada.
- A dívida está concentrada em um ou dois bancos. A empresa perde poder de negociação.
- Conta garantida ou giro rotativo usados todo mês. Linha de emergência virou linha estrutural, na taxa mais alta da tabela.
Quanto custa ficar rolando a dívida?
Ficar rolando a dívida custa juros sobre juros, e o efeito aparece no saldo antes de aparecer no caixa. Um exemplo ilustrativo: uma indústria tem R$ 3 milhões de capital de giro a 2% ao mês, um pouco acima da média do giro curto. São R$ 60 mil de juros por mês. O caixa da operação cobre R$ 30 mil, e o resto entra no saldo a cada renovação.
Depois de 12 meses, a dívida está em R$ 3,40 milhões. Depois de 24, em R$ 3,91 milhões, e os juros mensais subiram para R$ 78 mil. A dívida cresceu 30% sem um real de investimento novo, sem contar tarifas e impostos de cada renovação. É a rolagem Ponzi na prática, e ela raramente é percebida no dia a dia, porque o caixa do mês continua fechando.
O antídoto é medir. A calculadora de rolagem mostra quanto da dívida vence em 12 meses e a que custo, com os números da sua empresa.
Como sair da armadilha da rolagem de dívida?
Sair da armadilha da rolagem de dívida exige trocar prazo curto por prazo compatível com a necessidade, e fazer isso enquanto a empresa ainda está em dia.
- Mapeie o vencimento. Cada operação com saldo, taxa, data de vencimento e garantia. Sem esse mapa, toda negociação é feita no escuro.
- Separe giro estrutural de buraco de caixa. O giro que financia o ciclo financeiro é permanente e pede prazo longo. O buraco pede corte de custo, não crédito. O cálculo do custo verdadeiro está em custo real do capital de giro: como calcular o CET.
- Monte o caixa de 13 semanas. Ele mostra o aperto antes do vencimento, como explica caixa de 13 semanas: a planilha que avisa a crise antes do banco.
- Leve o número da capacidade para a mesa. O Siglo Capacidade de Crédito entrega, por R$ 99, um parecer com a faixa de dívida que a empresa suporta em três cenários, o Score em cinco dimensões e a classe de risco. Pedido de alongamento com número é outra conversa.
- Negocie antes do atraso. Atraso registrado no SCR derruba a nota e fecha portas, como mostra score de crédito da empresa: o que derruba sua nota e como subir.
- Troque a fonte, não só o banco. Antecipação de recebíveis, nota comercial e FIDC alongam o prazo com lastro nos ativos da empresa. O mapa está em capital de giro estruturado: da antecipação de recebíveis às notas comerciais, FIDCs e debêntures.
O que acontece se o banco não renovar o capital de giro?
Se o banco não renovar o capital de giro, a operação vence inteira na data e a empresa precisa pagar com caixa, com outra fonte ou negociar já em desvantagem. O efeito pode se espalhar: muitos contratos de crédito trazem cláusula de vencimento antecipado cruzado, pela qual o atraso numa dívida permite ao credor cobrar as outras antes do prazo.
Por isso a recusa de renovação é o momento mais caro para descobrir o problema. Os motivos mais comuns e a reação do dia seguinte estão em banco negou crédito à sua empresa? 6 motivos e o que fazer amanhã. Quando a renegociação banco a banco não basta, a reestruturação coletiva entra na mesa, e o ponto de partida é o mesmo: recuperação judicial: o plano que passa começa numa planilha.
Próximo passo
Comece pela conta mais simples: quanto vence nos próximos 12 meses e a que custo. A calculadora gratuita de rolagem faz essa conta. Se o resultado mostrar vencimento concentrado, o Siglo Capacidade de Crédito diz quanto de dívida a empresa suporta em três cenários, a base para pedir alongamento com número na mão. O vídeo resume o que os dados do giro curto estão mostrando: