Dívida ou sócio? Financie a empresa com dívida quando o caixa paga a parcela mesmo no cenário ruim, e com sócio quando não paga. A dívida custa menos quando o plano dá certo. O sócio custa menos quando dá errado. O resto é conta, e uma conversa séria sobre controle.
O erro mais caro aparece dos dois lados. Quem olha só a taxa toma dívida demais e passa a trabalhar para o banco. Quem olha só o controle recusa um sócio que salvaria a empresa e acaba perdendo o controle para os credores. A seguir, o critério para escolher, a conta que decide e como dividir o capital sem dividir o comando.
Qual a diferença entre financiar a empresa com dívida ou com sócio?
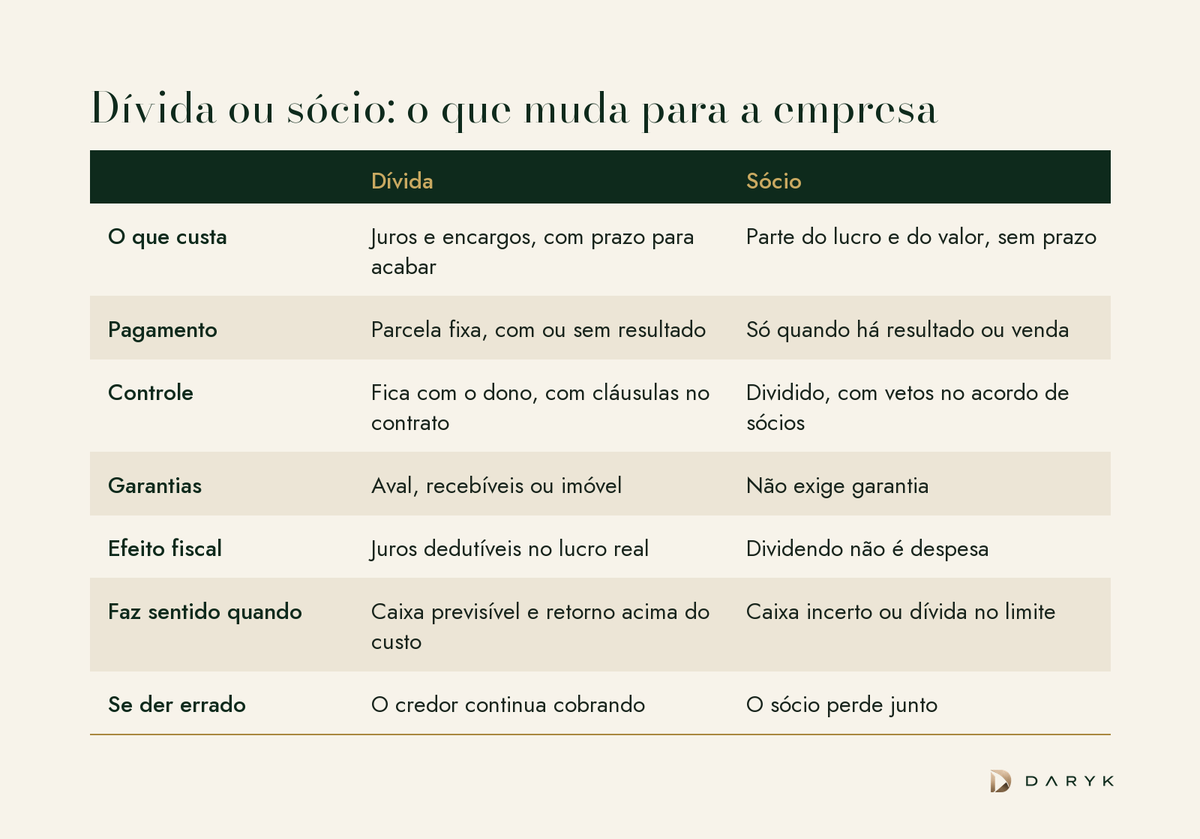
A diferença entre financiar a empresa com dívida ou com sócio está em quem assume o risco. Na dívida, a empresa promete devolver o dinheiro com juros, em datas fixas, dê certo ou não. Com o sócio, entrega uma parte do negócio e divide o resultado, bom ou ruim.
A dívida tem preço visível. A taxa média do crédito com recursos livres para empresas estava em 24,37% ao ano em setembro de 2026, segundo a série do Banco Central. E tem um desconto que muita empresa esquece: no lucro real, juros são despesa. Com IRPJ de 15% mais adicional de 10% (Lei 9.249/1995) e CSLL de 9% (Lei 7.689/1988), cada real de juros pode reduzir até 34 centavos de imposto. Uma taxa de 24% vira algo perto de 16% depois do benefício. No Simples e no lucro presumido, esse desconto não existe.
O sócio tem preço invisível, e maior. Quem compra participação aceita perder tudo se o negócio der errado, então exige um retorno acima do que o banco cobra. Esse retorno não aparece em nenhuma parcela: aparece na fatia do lucro e do valor da empresa que deixa de ser do dono, para sempre.
Quando a dívida é a melhor forma de financiar a empresa?
A dívida é a melhor forma de financiar a empresa quando três condições aparecem juntas: caixa previsível, capacidade de endividamento sobrando e um projeto que rende mais do que a dívida custa.
- Caixa previsível. Contratos recorrentes, carteira pulverizada, margem estável. A parcela fixa precisa caber também no ano ruim.
- Capacidade sobrando. A cobertura do serviço da dívida tem folga depois da operação nova. A conta está em capacidade de endividamento: quanta dívida a sua empresa pode obter.
- Retorno acima do custo efetivo. Se a máquina nova rende 30% ao ano e a dívida custa 24%, sobra. Se rende 20%, a empresa paga para crescer.
Uma quarta condição costuma ser ignorada: o prazo da dívida tem de acompanhar o prazo do retorno. Investimento que leva quatro anos para se pagar, financiado com giro de poucos meses, vira renovação atrás de renovação, o mecanismo descrito em rolagem de dívida: quando renovar o giro vira armadilha. E dívida não é só banco: nota comercial, debênture e FIDC podem dar prazo maior, como compara debêntures, FIDC, nota comercial ou RCVM 88: qual instrumento de dívida faz sentido para a sua PME.
Quando trazer um sócio é melhor do que pegar dívida?
Trazer um sócio é melhor do que pegar dívida quando o caixa do projeto é incerto, quando a capacidade de endividamento já acabou ou quando o sócio traz algo que o dinheiro do banco não traz.
- Caixa incerto ou distante. Mercado novo, produto novo, fábrica que leva anos para maturar. Parcela fixa contra receita incerta é a receita da renegociação.
- Dívida no limite. Se o caixa de 13 semanas mostra a operação consumindo dinheiro semana após semana, crédito novo só adia a conta.
- Mais do que dinheiro. Canal de venda, gestão, governança, acesso a clientes. Um bom sócio encurta caminhos que a dívida não encurta.
- Transição de comando. Em empresa familiar, a entrada de um sócio pode ser o primeiro passo de uma sucessão, tema de sucessão ou venda? O dilema do dono de empresa familiar.
Como fazer a conta entre dívida e sócio?
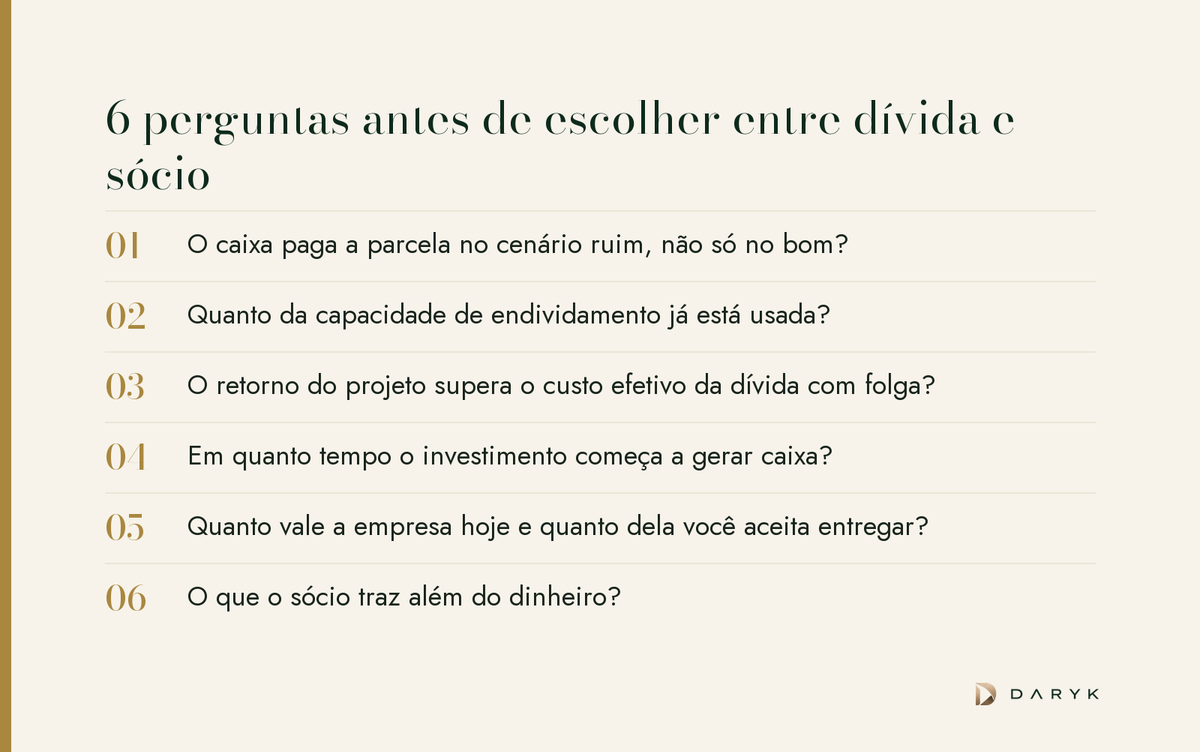
A conta entre dívida e sócio compara o que cada opção custa no cenário bom e no cenário ruim. Um exemplo ilustrativo: uma indústria com Ebitda de R$ 4 milhões precisa de R$ 6 milhões para uma nova linha de produção.
Com dívida, a R$ 6 milhões em cinco anos a 24% ao ano, a parcela anual fica perto de R$ 2,19 milhões. São cerca de R$ 10,9 milhões pagos no período, R$ 4,9 milhões deles em juros, e o dono continua com 100% da empresa. Sem outras dívidas, a cobertura da parcela começa em 1,83.
Com sócio, tudo depende do valuation. Se a empresa vale R$ 24 milhões antes do aporte, seis vezes o Ebitda num múltiplo ilustrativo, os R$ 6 milhões compram 20% da empresa. Não há parcela. Mas, se a nova linha levar o Ebitda a R$ 8 milhões e o múltiplo se mantiver, a empresa passa a valer R$ 48 milhões, e os 20% do sócio, R$ 9,6 milhões, além de um quinto de todo dividendo futuro.
No cenário bom, a dívida sai mais barata. No ruim, a conta se inverte. Se a linha atrasa e o Ebitda cai para R$ 2,5 milhões num ano, a cobertura da parcela vai a 1,14, e qualquer outro tropeço leva à renegociação. Com sócio, o ano ruim é dividido. A pergunta que decide não é qual opção é mais barata. É qual cenário a empresa consegue atravessar.
Antes de fazer essa conta com números reais, duas perguntas precisam de resposta técnica. Quanto de dívida a empresa suporta, que o Siglo Capacidade de Crédito responde em três cenários. E quanto a empresa vale, porque o percentual do sócio sai do valuation.
Como trazer um sócio sem perder o controle da empresa?
Trazer um sócio sem perder o controle da empresa depende de três coisas: quanto do capital ele recebe, que direitos o acordo dá a ele e como a participação é estruturada.
- O percentual. Na sociedade limitada, desde a Lei 14.451/2022, decisões como modificar o contrato social, designar e destituir administradores, incorporar, fundir ou dissolver a sociedade exigem votos de mais da metade do capital, pelo art. 1.076 do Código Civil. Ficar acima de 50% preserva essas decisões.
- O acordo de sócios. O investidor minoritário costuma pedir veto sobre orçamento, dívida nova e venda de ativos, além de regras de saída. O controle real está no acordo, não só no percentual. Negocie cada veto como se fosse preço.
- A estrutura. Para startups, a Lei Complementar 182/2021 prevê instrumentos como o mútuo conversível e a opção de subscrição: o investidor só vira sócio depois da conversão e, até lá, não vota nem responde pelas dívidas da empresa, salvo o que o contrato previr. Fora desse enquadramento, estruturas parecidas dependem de contrato bem desenhado e de advogado societário.
- O preço. Quanto mais a empresa vale, menos dela sai pelo mesmo aporte. Entrar na conversa sem número é negociar no escuro, e o método está em valuation de empresa fechada: o fim do múltiplo no chute.
O Siglo Valuation entrega, por R$ 249, a faixa de valor da empresa por múltiplo do setor e por fluxo de caixa descontado, com as premissas declaradas. É o número que define quantos por cento o aporte compra.
Próximo passo
Faça as duas contas antes da primeira conversa com banco ou investidor: quanto de dívida a empresa suporta, na calculadora gratuita de capacidade de crédito, e quanto ela vale, na calculadora de valuation. Para levar números defensáveis à mesa, o Siglo Capacidade de Crédito e o Siglo Valuation entregam o parecer e a faixa de valor, e o valor pago vira crédito na primeira mensalidade do Dárico. O vídeo mostra os quatro Siglos: