O fluxo de caixa de 13 semanas é a projeção, semana a semana, de cada recebimento e de cada pagamento da empresa nos próximos três meses, atualizada toda semana. É a primeira planilha que se monta numa reestruturação. A pergunta incômoda é por que tanta empresa espera a crise para montá-la, se ela serve justamente para enxergar a crise antes que o banco enxergue.
Treze semanas não é número mágico. É um trimestre: curto o bastante para prever com precisão, longo o bastante para dar tempo de reagir. E é a janela em que vence boa parte da dívida de curto prazo. No primeiro semestre de 2026, o prazo médio do capital de giro curto concedido às empresas foi de 2,7 meses, na média simples dos meses da série de prazos do Banco Central. Menos de 13 semanas.
O que é o fluxo de caixa de 13 semanas?
O fluxo de caixa de 13 semanas é uma projeção de liquidez pelo método direto: entra o que vai cair na conta, sai o que vai sair da conta, na semana em que acontece. Não é DRE. Venda faturada que o cliente paga em 60 dias não é caixa nesta semana, e depreciação nunca é caixa. Por isso a planilha costuma contar uma história diferente do resultado contábil, como mostra Ebitda não é caixa: o erro que derruba o preço da sua empresa.
Ela também é rolante. Toda semana, a semana que passou sai, entra uma semana nova no fim e o realizado é comparado com o que tinha sido previsto. É essa comparação que transforma a planilha em alarme: quando o previsto erra sempre para o mesmo lado, alguma coisa mudou na operação.
Por que usar 13 semanas e não o fluxo de caixa mensal?
Usar 13 semanas em vez do fluxo mensal mostra o que o total do mês esconde: o descasamento de datas dentro dele. A folha sai no começo do mês, os fornecedores vencem no dia 10, os clientes pagam perto do dia 25. O mês fecha positivo e a segunda semana fica no vermelho, coberta pelo cheque especial sem que ninguém decida isso.
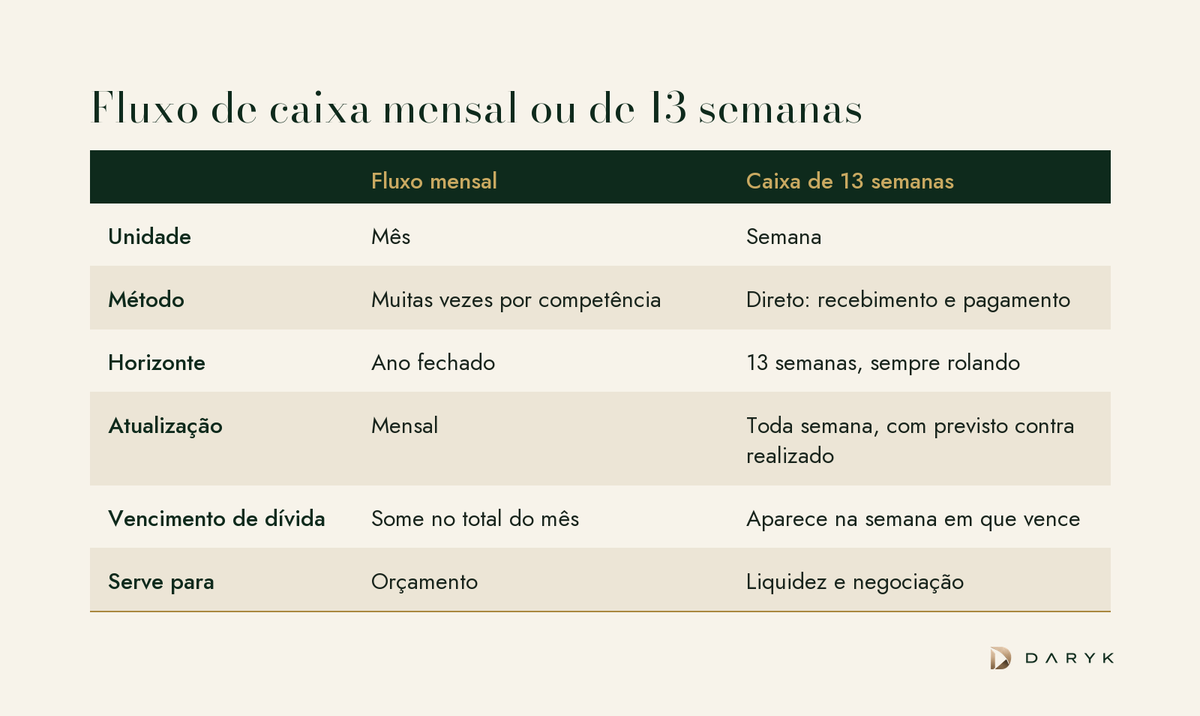
O vencimento de dívida é o caso mais perigoso. No fluxo mensal, o giro que vence no dia 15 some dentro do total do mês, quase sempre com a premissa silenciosa de que será renovado. Na planilha semanal, ele aparece inteiro na semana em que vence, e a premissa fica exposta: se o banco não renovar, ou renovar menos, de onde sai o dinheiro? Quando a renovação vira rotina, ela pode virar armadilha, e o mecanismo está em rolagem de dívida: quando renovar o giro vira armadilha.
Como montar o fluxo de caixa de 13 semanas?
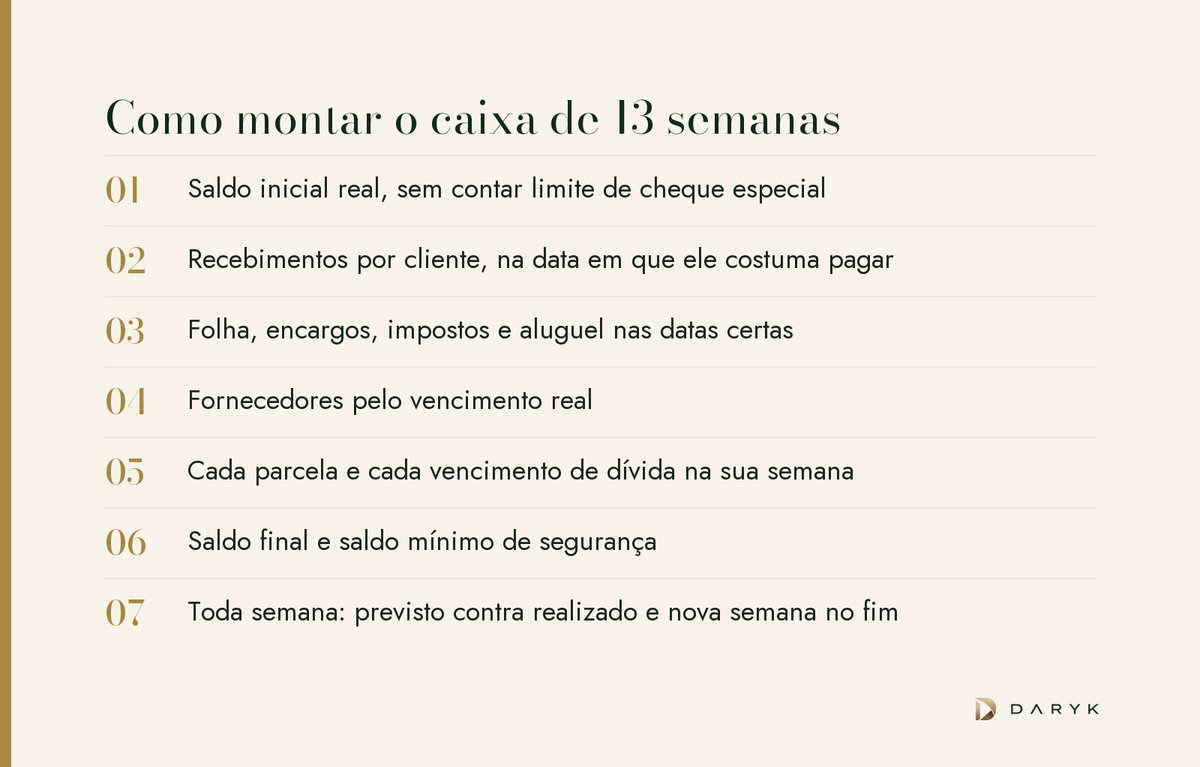
Montar o fluxo de caixa de 13 semanas leva uma tarde na primeira vez e uma hora por semana depois. A ordem:
- Saldo inicial real. Soma das contas e das aplicações que viram dinheiro na hora. Limite de cheque especial e de conta garantida não é saldo: é dívida disponível.
- Recebimentos por cliente. Na data em que cada cliente costuma pagar, não na data do boleto. O histórico de atraso de cada um é a melhor premissa.
- Pagamentos fixos nas datas certas. Folha, encargos, impostos, aluguel e contratos.
- Fornecedores pelo vencimento real. Incluindo os que já foram negociados para depois.
- Cada parcela e cada vencimento de dívida na sua semana. Juros, amortização e o principal do giro que vence. A calculadora de rolagem ajuda a levantar quanto vence e a que custo.
- Saldo final e saldo mínimo. Defina um colchão, por exemplo uma folha de pagamento, e marque toda semana que fica abaixo dele.
- Previsto contra realizado, toda semana. Atualize, compare e anote a causa de cada desvio relevante.
Três erros tiram a utilidade da planilha. Tratar limite de crédito como dinheiro em caixa, o que esconde o aperto até o limite acabar. Projetar recebimentos pela data do boleto quando o cliente paga sempre com dez dias de atraso. E montar uma vez e não atualizar: a planilha parada vira fotografia velha em poucas semanas, porque o valor dela está na comparação semanal entre o previsto e o que de fato aconteceu.
As premissas de prazo vêm do balanço: prazo médio de recebimento, de estoque e de pagamento. A lógica do ciclo financeiro está em capital de giro: a chave para a saúde financeira das empresas. Para ter esses indicadores prontos, o Siglo Planilhamento entrega até cinco balanços da empresa em Excel, com indicadores e análises, por R$ 49.
O que o caixa de 13 semanas mostra antes do banco?
O caixa de 13 semanas mostra a primeira semana em que o saldo fica abaixo do mínimo, com semanas de antecedência, e isso muda quem conduz a negociação.
Um exemplo ilustrativo, com o calendário deste fim de ano. Uma distribuidora monta a planilha em meados de novembro, com R$ 900 mil em caixa. O fluxo mensal de dezembro fecha positivo, porque assume que o giro de R$ 600 mil que vence no dia 15 será renovado. A planilha semanal mostra outra coisa. A primeira parcela do 13º salário sai até 30 de novembro e a segunda até 20 de dezembro, prazos da Lei 4.749/1965. Somadas à folha e aos fornecedores, levam o saldo a R$ 300 mil na véspera da semana de 14 de dezembro. Nessa semana, vencem o giro e a segunda parcela do 13º, R$ 150 mil, e os clientes, que concentram pagamentos no fim do mês, depositam só R$ 50 mil. Sem a renovação, o saldo vai a R$ 400 mil negativos.
O mês fecha no azul. A semana fecha no vermelho. Com a planilha pronta em novembro, a empresa tem quatro semanas para negociar a renovação com antecedência, antecipar recebíveis ou escalonar fornecedores. Sem ela, descobre o problema no dia do vencimento, quando a única saída é a mais cara.
A planilha também avisa pelo lado dos clientes. Quando os recebimentos realizados ficam abaixo do previsto por várias semanas seguidas, algum cliente está apertado. Com 9,3 milhões de empresas inadimplentes em agosto de 2026, segundo um dos principais birôs de crédito, a inadimplência de alguém chega ao caixa de alguém.
Quando procurar o banco depois de montar o caixa de 13 semanas?
Procure o banco quando a planilha mostrar a primeira semana abaixo do saldo mínimo, e não quando a conta já estiver no vermelho. Empresa em dia, com a projeção na mão, pede alongamento ou uma linha nova. Empresa atrasada pede socorro, e o preço do socorro é outro.
A demanda por giro está alta. Na Pesquisa Trimestral de Condições de Crédito do Banco Central, as instituições apontaram a necessidade de capital de giro como o fator mais importante da demanda das micro, pequenas e médias empresas, com nota 9 de 10, e esperavam que ela empurrasse a procura para cima no terceiro trimestre. Quem chega com a planilha pronta disputa a atenção do comitê em melhores condições.
E chega melhor ainda sabendo quanto pode pedir: a calculadora gratuita de capacidade de crédito mostra quanto de dívida a empresa suporta, em minutos e sem cadastro.
Antes de ligar, separe duas situações. Se o buraco é de calendário, como no exemplo, a resposta é prazo: alongar o giro ou antecipar recebíveis. Se a planilha mostra a operação consumindo caixa semana após semana, dívida nova só adia a conta, e a pergunta passa a ser outra: dívida ou sócio? Como financiar a empresa sem perder o controle.
Próximo passo
Comece pela linha mais pesada da planilha: a dívida. A calculadora gratuita de rolagem mostra quanto vence nos próximos 12 meses e a que custo, e cada vencimento vai para a sua semana. Para calibrar prazos de recebimento, estoque e pagamento com os números reais, o Siglo Planilhamento organiza os balanços em Excel, e o valor pago vira crédito na primeira mensalidade do Dárico. O vídeo mostra por que o giro curto exige esse acompanhamento: