O plano de recuperação judicial que passa na assembleia é o que prova, número a número, quanto a empresa consegue pagar, em que prazo e com qual caixa. A lei exige essa prova: o plano precisa demonstrar viabilidade econômica e vir acompanhado de laudo econômico-financeiro. Na prática, muito plano nasce ao contrário: primeiro o deságio que o devedor quer, depois a planilha que tenta justificá-lo. Credor experiente percebe na primeira leitura.
O volume de casos torna essa conta mais disputada. Em 2025, 2.466 empresas pediram recuperação judicial no Brasil, alta de 13% sobre 2024 e o maior número da série de um dos principais birôs de crédito. O texto a seguir é informativo, cita a Lei 11.101/2005 na redação dada pela Lei 14.112/2020 e não substitui a análise do advogado responsável pelo caso.
O que a lei exige no plano de recuperação judicial?
A lei exige que o plano de recuperação judicial seja apresentado em até 60 dias da decisão que deferiu o processamento, prazo improrrogável, sob pena de convolação em falência, e que traga três peças, pelo art. 53 da Lei 11.101/2005:
- Meios de recuperação. A discriminação pormenorizada dos meios, entre os previstos no art. 50: prazos e condições especiais de pagamento, conversão de dívida em capital, alteração do controle, venda parcial de bens, venda integral da devedora, entre outros.
- Viabilidade econômica. A demonstração de que o negócio gera caixa para cumprir o que promete.
- Laudo econômico-financeiro e de avaliação dos bens. Assinado por profissional legalmente habilitado ou empresa especializada.
A conta começa antes do plano. Pelo art. 51, II, o pedido inicial já precisa trazer as demonstrações dos três últimos exercícios e um relatório gerencial de fluxo de caixa e de sua projeção. E há travas que o plano não contorna. Os créditos trabalhistas vencidos até o pedido precisam ser pagos em até um ano, prazo que pode chegar a dois anos sob condições cumulativas, e os salários dos três meses anteriores, até cinco salários mínimos por trabalhador, em até 30 dias (art. 54).
Por que o plano de recuperação judicial começa pela capacidade de pagamento?
O plano de recuperação judicial começa pela capacidade de pagamento porque é ela que os credores testam na hora do voto. Cada credor compara duas coisas: o que o plano promete e o que receberia se a empresa fosse à falência. Plano que promete mais do que o caixa gera perde credibilidade. Plano que oferece menos do que o caixa permite perde votos.
Capacidade de pagamento não é Ebitda. É o que sobra do Ebitda depois de tudo o que tem prioridade sobre os credores do plano.
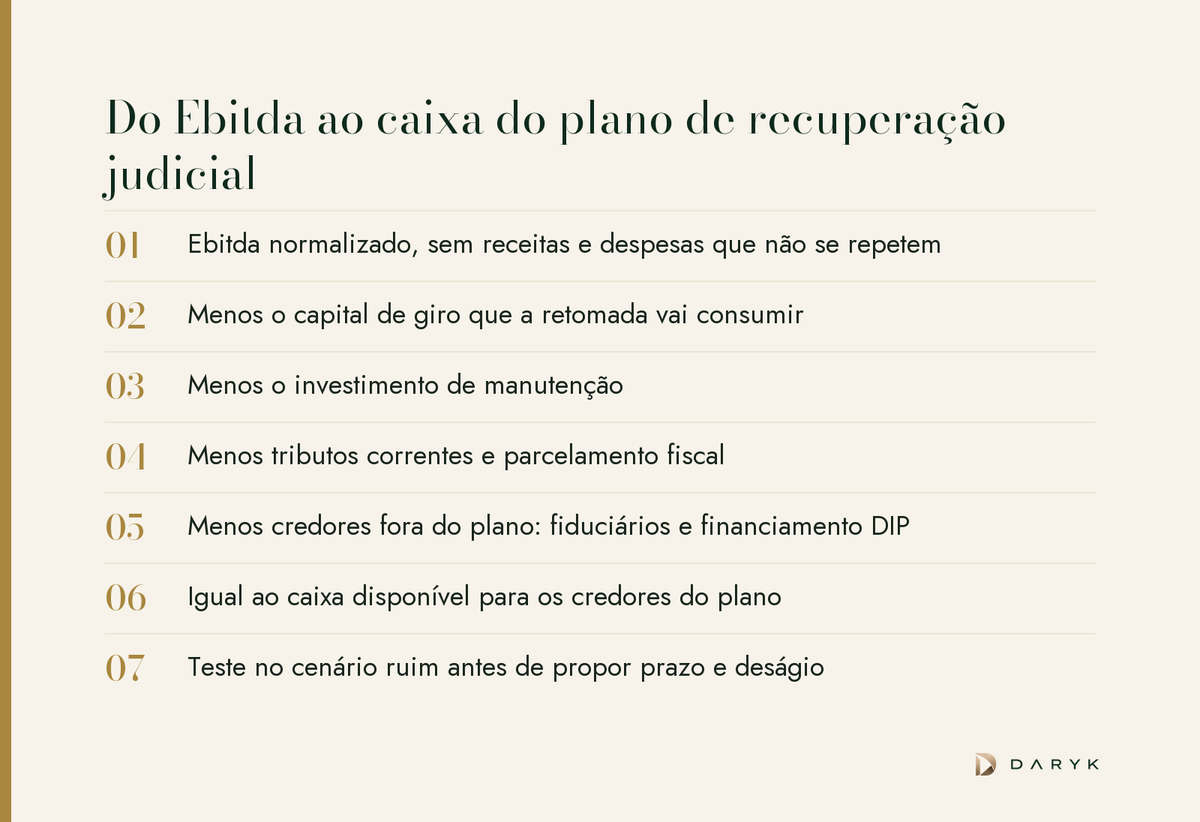
Cada linha tem armadilha própria. O Ebitda precisa ser normalizado: o ano da crise costuma vir distorcido por perda de clientes, renegociação de fornecedores e despesas que não voltam. A retomada consome capital de giro, porque fornecedor que perdeu dinheiro passa a vender à vista. O investimento de manutenção é o que impede a fábrica de encolher. E os credores que ficam fora do plano continuam cobrando, com o dinheiro deles saindo antes.
Como calcular quanto a empresa em recuperação judicial consegue pagar?
Para calcular quanto a empresa em recuperação judicial consegue pagar, desconte do Ebitda normalizado tudo o que vem antes dos credores do plano e teste o resultado num cenário pior. Um exemplo ilustrativo mostra o tamanho da diferença entre o que se costuma prometer e o que o caixa sustenta.
Uma indústria em recuperação tem Ebitda normalizado de R$ 8 milhões por ano. Saem R$ 0,5 milhão de capital de giro da retomada, R$ 1,5 milhão de investimento de manutenção, R$ 0,8 milhão de tributos correntes, R$ 1 milhão de parcelamento fiscal e R$ 1,7 milhão para credores fiduciários e para o financiamento obtido durante o processo. Sobram R$ 2,5 milhões por ano para os credores do plano.
O passivo sujeito ao plano soma R$ 55 milhões: R$ 2 milhões trabalhistas, R$ 10 milhões com garantia real, R$ 40 milhões quirografários e R$ 3 milhões de micro e pequenas empresas. Os trabalhistas consomem quase todo o caixa do primeiro ano, pelo limite do art. 54. Para os R$ 53 milhões restantes, um plano que prometa pagamento integral em oito anos precisa de R$ 6,6 milhões por ano, mais de duas vezes e meia o que a operação gera. Com os R$ 2,5 milhões disponíveis ao longo de mais doze anos, a empresa paga cerca de R$ 30,5 milhões em valores nominais: o deságio de partida fica perto de 42%, e em valor presente é maior.
Agora o teste. Se o Ebitda cair 15%, para R$ 6,8 milhões, todas as saídas prioritárias continuam iguais e o caixa do plano despenca para R$ 1,3 milhão, quase metade a menos. Plano desenhado sem esse teste é plano que volta à assembleia. A lógica de cobertura por trás da conta está em capacidade de endividamento: quanta dívida a sua empresa pode obter, e o Siglo Capacidade de Crédito entrega a faixa de dívida suportável em três cenários, útil para montar o cenário base e o pessimista.
O que fica fora do plano de recuperação judicial e pesa no caixa?
Fica fora do plano de recuperação judicial tudo o que a lei exclui dos seus efeitos, e esse dinheiro sai do caixa antes dos credores do plano.
- Credores com propriedade fiduciária e arrendadores. Não se submetem aos efeitos da recuperação (art. 49, § 3º), ainda que bens de capital essenciais não possam ser retirados durante a suspensão. É daí que vem a chamada trava bancária, comum em empresas que chegaram à crise depois de anos de rolagem de dívida.
- Adiantamento de contrato de câmbio. Também fica fora (art. 49, § 4º).
- Dívida tributária. Não entra no plano e tem regras próprias. A Lei 14.112/2020 incluiu na Lei 10.522/2002 o parcelamento em até 120 prestações para empresas em recuperação (art. 10-A) e a transação com prazo de até 120 meses e reduções de até 70% (art. 10-C). Depois da aprovação do plano, a lei pede as certidões tributárias (art. 57).
- Financiamento durante o processo. Os arts. 69-A a 69-F permitem ao juiz autorizar financiamento garantido por bens do ativo não circulante, com natureza extraconcursal. Qualquer pessoa pode financiar, inclusive credores, sócios e familiares. O investidor que avalia esse aporte faz as perguntas de family office em empresa fechada: 9 perguntas antes do cheque.
Como os credores votam o plano de recuperação judicial?
Os credores votam o plano de recuperação judicial divididos em quatro classes, e todas precisam aprovar, pelos arts. 41 e 45. Nas classes de garantia real e de quirografários, conta a maioria do valor presente e a maioria das pessoas presentes. Nas classes trabalhista e de micro e pequenas empresas, conta só a maioria por cabeça.
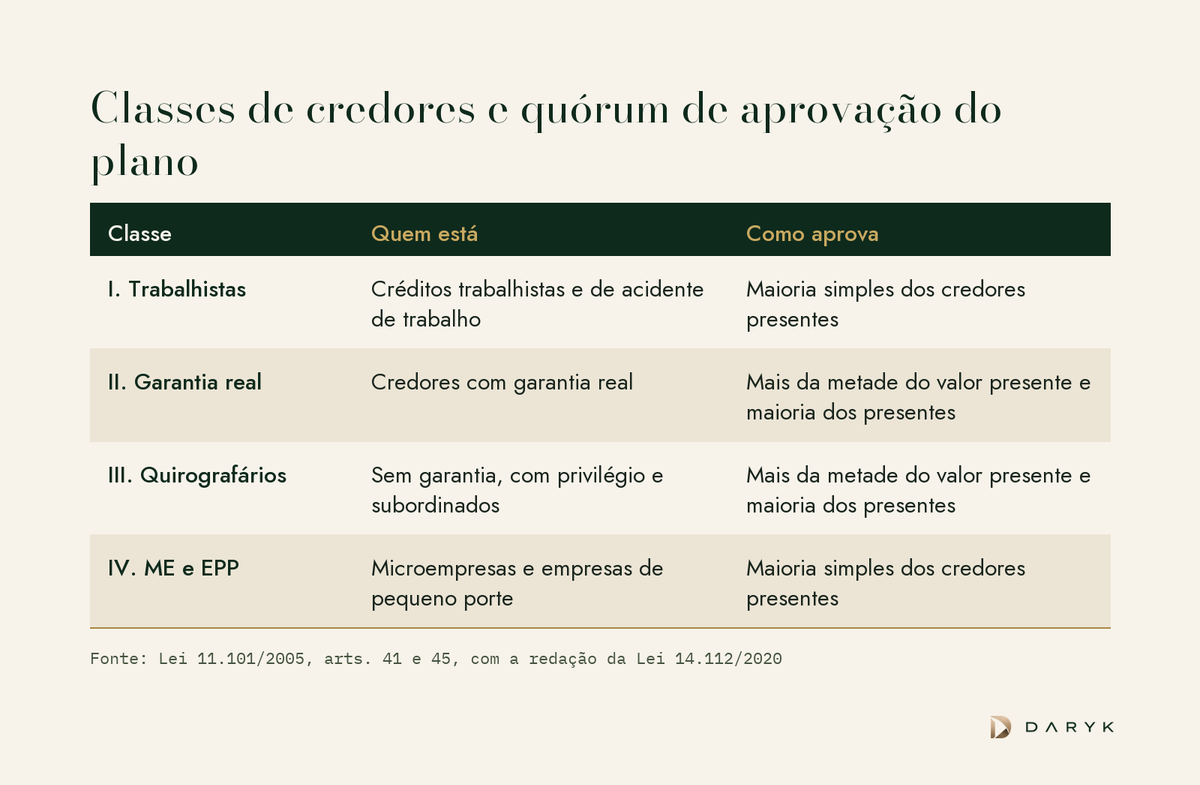
Quando uma classe rejeita, ainda há o caminho do art. 58, § 1º: o juiz pode conceder a recuperação se o plano tiver o voto de mais da metade do valor dos créditos presentes, a aprovação de pelo menos três classes, ou das regras reduzidas quando votam menos classes, e, na classe que rejeitou, o voto favorável de mais de um terço dos credores, sem tratamento diferenciado entre eles. E, desde a Lei 14.112/2020, um plano rejeitado pode ser substituído pelo plano dos próprios credores (art. 56, §§ 4º a 6º). Planilha fraca transfere o controle da reestruturação para o outro lado da mesa.
O voto, no fim, é uma comparação com a falência, e a falência se mede pelo valor dos ativos e do negócio. Às vezes o melhor plano é vender: a lei permite alienar unidades produtivas isoladas sem sucessão do comprador nas obrigações do devedor (art. 60), e a escolha entre continuar e vender lembra o dilema de sucessão ou venda? O dilema do dono de empresa familiar. Para referência de preço, o método está em valuation em M&A: o guia definitivo para precificação de empresas.
Para ter essa referência antes da assembleia, a calculadora gratuita de valuation mostra em minutos quanto a empresa vale e com qual múltiplo.
Próximo passo
Antes de redigir o plano, tenha a conta. O Siglo Capacidade de Crédito entrega a faixa de dívida que a empresa suporta em três cenários, base para o teste do cenário ruim. O Siglo Valuation entrega a faixa de valor por múltiplo do setor e fluxo de caixa descontado, com as premissas declaradas, referência para a comparação com a liquidação. Nenhum dos dois substitui o laudo exigido pela lei; os dois chegam antes dele e encurtam a negociação. O vídeo mostra o parecer de capacidade: