Score de crédito da empresa é a nota de 0 a 1.000 que os birôs de crédito dão ao CNPJ para estimar a chance de ele pagar as contas em dia nos próximos meses, e ela cai quando conta atrasada vira negativação, protesto ou ação de cobrança. Dá para subir, e há método. Mas há um limite que quase ninguém conta: o score abre a porta do banco, não aprova o crédito.
Muita empresa passa meses limpando o nome e chega ao comitê com o problema real intacto. A seguir, as duas coisas separadas: o que derruba a nota, como recuperá-la e o que o banco olha depois dela.
O que é o score de crédito da empresa?
O score de crédito da empresa é uma estimativa estatística, feita por cada birô com modelo próprio, da probabilidade de o CNPJ pagar suas contas em dia. Em um dos principais birôs de crédito, a escala vai de 0 a 1.000 e a previsão olha os próximos seis meses. A base inclui protestos, dívidas com bancos e empresas, cheques, ações judiciais, falências, quadro societário, faturamento estimado e consultas anteriores ao CNPJ.
Desde a Lei Complementar 166/2019, o Cadastro Positivo deixou de depender de autorização prévia: o gestor do banco de dados pode abrir o cadastro de pessoas físicas e jurídicas e precisa avisar o cadastrado em até 30 dias. Na prática, pagar em dia passou a contar a favor, e não só atrasar a contar contra. As informações de adimplemento podem ficar na base por até 15 anos.
Score de birô não é a mesma coisa que o SCR do Banco Central, onde as instituições registram as operações de crédito, nem que a classificação de risco interna de cada banco. São réguas diferentes, e o empresário costuma olhar só a primeira.
O que derruba o score de crédito da empresa?
O que derruba o score de crédito da empresa são os registros de que ela não pagou e os sinais de que pode deixar de pagar.
- Conta atrasada que vira negativação. Fornecedor, banco ou prestador inclui o CNPJ no birô. É o golpe mais direto, e o próprio birô avisa que, mesmo depois de quitar, a recuperação da pontuação leva algum tempo.
- Protesto em cartório. O título protestado fica registrado e aparece nas consultas ao CNPJ.
- Cheque sem fundo, ação de cobrança e pedido de falência. Entram na base como sinais de estresse financeiro.
- Consultas demais em pouco tempo. As consultas anteriores ao CNPJ fazem parte da base. Pedir crédito em vários lugares na mesma semana deixa rastro, e o rastro sugere aperto.
- Cadastro desatualizado. Endereço antigo, quadro societário que não confere, atividade diferente da real. Dado inconsistente tira confiança do modelo.
- Histórico curto. Empresa nova, ou que pediu o cancelamento do Cadastro Positivo, tem pouca informação a favor. Cancelar é direito garantido em lei, mas tira da conta o lado positivo.
O problema é de massa. Um dos principais birôs de crédito do país contou 9,3 milhões de empresas inadimplentes em agosto de 2026, 8,8 milhões delas micro e pequenas.
Como subir o score de crédito da empresa?
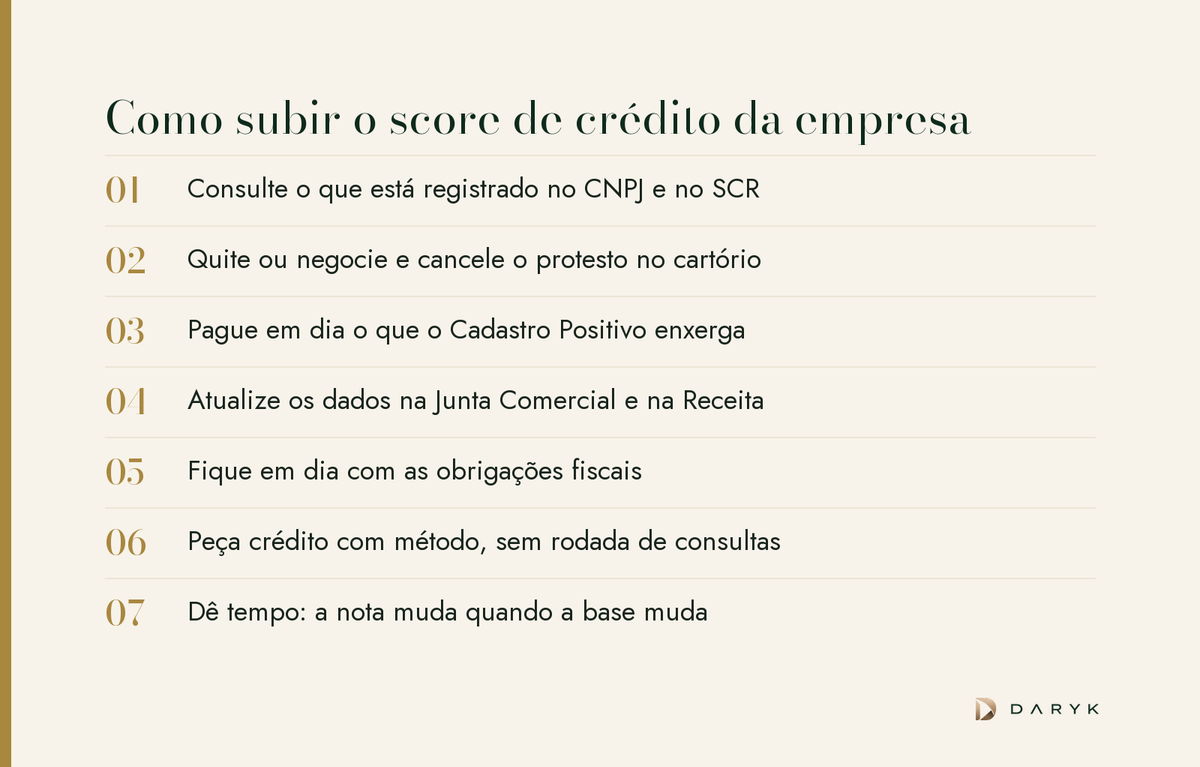
Subir o score de crédito da empresa é trocar registros negativos por histórico positivo, e a ordem importa.
- Consulte o que está registrado. A consulta do score do CNPJ nos birôs é gratuita, e o Registrato, do Banco Central, mostra as operações da empresa no SCR. Corrija o que estiver errado: inclusão indevida existe.
- Quite ou negocie, e limpe o registro. No protesto, o cancelamento é pedido no próprio tabelionato, com o título original ou a carta de anuência do credor, como prevê o art. 26 da Lei 9.492/1997. Na negativação, confirme que o credor deu baixa.
- Pague em dia o que o Cadastro Positivo enxerga. Financiamentos, compras a prazo e contas de consumo da empresa. Débito automático na conta PJ evita atraso por esquecimento.
- Atualize os dados. Junta Comercial, Receita Federal e birôs com o mesmo endereço, o mesmo quadro societário e a mesma atividade.
- Fique em dia com o Fisco. Obrigação fiscal em atraso pesa na nota e, mais ainda, nas certidões que o banco vai pedir. A lista completa está em documentos para pedir crédito empresarial: a lista que evita o "não".
- Peça crédito com método. Material pronto e poucas instituições bem escolhidas, em vez de uma rodada de consultas.
- Dê tempo. A nota só muda quando a base muda. Histórico positivo se constrói mês a mês.
O que não funciona também vale anotar. Abrir um CNPJ novo não apaga o histórico: os sócios são os mesmos, o quadro societário entra na base e o banco vai pedir o aval de quem assina. Serviço que promete "limpar o nome" sem pagar a dívida não muda o que está no cartório nem no SCR. E deixar a dívida vencida à espera de um desconto maior só prolonga o registro negativo: renegociar e voltar a pagar em dia é o que começa a reconstruir o histórico.
Score alto garante crédito no banco?
Score alto não garante crédito no banco, porque o score mede a chance de pagar contas em dia e o banco decide pela capacidade de pagar a dívida nova. Na Pesquisa Trimestral de Condições de Crédito do Banco Central, as instituições que emprestam a micro, pequenas e médias empresas deram nota 10, a máxima, às condições específicas do cliente como fator de oferta. Condição específica é balanço: geração de caixa contra o serviço da dívida, dívida líquida sobre Ebitda, setor, garantias e qualidade das demonstrações. E, com a autorização da empresa, o banco consulta o SCR, onde aparecem a dívida em todas as instituições, os vencimentos, as garantias prestadas e eventuais atrasos. É ali que um score bonito convive com uma dívida espalhada por cinco bancos.
Um exemplo ilustrativo. Duas empresas do mesmo setor pedem R$ 2 milhões. A primeira tem score 850, nenhum atraso, e dívida líquida de 4,5 vezes o Ebitda: o caixa dos próximos anos já está comprometido. A segunda tem score 520 por causa de um protesto antigo, já resolvido, dívida de 1,2 vez o Ebitda e caixa sobrando. Na análise de capacidade, a segunda é o crédito melhor. O score abriu a porta para a primeira; o balanço fechou. A conta completa está em capacidade de endividamento: quanta dívida a sua empresa pode obter.
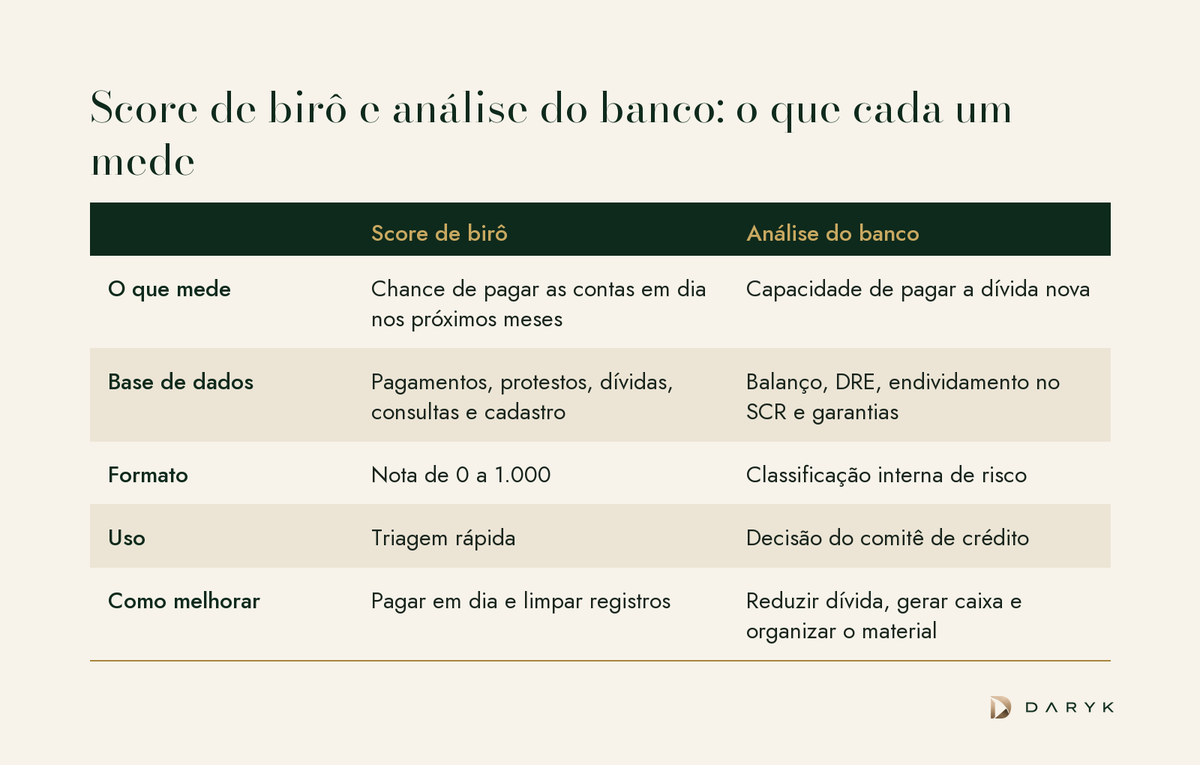
Para saber como a sua empresa aparece nessa segunda régua, o Siglo Capacidade de Crédito entrega um parecer com Score de AAA a D em cinco dimensões, a faixa de dívida que a empresa suporta em três cenários e a classe de risco, calculados a partir do balanço, da DRE e do endividamento. Quando o score está bom e o banco negou mesmo assim, o motivo costuma estar entre os de banco negou crédito à sua empresa? 6 motivos e o que fazer amanhã.
Dá para conseguir crédito com score baixo?
Dá para conseguir crédito com score baixo, mas a operação muda de forma: o credor passa a se apoiar menos no histórico do CNPJ e mais em recebível, garantia ou relacionamento.
- Antecipação de recebíveis. O risco se apoia também em quem deve à empresa, não só nela. O funcionamento está em antecipação de recebíveis: como transformar vendas futuras em capital imediato.
- Cooperativas de crédito. Analisam o associado de perto e podem enxergar o que o score não mostra, como explica cooperativa: o PJ que o banco recusou pode ser seu melhor cliente.
- Garantia real. Imóvel ou equipamento reduz o peso do histórico na decisão, desde que a documentação esteja em ordem.
O que não muda é a conta de capacidade. Com score baixo ou alto, a parcela precisa caber no caixa.
Parte dessa conta é a dívida que a empresa já tem. A ferramenta gratuita de rolagem mostra quanto vence nos próximos 12 meses e a que custo, antes de somar a parcela nova.
Próximo passo
Comece pela régua que o banco usa. A calculadora gratuita de capacidade de crédito mostra quanto de dívida a empresa suporta. Para o parecer completo, com Score de AAA a D e a faixa de dívida em três cenários, o Siglo Capacidade de Crédito custa R$ 99, sem assinatura, e o valor vira crédito na primeira mensalidade do Dárico. O vídeo mostra o que vem no parecer: