Dívida líquida/Ebitda é o número de anos que a empresa levaria para quitar a dívida, já descontado o caixa, se usasse toda a geração operacional só para isso. Não existe um nível ideal que sirva para qualquer empresa. O nível certo é aquele em que o Ebitda paga os juros, os impostos e o investimento e ainda sobra para amortizar a dívida no prazo dos contratos.
Com o crédito livre para empresas a 24,4% ao ano em setembro de 2026, segundo o Banco Central, essa conta ficou mais dura. Numa conta simplificada, a empresa com dívida líquida de 3 vezes o Ebitda entrega perto de 73% do Ebitda só em juros. Para quem toma crédito, esse indicador é a diferença entre crescer e trabalhar para o banco.
O que é dívida líquida/Ebitda?
Dívida líquida/Ebitda é o indicador que divide a dívida financeira da empresa, menos o caixa, pela geração operacional dos últimos 12 meses, medida pelo Ebitda. O resultado sai em vezes: 2,5x quer dizer que a dívida líquida equivale a dois anos e meio de Ebitda.
Bancos, fundos de crédito, agências de rating e compradores de empresas usam o indicador pelo mesmo motivo: ele põe a dívida na escala da operação. R$ 20 milhões de dívida é muito para uma empresa com Ebitda de R$ 4 milhões (5x) e pouco para uma com Ebitda de R$ 20 milhões (1x). É também o indicador mais comum nos covenants, as cláusulas que obrigam a empresa a manter a alavancagem abaixo de um limite durante a vida da dívida.
O indicador é uma das quatro medidas da capacidade de endividamento: quanta dívida cabe no balanço, ao lado do DSCR, da relação com o patrimônio líquido e do fluxo projetado. Aqui ele aparece por inteiro: o que entra na conta, qual o limite e o que acontece quando ele estoura.
Como calcular a dívida líquida/Ebitda?
Para calcular a dívida líquida/Ebitda, some toda a dívida financeira, subtraia o caixa disponível e divida o resultado pelo Ebitda dos últimos 12 meses. A fórmula é simples. O que muda o resultado é o que entra em cada linha.
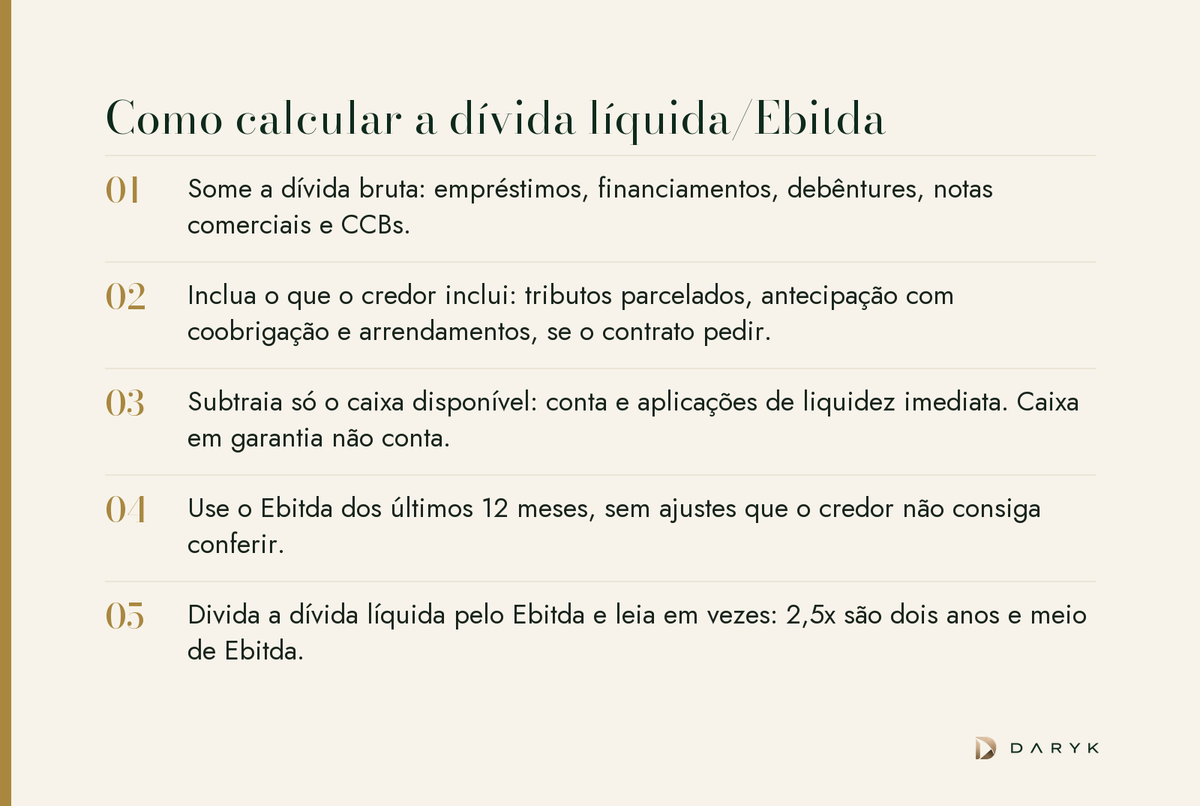
- Dívida bruta. Empréstimos e financiamentos de curto e longo prazo, debêntures, notas comerciais e CCBs. O analista de crédito costuma somar também os tributos parcelados, a antecipação de recebíveis com coobrigação e, quando o contrato pede, as obrigações de arrendamento.
- Caixa. Só o que está disponível: saldo em conta e aplicações de liquidez imediata. Caixa dado em garantia ou bloqueado não reduz a dívida.
- Ebitda. O dos últimos 12 meses, e não o do último exercício fechado, se o ano já andou. Para as companhias abertas, a Resolução CVM 156/2022 define a conta: resultado líquido, mais os tributos sobre o lucro, as despesas financeiras líquidas e as depreciações, amortizações e exaustões. A partir de 2027, o tema passa ao CPC 51, tornado obrigatório pela Resolução CVM 237/2025. Para a empresa fechada, vale usar a mesma conta.
Num exemplo ilustrativo, uma indústria tem R$ 14 milhões em empréstimos e debêntures, R$ 2 milhões de tributos parcelados e R$ 3 milhões em caixa livre. A dívida líquida é de R$ 13 milhões. Com Ebitda de R$ 5,2 milhões nos últimos 12 meses, o indicador fica em 2,5x. Sem o parcelamento, a conta daria 2,1x, e o analista chegaria a um limite acima do que a empresa suporta.
O Ebitda é a outra metade do erro. Ajuste que o credor não consegue conferir é o primeiro a ser cortado, como mostra Ebitda não é caixa: o erro que derruba o preço da sua empresa.
Para fazer a conta com os números da sua empresa, a calculadora gratuita de capacidade de crédito mostra em minutos quanto de dívida a empresa suporta.
Qual é a dívida líquida/Ebitda ideal?
A dívida líquida/Ebitda ideal é a que deixa o Ebitda pagar juros, impostos e investimento e ainda amortizar a dívida no prazo dos contratos. Por isso o número muda de empresa para empresa, e o primeiro teste é quanto do Ebitda os juros consomem.
Numa conta simplificada, os juros do ano são a dívida líquida vezes a taxa. Dividindo pelo Ebitda, a parcela do Ebitda que vai para juros é o próprio indicador vezes a taxa: 3x com custo de 20% ao ano consome 60% do Ebitda.
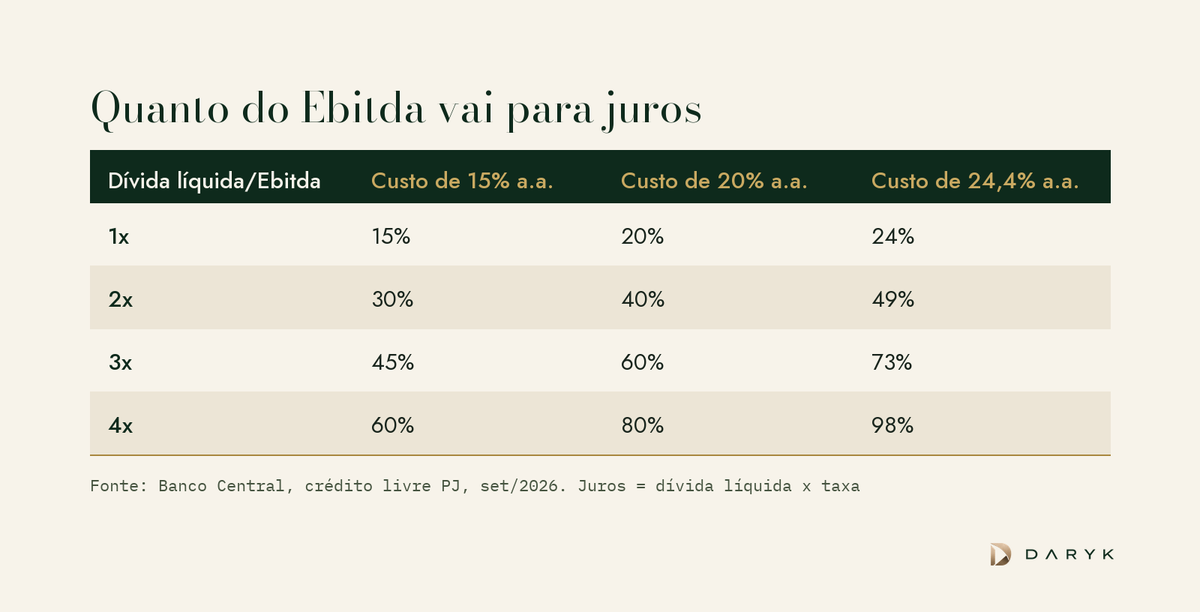
A tabela mostra por que um número genérico engana. Com dívida a 15% ao ano, 3x deixa 55% do Ebitda livre. Ao custo médio do crédito livre para empresas em setembro de 2026, 24,4% ao ano, sobram 27%, antes de impostos, investimento e amortização. A 4x, os juros levam quase todo o Ebitda. Quatro fatores dizem se a empresa pode ficar acima ou precisa ficar abaixo do que é comum no seu setor:
- Previsibilidade da receita. Contrato longo e receita recorrente suportam mais dívida do que venda pontual ou receita sazonal.
- Investimento. Quem precisa reinvestir muito para manter a operação tem menos Ebitda livre para a dívida.
- Ciclo de caixa. Prazo longo de recebimento e estoque alto prendem caixa que o Ebitda não mostra. O custo de financiar esse ciclo está em custo real do capital de giro: como calcular o CET.
- Prazo da dívida. Dívida concentrada em 12 meses depende de renovação. O mesmo 2,5x pesa muito mais quando metade vence no ano, risco descrito em rolagem de dívida: quando renovar o giro vira armadilha.
O que significa dívida líquida/Ebitda negativa?
Dívida líquida/Ebitda negativa significa uma de duas situações opostas, e o sinal sozinho não diz qual. É preciso olhar o numerador e o denominador.
- Caixa maior que a dívida. A dívida líquida fica negativa e o Ebitda é positivo. A empresa tem caixa líquido: poderia quitar tudo hoje e ainda sobraria dinheiro. É a posição mais confortável para negociar crédito.
- Ebitda negativo. A dívida líquida é positiva e a operação dá prejuízo antes de juros, impostos e depreciação. O indicador perde o sentido, porque não há geração para pagar dívida nenhuma. O credor passa a olhar o caixa disponível, as garantias e o plano para voltar ao Ebitda positivo.
Na planilha, os dois casos aparecem como número negativo. No comitê de crédito, um é a melhor empresa da fila e o outro é a pior.
O que acontece quando a empresa estoura o covenant de dívida líquida/Ebitda?
Quando a empresa estoura o covenant de dívida líquida/Ebitda, o credor pode declarar o vencimento antecipado da dívida, nos termos do contrato ou da escritura. Na prática, quase sempre começa uma negociação: o credor concede um perdão, o waiver, em troca de taxa maior, comissão, garantia adicional ou limite mais apertado.
Três detalhes do contrato decidem o tamanho do risco:
- A definição. Cada contrato define o que entra na dívida e no Ebitda. A conta do covenant pode ser diferente da conta do balanço, e é ela que vale.
- A frequência da medição. A medição trimestral pega um trimestre ruim que a anual diluiria.
- O vencimento cruzado. Muitos contratos preveem que o vencimento antecipado de uma dívida antecipa as outras. Um covenant estourado num banco pode contaminar a escritura de uma debênture.
O momento de negociar é antes da medição, com o número projetado na mão. Credor que recebe o aviso com antecedência e um plano tem mais espaço para conceder o waiver do que credor que descobre o estouro no relatório trimestral.
Para saber de antemão quanto de dívida cabe sem encostar no limite, o Siglo Capacidade de Crédito, por R$ 99, entrega o parecer com a faixa de dívida suportável em três cenários, o Score em cinco dimensões e a classe de risco.
Por que o banco não decide só pela dívida líquida/Ebitda?
O banco não decide só pela dívida líquida/Ebitda porque o indicador mostra o tamanho da dívida, e não a capacidade de pagar a parcela do mês que vem. Quatro números completam a leitura:
- Cobertura de juros. Ebitda dividido pelas despesas financeiras líquidas. Mostra quantas vezes a operação paga os juros do ano.
- DSCR. Geração de caixa dividida pelo serviço da dívida, juros mais amortização, no mesmo período.
- Dívida de curto prazo sobre a dívida total. Mede a dependência de renovação.
- Conversão de caixa. Quanto do Ebitda vira caixa de verdade, depois do capital de giro e do investimento.
A empresa com 2x e toda a dívida no curto prazo pode ter o crédito negado, enquanto outra com 3x, dívida longa e caixa forte passa no comitê. Os motivos mais comuns da recusa estão em banco negou crédito à sua empresa? 6 motivos e o que fazer amanhã.
Para montar esses indicadores dos últimos exercícios sem planilhar à mão, o Siglo Planilhamento transforma até cinco balanços da mesma empresa em Excel completo, com indicadores e análises, por R$ 49.
Próximo passo
Calcule o indicador do jeito que o credor vai calcular, com todas as dívidas e o Ebitda dos últimos 12 meses, e veja quanto dele vai para juros. A calculadora gratuita de capacidade de crédito dá o primeiro número. O Siglo Capacidade de Crédito, por R$ 99, transforma os balanços em parecer, com a faixa de dívida suportável em três cenários. Os Siglos são avulsos, e o valor pago vira crédito na primeira mensalidade do Dárico, que leva a operação a mais de 2.500 instituições.