Os documentos para pedir crédito empresarial cabem em cinco blocos: cadastro, demonstrações financeiras, endividamento, regularidade e o pedido em si. Falta de papel atrasa a análise. Papel que contradiz outro papel derruba o pedido, e é aí que muita empresa tropeça sem perceber.
A seguir, o que entregar, o que cada documento precisa provar, quanto tempo valem as certidões e as contradições que o comitê encontra antes de você.
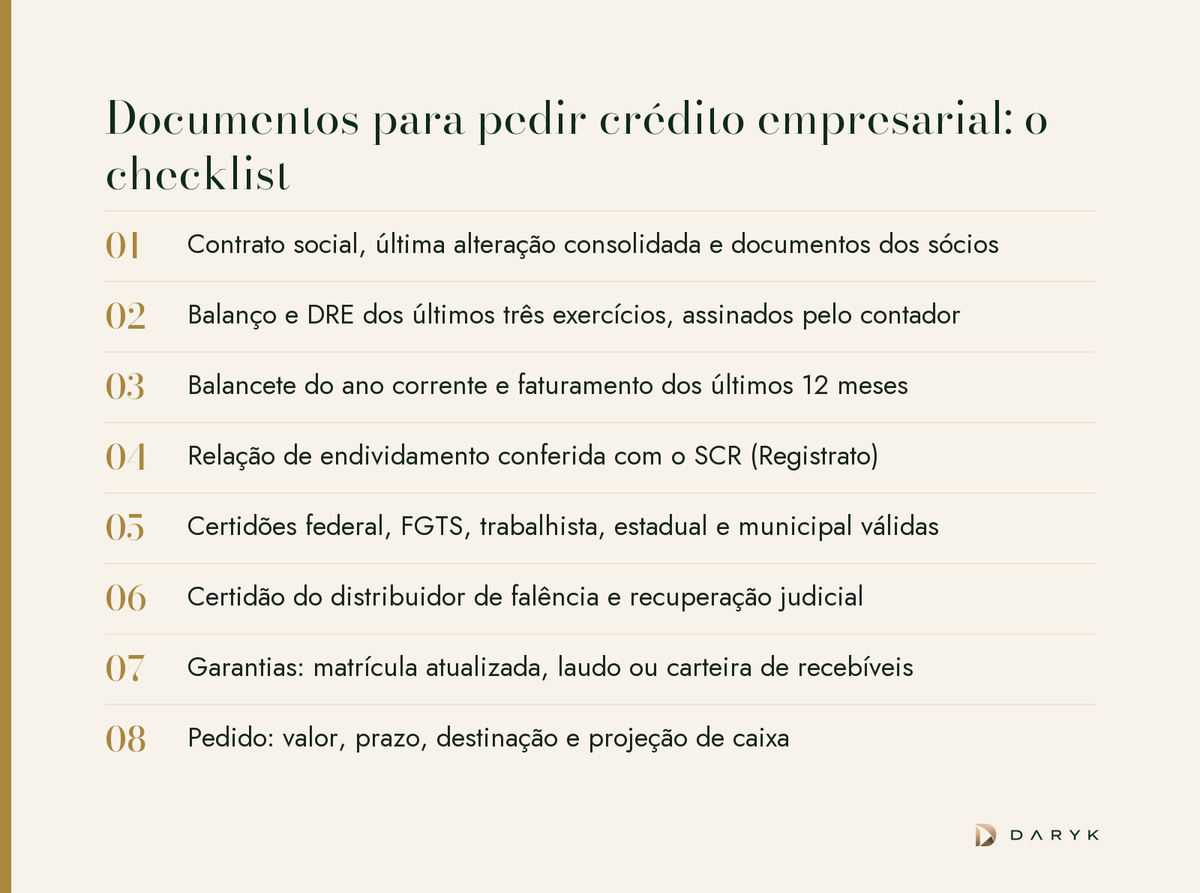
Quais documentos a empresa precisa para pedir crédito?
Para pedir crédito, a empresa precisa reunir documentos de cinco blocos, e o banco vai cruzar uns com os outros.
- Cadastro. Contrato social com a última alteração consolidada, cartão CNPJ, documentos dos sócios e dos avalistas e comprovante de endereço. Do avalista, o banco costuma pedir também a declaração de Imposto de Renda.
- Demonstrações financeiras. Balanço patrimonial e DRE dos últimos três exercícios, assinados pelo contador, mais o balancete do ano corrente e a relação de faturamento dos últimos 12 meses.
- Endividamento. Relação de todas as dívidas, com instituição, modalidade, saldo, taxa, vencimento e garantia, conferida com o relatório do SCR que a empresa obtém de graça no Registrato, do Banco Central.
- Regularidade. Certidões federal, do FGTS, trabalhista, estadual e municipal, mais a certidão do distribuidor de falência e recuperação judicial.
- Pedido. Valor, prazo, destinação dos recursos, garantias oferecidas e projeção de caixa mostrando de onde sai a parcela. O valor precisa caber na capacidade de pagamento, e a conta está em capacidade de endividamento: quanta dívida a sua empresa pode obter.
O kit muda conforme a linha de crédito. Na antecipação de recebíveis, entram a carteira a receber, as notas fiscais e os contratos com os clientes. No financiamento de máquina ou equipamento, o orçamento do fornecedor e a especificação do bem. Na operação com garantia imobiliária, a matrícula atualizada e o laudo de avaliação. Nas linhas com recursos públicos, a regularidade fiscal e do FGTS deixa de ser recomendação e vira condição. Antes de montar a pasta, pergunte à instituição qual linha está em análise: documento certo para a operação errada também é retrabalho.
Quais certidões o banco pede e quanto tempo elas valem?
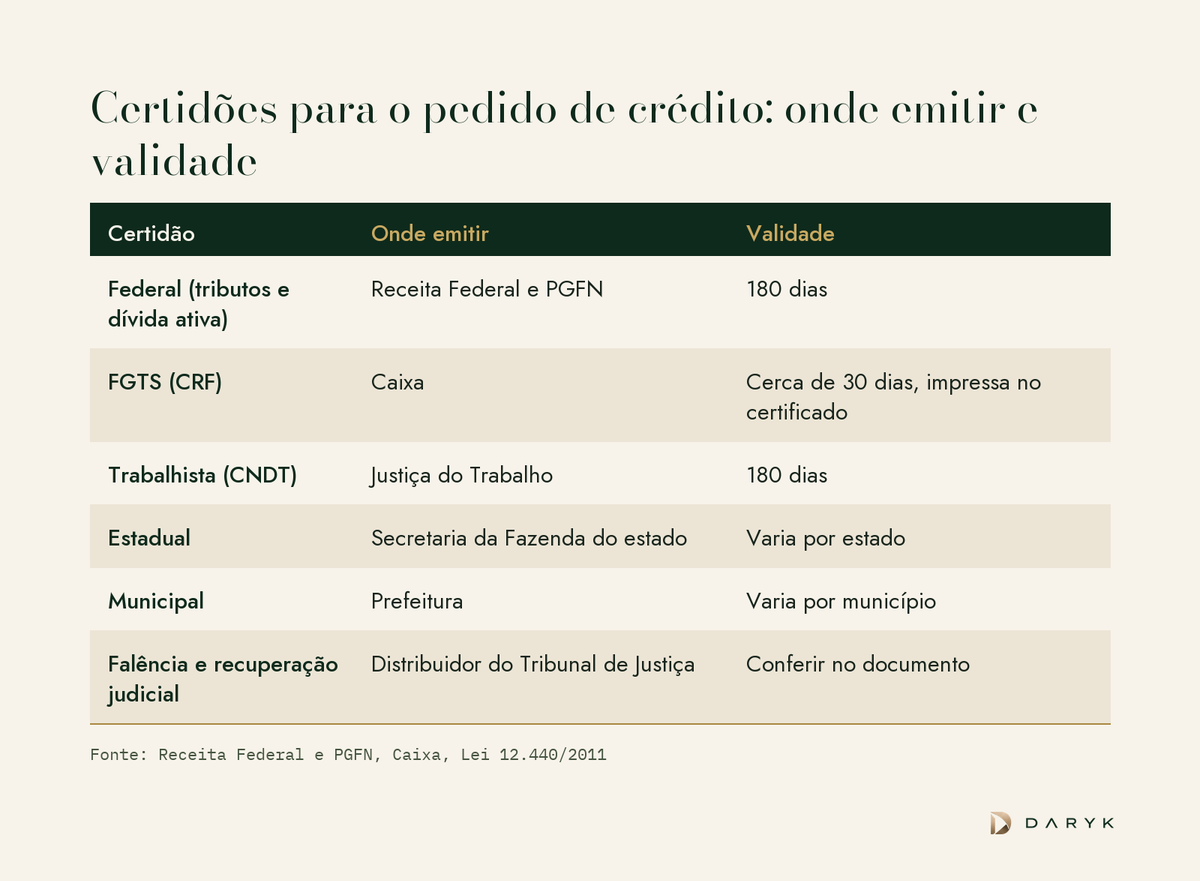
O banco pede certidões que mostrem que a empresa não carrega passivo fiscal, trabalhista ou judicial escondido, e cada uma tem prazo próprio.
- Federal. A certidão conjunta da Receita Federal e da Procuradoria-Geral da Fazenda Nacional cobre tributos federais e dívida ativa da União e vale 180 dias. Com débito parcelado ou com exigibilidade suspensa, sai a certidão positiva com efeitos de negativa, que tem os mesmos efeitos pelo art. 206 do Código Tributário Nacional.
- FGTS. O Certificado de Regularidade do FGTS, emitido pela Caixa, vale cerca de 30 dias, com as datas impressas no próprio certificado. Ele pesa mais do que parece: nas linhas com recursos públicos ou do FGTS, a Lei 9.012/1995 proíbe as instituições de crédito de financiar empresa em débito com o fundo.
- Trabalhista. A Certidão Negativa de Débitos Trabalhistas vale 180 dias, contados da emissão, pelo art. 642-A da CLT.
- Estadual e municipal. Emitidas pela Secretaria da Fazenda e pela prefeitura, com prazos que variam conforme o ente.
- Distribuidor. Certidão do Tribunal de Justiça sobre falência, recuperação judicial e execuções.
Uma regra prática evita boa parte do retrabalho: emita todas as certidões na mesma semana do envio. O certificado do FGTS tirado no começo da conversa pode vencer antes de o pedido chegar ao comitê.
O que o banco confere em cada documento?
O banco confere em cada documento a resposta a uma pergunta: se a empresa gera caixa, quanto deve, se há passivo escondido e se o dinheiro volta.
- Balanço e DRE. Geração de caixa, margem, endividamento e capital de giro. Se o lucro some por planejamento tributário, o comitê enxerga uma empresa fraca, porque empresta sobre o que está no papel.
- Balancete. Se o ano corrente confirma ou desmente o último balanço.
- Relação de faturamento. Recorrência e concentração. Um cliente com fatia grande da receita é um risco que o comitê vai precificar.
- Relação de endividamento. Quanto vence em 12 meses e se bate com o SCR.
- Garantias. Valor de venda forçada, ônus registrados e facilidade de execução.
A pergunta sobre quanto a empresa deve dá para responder antes do banco. A ferramenta gratuita de rolagem mostra quanto da dívida vence nos próximos 12 meses e a que custo, a mesma conta que o analista vai fazer com a relação de endividamento e o SCR.
O comitê não lê os documentos soltos. Lê a história que eles contam juntos, e por isso o material de apresentação pesa tanto quanto a pasta, como mostra seu cliente perdeu o crédito no comitê. A culpa foi do material.
Quais erros nos documentos fazem o banco negar o crédito?
Os erros nos documentos que mais fazem o banco negar o crédito são contradições, não ausências. A falta de um papel se resolve com um e-mail. A contradição vira dúvida sobre todos os outros.
- Faturamento que não bate. DRE, relação de faturamento e extratos com números diferentes, sem explicação.
- Dívida que aparece no SCR e não na relação. O analista vai consultar o SCR com a autorização da empresa. Dívida omitida é o pior sinal possível.
- Balanço antigo ou sem assinatura. Exercício de dois anos atrás não diz como a empresa está hoje, e demonstração sem a assinatura do contador responsável vale pouco como prova.
- Certidão vencida no dia da análise. O pedido volta para o fim da fila.
- Garantia com ônus não informado. A matrícula mostra hipoteca ou penhora que ninguém mencionou.
- Pedido sem destinação. "Capital de giro" genérico, sem dizer o que o dinheiro financia e como volta.
Um exemplo ilustrativo de contradição aparente. Uma distribuidora declara faturamento de R$ 18 milhões. A DRE mostra receita líquida de R$ 15,3 milhões, e os extratos somam R$ 23 milhões de entradas. Os três números podem estar certos: a receita líquida desconta impostos sobre vendas e devoluções, e o extrato inclui empréstimos, aportes e transferências entre contas da própria empresa. Sem uma página de conciliação explicando a ponte, o analista vê três números e uma dúvida. Com ela, vê uma empresa organizada.
Contradição e restrição cadastral estão entre os motivos de banco negou crédito à sua empresa? 6 motivos e o que fazer amanhã. E o que pesa na nota do CNPJ antes mesmo da pasta chegar está em score de crédito da empresa: o que derruba sua nota e como subir.
Como organizar os documentos para o comitê de crédito?
Organizar os documentos para o comitê de crédito é entregar tudo de uma vez, numerado, coerente e com um resumo na frente.
- Pasta única com índice. Cada arquivo com nome padronizado: bloco, documento e data.
- Resumo de uma página na frente. Quem é a empresa, quanto pede, para quê, como paga e com quais garantias.
- Conciliações prontas. Faturamento e endividamento explicados antes da pergunta.
- Certidões da mesma semana. Todas válidas na data provável do comitê.
- Envio por canal seguro. Balanço e declaração de sócio circulando em aplicativo de mensagem se perdem e se espalham, risco tratado em balanço do cliente no WhatsApp: o risco que ninguém mede.
O Siglo Kit Banco faz esse trabalho a partir dos documentos da empresa: entrega o Infomemo, o One Pager e o Kit de Documentos organizado, por R$ 199 e sem assinatura. O caminho completo até a aprovação está em o caminho para aprovação em comitê de investimento.
Próximo passo
Antes de juntar a pasta, confirme que o valor cabe: a calculadora gratuita de capacidade de crédito mostra quanto de dívida a empresa suporta. Com o número em mãos, o Siglo Kit Banco organiza os documentos e monta o material que o comitê lê, e o valor pago vira crédito na primeira mensalidade do Dárico se a empresa decidir levar a operação a mais instituições. O vídeo mostra o que vem no kit: