Banco negou crédito à sua empresa? O que mais pesa nesse "não" está dentro da empresa, não no mercado. Na pesquisa em que o Banco Central ouve as instituições que emprestam a micro, pequenas e médias empresas, o fator de maior importância para a oferta de crédito recebeu nota 10 de 10: as condições específicas do cliente. A inadimplência do mercado veio em segundo, com nota 9. O motivo da recusa tem nome, e o que está dentro de casa tem conserto.
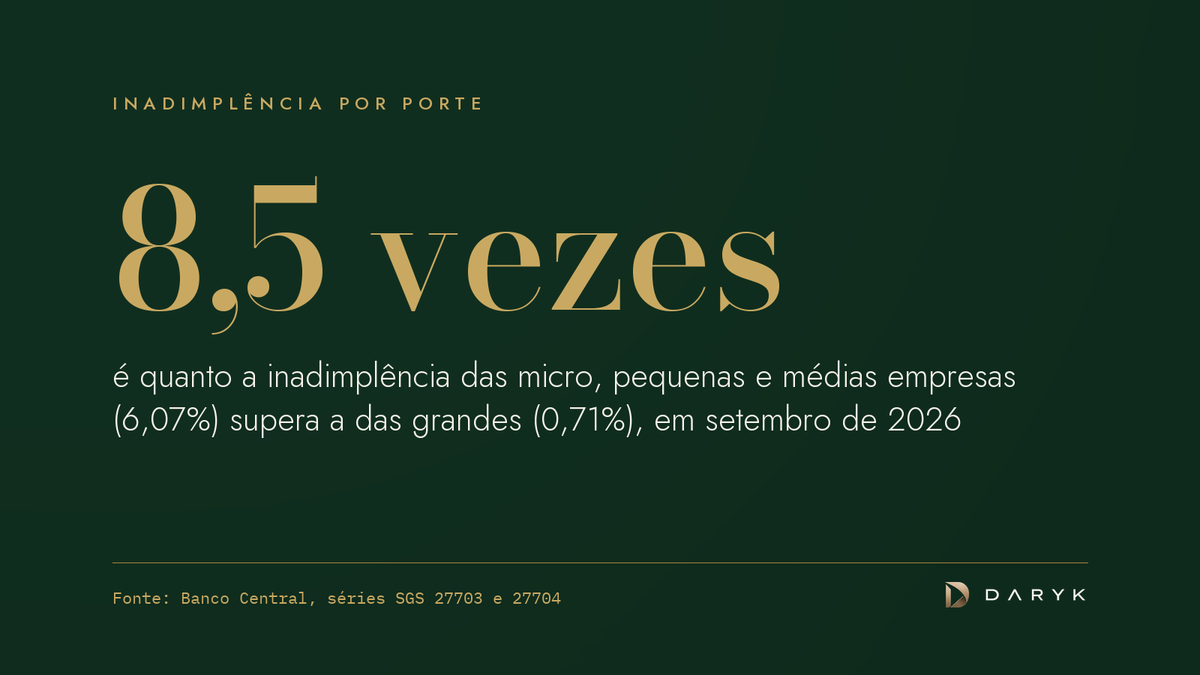
O ambiente explica a pressa do banco em dizer não. Em setembro de 2026, a inadimplência das micro, pequenas e médias empresas chegou a 6,07% da carteira, contra 0,71% nas grandes, segundo as séries de inadimplência por porte do Banco Central. A seguir, os seis motivos que derrubam um pedido, como descobrir qual foi o seu e o que fazer já no dia seguinte.
Por que o banco negou crédito à minha empresa?
O banco negou crédito à sua empresa porque, na leitura dele, o risco de não receber ficou acima do que a política daquela instituição aceita naquele momento. A decisão tem duas peças. A primeira é a política de crédito: setores, portes, prazos e garantias que o banco quer na carteira. A segunda é a análise do seu CNPJ: cadastro, capacidade de pagamento, garantias e qualidade das informações entregues. Você não controla a primeira. A segunda é quase toda sua.
A política está mais dura para quem é menor. Na edição de junho de 2026 da Pesquisa Trimestral de Condições de Crédito, as instituições ouvidas relataram que a oferta para MPMEs seguiu restritiva no segundo trimestre e esperavam o mesmo para o terceiro, principalmente por causa da inadimplência. A mesma pesquisa aponta que a concorrência entre instituições pode mitigar parte dessa restrição. Na prática, a recusa de um banco é a resposta de um banco, não do mercado.
Quais são os 6 motivos que levam o banco a negar crédito?
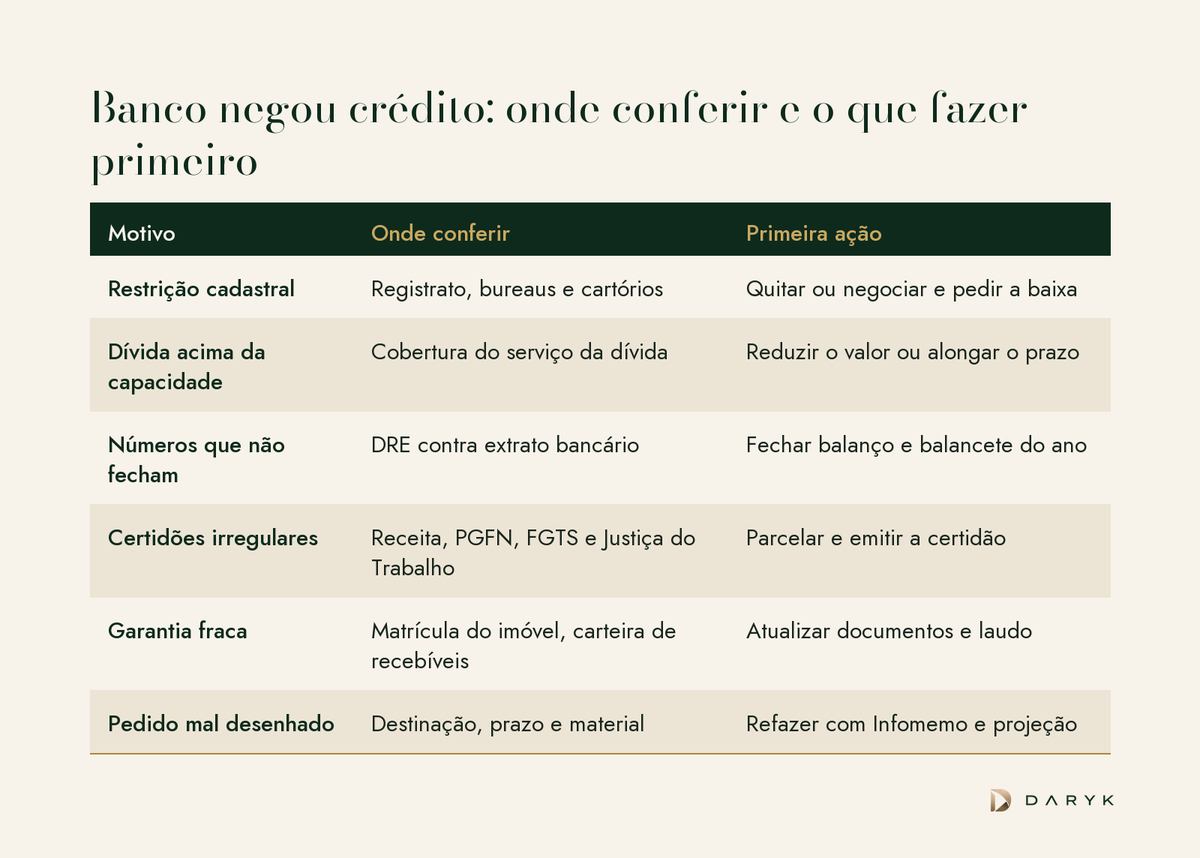
Os seis motivos que levam o banco a negar crédito a uma empresa são restrição cadastral, dívida acima da capacidade de pagamento, números que não fecham, certidões irregulares, garantia fraca e pedido mal desenhado. Com frequência, dois ou três aparecem juntos.
- Restrição no CNPJ ou no CPF dos sócios. Protesto, dívida negativada ou atraso registrado no Sistema de Informações de Crédito (SCR) do Banco Central. Em empresa fechada, o sócio costuma assinar como avalista, então o CPF dele entra na conta. Não é problema raro: um dos principais birôs de crédito do país contou 9,3 milhões de empresas inadimplentes em agosto de 2026, 8,8 milhões delas micro e pequenas. O que pesa na nota e como recuperá-la está em score de crédito da empresa: o que derruba sua nota e como subir.
- Dívida acima do que o caixa paga. O banco não pergunta se a empresa é boa. Pergunta se a geração de caixa cobre as parcelas que já existem mais a nova, com folga. A conta está na próxima seção e, em detalhe, em capacidade de endividamento: quanta dívida a sua empresa pode obter.
- Números que não fecham. Faturamento da DRE diferente da movimentação bancária, balanço de dois anos atrás, lucro perto de zero porque a contabilidade foi feita só para pagar menos imposto. O banco empresta sobre o que está no papel: a empresa que mostra pouco lucro ao Fisco mostra pouco lucro ao comitê.
- Certidões irregulares. Débito com a Receita Federal, com a Procuradoria-Geral da Fazenda Nacional, com o FGTS ou na Justiça do Trabalho trava operações inteiras. Nas linhas com recursos públicos ou do FGTS, a Lei 9.012/1995 proíbe as instituições de crédito de financiar empresa em débito com o FGTS. O que separar antes do pedido está em documentos para pedir crédito empresarial: a lista que evita o "não".
- Garantia fraca ou mal apresentada. Imóvel com matrícula desatualizada, recebíveis concentrados em um só cliente, estoque sem controle. O banco avalia a garantia pelo que conseguiria apurar numa venda forçada, não pelo valor que o dono atribui a ela.
- Pedido mal desenhado. Valor sem destinação clara, prazo curto para um investimento que leva anos para dar retorno, giro novo pedido para pagar giro vencido. Este último é o mais perigoso, e o mecanismo está em rolagem de dívida: quando renovar o giro vira armadilha.
Como o banco calcula se a empresa consegue pagar o empréstimo?
O banco calcula se a empresa consegue pagar o empréstimo comparando a geração de caixa com o serviço da dívida, isto é, juros mais amortização de tudo o que vence no ano, incluindo a operação nova. A divisão de um pelo outro é a cobertura do serviço da dívida. Abaixo de 1, a empresa só paga a parcela tomando mais dívida.
Um exemplo ilustrativo mostra como um pedido razoável vira recusa. Uma distribuidora fatura R$ 12 milhões por ano e gera R$ 1,2 milhão de caixa operacional, usando o Ebitda como aproximação. Ela já paga R$ 1,1 milhão por ano em parcelas: cobertura de 1,09, ou R$ 1,09 de caixa para cada real de parcela. Agora pede R$ 1 milhão em 24 meses a 1,8% ao mês, perto da taxa média do crédito livre para empresas, que estava em 24,37% ao ano em setembro de 2026. A parcela nova soma cerca de R$ 620 mil por ano. O serviço da dívida vai a R$ 1,72 milhão e a cobertura cai para 0,70.
Com esse número, a relação com o gerente pesa pouco. O que muda o resultado é mexer na própria conta: pedir um valor menor, alongar o prazo, trocar dívida cara por barata antes de somar dívida nova ou mostrar, com projeção, que o investimento aumenta o caixa. A calculadora gratuita de capacidade de crédito faz essa conta com os números da sua empresa.
Como descobrir qual motivo derrubou o pedido de crédito?
Para descobrir qual motivo derrubou o pedido de crédito, cruze três fontes: o que o banco diz, o que o SCR mostra e o que os seus próprios números mostram.
- O banco. Peça ao gerente o critério que pesou, não só o "não". A Lei do Cadastro Positivo garante ao cadastrado o direito de conhecer os principais elementos e critérios considerados na análise de risco, resguardado o segredo empresarial, e de pedir revisão de decisão tomada exclusivamente por meios automatizados.
- O SCR. O Registrato, serviço gratuito do Banco Central, mostra as operações de crédito e as garantias registradas no CNPJ e no CPF de cada sócio. É ali que aparecem a dívida antiga que ninguém lembrava e o aval dado a outra empresa.
- Os seus números. Balanço, DRE e endividamento lado a lado, com a cobertura calculada. Se a conta não fecha para você, não vai fechar para o comitê.
O que fazer amanhã depois que o banco negou crédito?
Depois que o banco negou crédito, a prioridade de amanhã é entender e consertar antes de pedir de novo. Cinco passos, nesta ordem:
- Peça o critério. Uma conversa de dez minutos com o gerente economiza meses de tentativa às cegas. Anote o que pesou: cadastro, capacidade, garantia ou documentação.
- Puxe o Registrato da empresa e dos sócios. Resolva o que é rápido: protesto pequeno, cadastro desatualizado, certidão vencida, parcelamento de débito fiscal que libera a certidão.
- Faça a conta da capacidade e do vencimento. A calculadora de capacidade mostra quanto de dívida a empresa suporta. A calculadora de rolagem mostra quanto vence nos próximos 12 meses e a que custo. Se o problema é o vencimento concentrado, o pedido certo é alongar, não somar.
- Refaça o material. O comitê decide sobre o que lê, e um pedido sem destinação, projeção e garantias organizadas parece mais arriscado do que é. O Siglo Kit Banco entrega o Infomemo, o One Pager e o Kit de Documentos organizado, por R$ 199 e sem assinatura.
- Leve a mais de uma instituição. Bancos médios, cooperativas, fundos de recebíveis e outras instituições têm apetites diferentes para setor, porte e garantia, e o guia como captar fora do banco mostra as alternativas. Com o Dárico, a operação vai a mais de 2.500 instituições, e o matchmaking ordena as instituições pelo custo para a empresa. A decisão de crédito é sempre de cada instituição.
Pedir em várias ao mesmo tempo com o mesmo material fraco só multiplica recusas. Primeiro o conserto, depois a rodada.
Próximo passo
Faça a conta antes de bater na próxima porta. A calculadora de capacidade de crédito mostra, de graça, quanto de dívida a empresa suporta. Se o número sustentar o pedido, o Siglo Kit Banco organiza o material que o comitê lê, e o valor pago vira crédito na primeira mensalidade do Dárico se a empresa decidir levar a operação ao mercado. O vídeo mostra o que vem no kit: