Quando o M&A esfria, a dívida esquenta, e a boutique que só sabe vender empresa fica parada justamente quando o cliente mais precisa de assessoria. Reestruturação de dívida de empresas é o mandato que nasce do mesmo cliente, da mesma relação e das mesmas competências, e que não depende de achar um comprador.
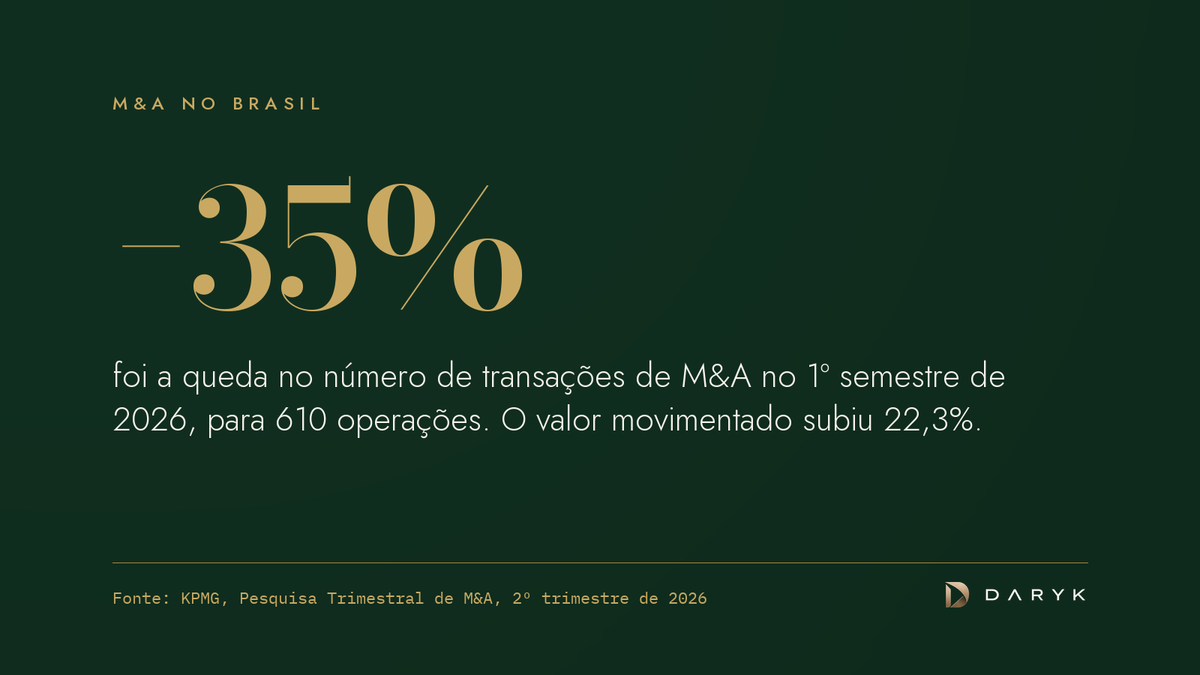
Os números de 2026 desenham o cenário. O número de transações de M&A no Brasil caiu 35% no primeiro semestre, para 610 operações, embora o valor movimentado tenha subido 22,3%, segundo a pesquisa trimestral da KPMG. No mesmo período, as concessões de capital de giro de até 365 dias cresceram 171,8% e as de prazo maior caíram 9,4%, de acordo com o FGV/IBRE, com dados do Banco Central. Menos empresas vendidas, mais empresas rolando dívida curta. O empresário que adiou a venda continua com a empresa, e com a dívida dela.
Por que a reestruturação de dívida de empresas virou mandato para boutiques de M&A?
A reestruturação de dívida de empresas virou mandato para boutiques de M&A porque usa quase tudo que a boutique já sabe fazer: ler a empresa, projetar caixa, montar material, conduzir negociação com várias contrapartes e organizar um data room. Muda o interlocutor do outro lado da mesa: em vez de um comprador, credores e instituições de crédito.
Há também uma razão estratégica. Dívida curta e cara derruba o preço de venda. O comprador desconta do valor a dívida líquida e, se boa parte vence em 12 meses, trata isso como risco de liquidez, pede garantia ou exige que a dívida seja resolvida antes do fechamento. Reestruturar agora é preparar a venda que o cliente adiou. As boutiques que atravessaram 2026 em crescimento fizeram esse tipo de ajuste de portfólio, como mostramos em o que as boutiques que cresceram em 2026 fizeram.
Quais são os tipos de mandato de reestruturação de dívida?
Os tipos de mandato de reestruturação de dívida vão do refinanciamento simples até a recuperação judicial, e a boutique precisa saber em que ponto da escada o cliente está:
- Alongamento ou refinanciamento. Empresa saudável com dívida mal desenhada: muito curta, cara ou concentrada. Troca-se por prazo maior, com garantia adequada. É o mandato mais comum e o mais rápido.
- Troca de instrumento. Sair do giro bancário para estruturas lastreadas em ativos da empresa, como FIDC de recebíveis, nota comercial ou debênture. A comparação entre eles está em qual instrumento de dívida faz sentido para a sua PME.
- Renegociação com credores. Carência, repactuação de parcelas e revisão de covenants, negociadas de forma privada com cada credor ou em conjunto.
- Recuperação extrajudicial. Pela Lei 11.101/2005, o plano assinado por credores que representem mais da metade dos créditos de cada espécie abrangidos pode ser homologado e obrigar os demais daquela espécie (art. 163). Ficam de fora créditos tributários e os de alienação fiduciária, entre outros (art. 161, § 1º).
- Recuperação judicial. O último degrau, conduzido por advogados. A boutique contribui com os números: capacidade de pagamento, valor dos ativos e cenários do plano.
Nos dois últimos degraus, a condução é jurídica, e nada aqui substitui o parecer de um advogado. O papel da boutique é chegar antes, quando ainda dá para resolver no primeiro ou no segundo degrau.
Como saber se a empresa do cliente precisa reestruturar a dívida?
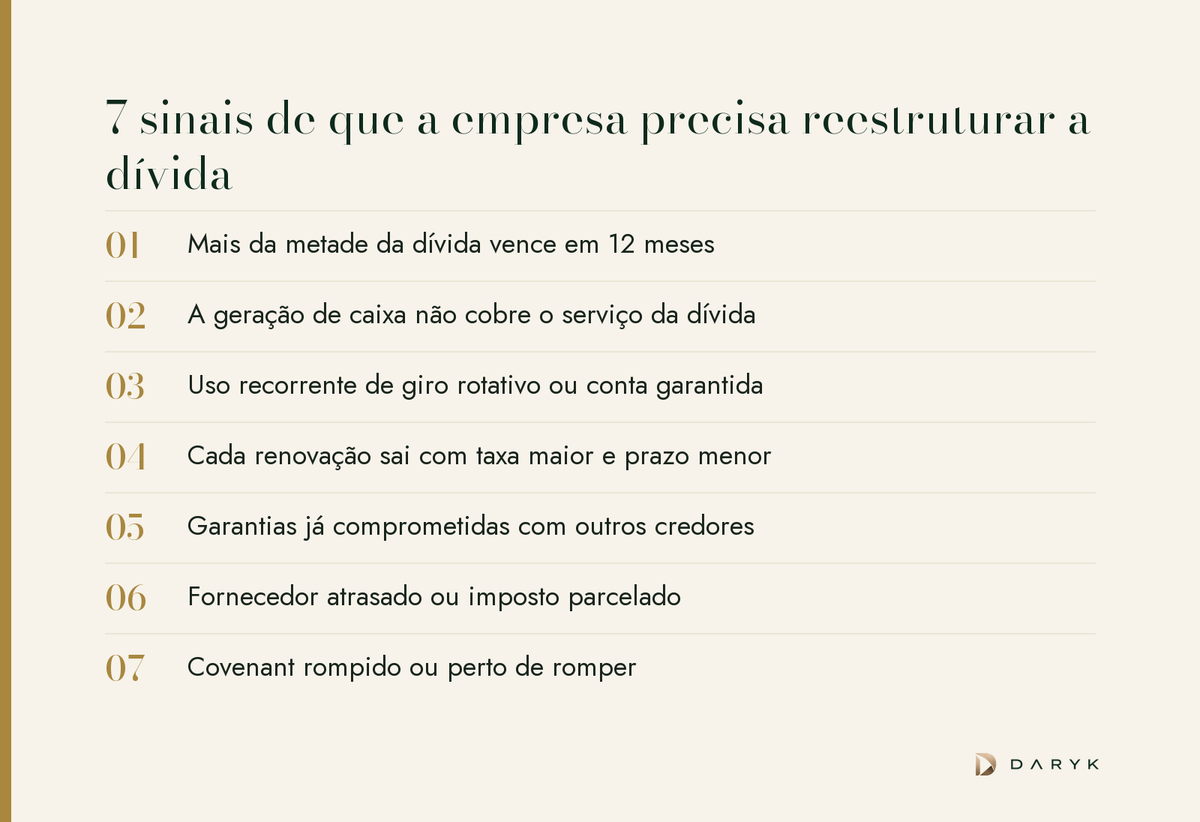
Para saber se a empresa do cliente precisa reestruturar a dívida, olhe para sete sinais. Eles são um critério prático, não uma regra: dois ou mais ao mesmo tempo justificam uma conversa.
- Mais da metade da dívida vence em 12 meses. A empresa depende de renovar para sobreviver.
- A geração de caixa não cobre o serviço da dívida. Juros e amortizações do ano superam o caixa operacional.
- Uso recorrente de giro rotativo ou conta garantida. Em setembro de 2026, o giro rotativo custava em média 40,4% ao ano, segundo o Banco Central.
- Cada renovação sai com taxa maior e prazo menor. É o padrão descrito em rolagem de dívida.
- Garantias já comprometidas. Recebíveis cedidos e imóveis alienados a um credor reduzem a margem para negociar com os outros.
- Fornecedor atrasado ou imposto parcelado. O caixa já está sendo financiado por quem não deveria.
- Covenant rompido ou perto de romper. Um credor pode antecipar a dívida e puxar os outros.
Exemplo ilustrativo, com números hipotéticos: uma empresa gera R$ 10 milhões de caixa por ano e deve R$ 20 milhões a 24% ao ano, com R$ 12 milhões vencendo em 12 meses. O serviço da dívida do ano, R$ 12 milhões de principal e R$ 4,8 milhões de juros, dá uma cobertura de 0,6 vez: o caixa paga 60% do que vence. Supondo a mesma taxa, alongar a dívida inteira para 48 meses com parcelas fixas leva o serviço anual para cerca de R$ 7,5 milhões, e a cobertura para 1,3 vez. Nada mudou na operação da empresa. Mudou o desenho da dívida.
Antes de desenhar a nova estrutura, vale saber quanto a empresa suporta de dívida. A calculadora gratuita de capacidade de crédito faz essa conta em minutos e serve de teste com o primeiro cliente da lista.
Como a boutique cobra por um mandato de dívida?
A boutique cobra por um mandato de dívida com a mesma estrutura de um mandato de M&A, ajustada ao resultado que o cliente compra: um retainer pelo diagnóstico e pelo material, e um fee de sucesso sobre o valor refinanciado ou sobre a economia gerada. Em alongamento, faz sentido atrelar parte do fee à melhora mensurável, como a redução do serviço da dívida nos próximos 12 meses.
O cuidado é o mesmo de qualquer captação: o fee anualizado precisa caber na economia que a operação gera, ou o cliente perde dinheiro com a assessoria. A conta, com uma tabela por prazo, está em fee de sucesso em captação. E o mandato de dívida é uma das receitas escondidas na base de quem assessora empresas, porque o cliente já confia em você para o momento mais delicado, que é vender.
O que a boutique precisa para entregar o mandato de dívida?
Para entregar o mandato de dívida, a boutique precisa de quatro capacidades: medir quanto a empresa suporta de dívida em diferentes cenários, montar o material de crédito, alcançar instituições além dos bancos de relacionamento e conduzir a negociação com data room organizado. Um mandato de dívida bem conduzido passa por quatro fases:
- Diagnóstico. Endividamento completo, conferido com o relatório do SCR do Banco Central, e capacidade de pagamento em três cenários.
- Desenho. A estrutura-alvo: prazo, carência, garantias e instrumento, com um serviço da dívida que caiba no caixa projetado.
- Mapa de contrapartes. Credores atuais e instituições novas, ordenados por apetite para o caso e por custo.
- Negociação e fechamento. Propostas comparáveis entre si, data room aberto por etapa e cronograma até a liberação.
A negociação e a relação já são da boutique. O resto pode vir de plataforma.
O Dárico cobre essa parte: a inteligência artificial da Daryk lê balanço, DRE, endividamento e certidões, calcula a capacidade de crédito com Score de AAA a D em cinco dimensões, faz o valuation, gera Infomemo e One Pager com a marca da boutique e leva a operação a mais de 2.500 instituições, entre bancos, FIDCs, securitizadoras e gestoras, com matchmaking, data room e roadshow até a liquidação. A decisão de crédito é sempre da instituição financeira, e o matchmaking ordena as instituições pelo custo ao cliente.
Próximo passo
Volte à lista de clientes que adiaram a venda em 2026 e faça três perguntas: quanto vence em 12 meses, a que custo e com quais garantias. Para responder em minutos, use a ferramenta gratuita de rolagem, que mostra quanto vence em 12 meses e a que custo. Quando o primeiro mandato aparecer, comece pelo Dárico: