Fee de sucesso em assessoria financeira não tem tabela oficial: é um preço negociado, e o cliente só aceita pagar quando enxerga que o fee custa menos do que a economia que ele compra. O assessor que perde o cliente na proposta quase nunca perde pelo percentual. Perde porque apresentou o fee como custo solto, e não como parte do custo total da dívida que a empresa vai carregar.
A conta que resolve a negociação é converter o fee em pontos percentuais ao ano e somar à taxa da operação. Feita essa conta, duas coisas ficam claras: em operação curta, o mesmo fee pesa muito mais; e há casos em que a captação com fee sai mais cara do que ficar onde está. Quem mostra isso antes do cliente descobrir sozinho ganha o mandato.
Como funciona o fee de sucesso em assessoria financeira?
O fee de sucesso em assessoria financeira é a remuneração paga ao assessor quando a captação acontece, normalmente um percentual sobre o valor captado. Na maioria dos mandatos, ele vem combinado com uma parte fixa. Os componentes são quatro:
- Retainer ou taxa de estruturação. Um valor fixo, mensal ou único, que paga o trabalho de diagnóstico e material. Também filtra o cliente que não está comprometido. Muitos contratos abatem esse valor do fee final.
- Fee de sucesso. Percentual sobre o valor efetivamente liberado. É a parte que alinha o interesse do assessor ao do cliente.
- Gatilho. O evento que faz o fee nascer: aprovação em comitê, assinatura do contrato ou liberação do dinheiro. Para o cliente, liberação é o gatilho mais justo.
- Despesas. Laudos, certidões, registros e viagens. Se o contrato não diz quem paga, vira discussão no pior momento.
O modelo misto existe porque captação dá trabalho antes de dar resultado. Diagnóstico, material para comitê e rodadas com instituições consomem semanas, e a operação pode não sair por motivos que o assessor não controla. Sem parte fixa, o assessor financia o risco do cliente.
Parte desse trabalho prévio pode sair pronta, com preço fechado: o Siglo Kit Banco entrega, por R$ 199 e sem assinatura, o Infomemo, o One Pager e o Kit de Documentos organizado, com a marca do assessor.
Quanto cobrar de fee de sucesso em uma captação?
Quanto cobrar de fee de sucesso em uma captação depende de cinco variáveis, e não de uma tabela de mercado, que não existe de forma pública e confiável. Em vez de copiar o percentual do concorrente, calibre por:
- Ticket. O trabalho de uma operação de R$ 1 milhão e de uma de R$ 10 milhões é parecido; o percentual tende a cair conforme o valor sobe, e o escalonamento por faixa resolve isso.
- Instrumento. Capital de giro bancário com garantia simples é diferente de FIDC, CRI ou debênture, que exigem estrutura, prestadores e investidores. O mapa dos instrumentos está em como captar fora do banco.
- Complexidade de crédito. Empresa com histórico limpo e garantias boas exige menos trabalho do que empresa com restrição, recuperação recente ou grupo econômico confuso.
- Material. Se o assessor entrega Infomemo, One Pager e documentos organizados, a chance de aprovação sobe, e esse trabalho pode ser cobrado. O impacto do material na decisão está em material para comitê de crédito.
- Economia gerada. É o teto real. O fee nunca deveria consumir a economia inteira que a operação gera para o cliente.
Como o fee de sucesso entra no custo da dívida do cliente?
O fee de sucesso entra no custo da dívida do cliente como um desconto no dinheiro que chega à empresa. Se a empresa capta R$ 2 milhões e paga 2% de fee na liberação, ela recebe R$ 1,96 milhão e paga parcelas calculadas sobre R$ 2 milhões. O custo efetivo sobe. E como o fee pago ao assessor, contratado à parte pela empresa, normalmente não aparece no Custo Efetivo Total informado pela instituição, o cliente só enxerga esse custo se alguém fizer a conta. A lógica do CET está em custo real do capital de giro.
A tabela abaixo é um cálculo próprio, ilustrativo: operação com parcelas fixas a 24% ao ano, taxa próxima da média do capital de giro em setembro de 2026, segundo o Banco Central, com o fee pago na liberação. O número mostra quantos pontos percentuais ao ano o fee soma ao custo:
- 12 meses. Fee de 1% soma 2,4 pontos; 2% soma 4,9 pontos; 3% soma 7,5 pontos.
- 24 meses. 1,3; 2,6 e 4,0 pontos.
- 36 meses. 0,9; 1,8 e 2,8 pontos.
- 60 meses. 0,6; 1,2 e 1,8 ponto.
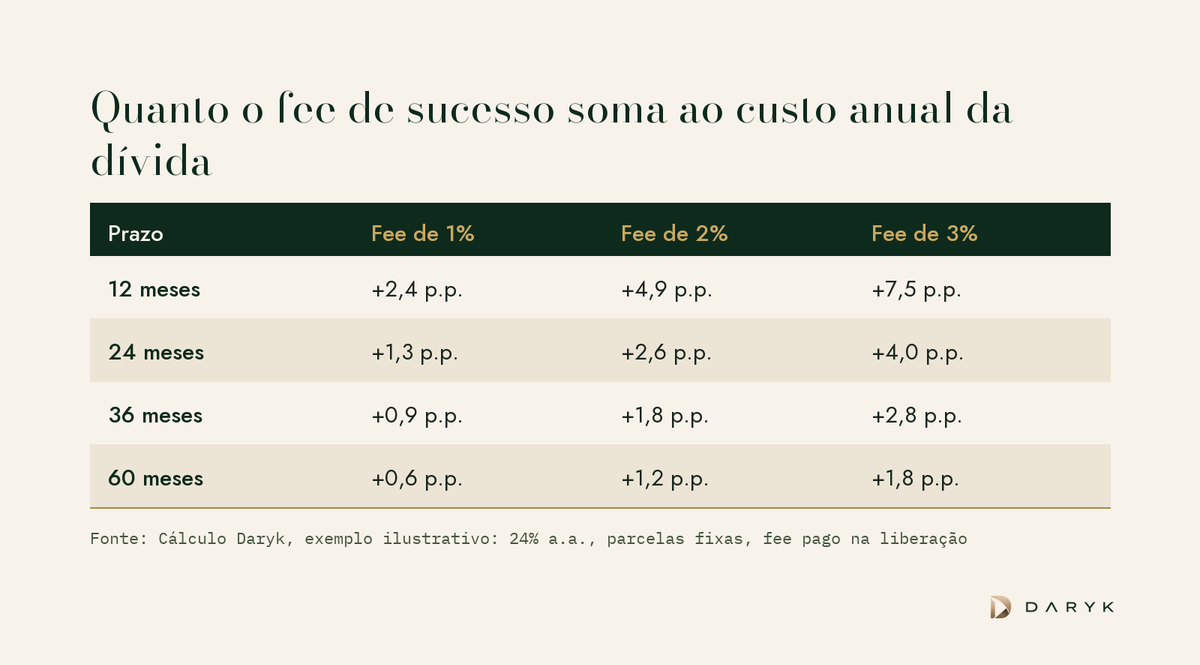
A leitura é direta: o mesmo 2% custa quatro vezes mais ao ano numa operação de 12 meses do que numa de 60. Fee alto em giro curto é a forma mais rápida de perder o cliente na segunda operação, quando ele faz a conta.
Quando o fee de sucesso deixa de valer a pena para o cliente?
O fee de sucesso deixa de valer a pena para o cliente quando o custo total da nova operação, somando taxa e fee anualizado, fica acima do custo da alternativa. Dois exemplos ilustrativos, com números hipotéticos e parcelas fixas, mostram os dois lados:
- Troca que compensa. A empresa substitui R$ 2 milhões a 30% ao ano por uma operação de 36 meses a 24% ao ano. A parcela cai de cerca de R$ 81,1 mil para R$ 76,1 mil, uma economia de aproximadamente R$ 182 mil ao longo do prazo. Um fee de 2%, R$ 40 mil, leva o custo total a 25,8% ao ano, ainda bem abaixo dos 30%.
- Troca que não compensa. A mesma empresa troca R$ 2 milhões a 26% por 24% ao ano, em 12 meses. A economia nas parcelas fica perto de R$ 19 mil, menos da metade do fee de R$ 40 mil. Com o fee, o custo total vai a 28,9% ao ano, acima dos 26% que ela já pagava.
Quando a economia é pequena ou o prazo é curto, há desenhos que preservam a relação: fee fixo menor, fee calculado como percentual da economia de juros gerada, ou fee diferido junto com o mandato de alongamento. Mandatos de reestruturação têm lógica própria, que detalhamos em o mandato de dívida que pode ser seu.
Mostrar essa conta na proposta é o que separa assessoria de intermediação. O Dárico ajuda a montar o lado da empresa dessa negociação: a inteligência artificial da Daryk calcula a capacidade de crédito, gera o material com a marca do assessor e leva a operação a mais de 2.500 instituições, com o matchmaking ordenando as instituições pelo custo ao cliente. A decisão de crédito é sempre da instituição financeira.
O que o contrato de fee de sucesso precisa dizer?
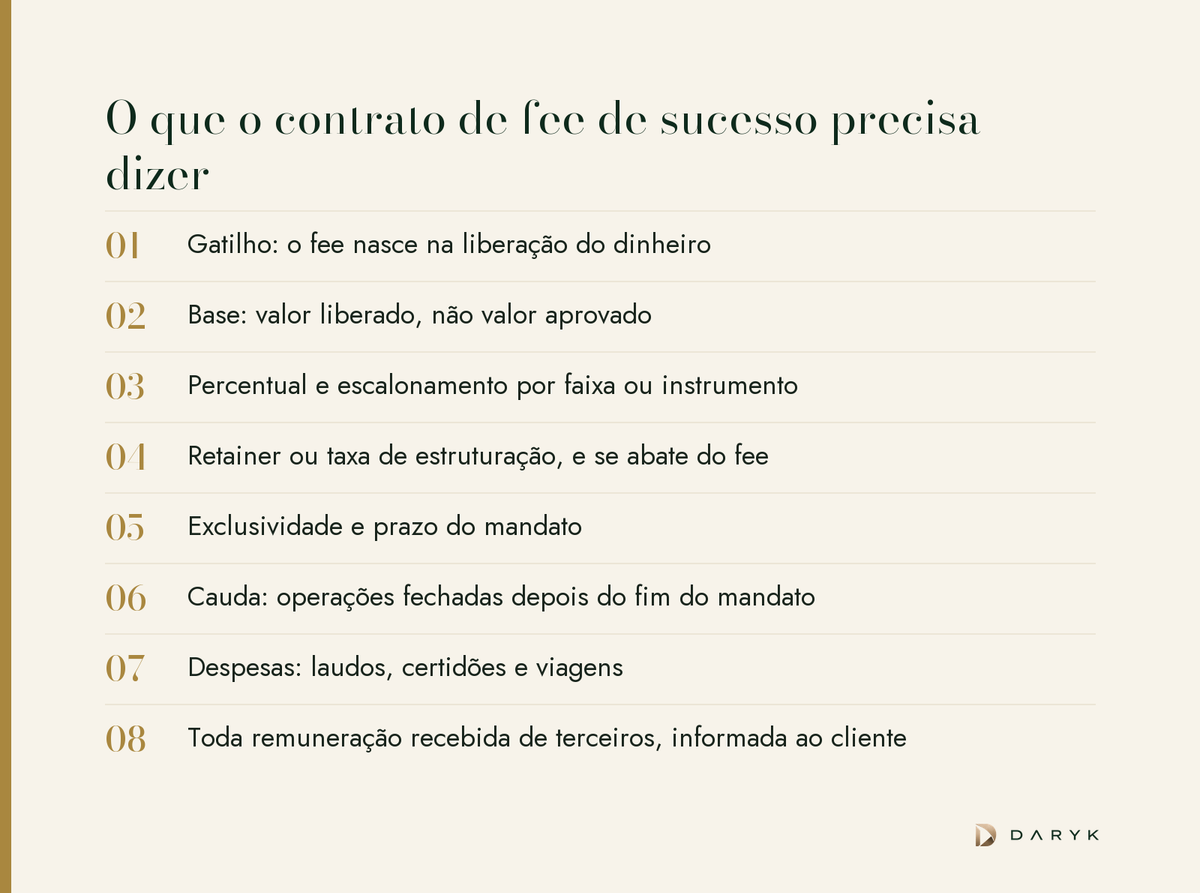
O contrato de fee de sucesso precisa dizer, por escrito e antes do trabalho começar, quando o fee nasce, sobre qual valor e o que acontece se a operação sair depois do fim do mandato. As oito cláusulas que evitam briga:
- Gatilho. O fee nasce na liberação do dinheiro, não na aprovação.
- Base. Valor liberado, não valor aprovado nem limite concedido.
- Percentual e escalonamento. Por faixa de valor ou por instrumento.
- Retainer. Valor, periodicidade e se é abatido do fee.
- Exclusividade e prazo. Por quanto tempo e com quais instituições.
- Cauda. Se uma instituição apresentada pelo assessor fechar a operação depois do fim do mandato, por quanto tempo o fee é devido.
- Despesas. Quem paga laudos, certidões, registros e viagens.
- Remuneração de terceiros. Toda remuneração recebida de instituições, informada ao cliente.
A última cláusula tem peso regulatório. Quem atua como correspondente de uma instituição recebe dela, e o contrato de correspondente deve vedar a cobrança, em benefício próprio, de valores ligados aos produtos da instituição contratante, segundo o art. 14, VII, da Resolução CMN 4.935. Assessoria contratada pela empresa e correspondente bancário são relações diferentes: separe os contratos e leve o desenho ao jurídico. Assessores de investimento têm ainda regras próprias de remuneração e transparência na Resolução CVM 178, e devem validar o modelo com o compliance, como explicamos em receitas escondidas na base da assessoria.
Próximo passo
Na próxima proposta, inclua uma linha que hoje quase ninguém inclui: o custo total da operação para o cliente, com o fee anualizado, comparado ao custo da dívida atual. Se o número não fechar, mude o desenho do fee antes de mandar. Para montar a operação com material e mercado em um só lugar, comece pelo Dárico: