O assessor de investimentos que olha só a carteira enxerga metade do patrimônio do cliente empresário. A outra metade está na empresa, e muitas vezes ela paga ao banco bem mais do que a carteira rende. Crédito empresarial não é um assunto que o assessor pode ignorar: é o lado do balanço da família que mais destrói valor sem aparecer no extrato.
Os números do Banco Central mostram o tamanho da distância. Em setembro de 2026, o capital de giro custava em média 24,3% ao ano e o giro rotativo, 40,4% ao ano, enquanto a meta Selic estava em 13,75% ao ano. Quem cuida da carteira e não pergunta pela dívida está otimizando a ponta que rende menos.
Por que o assessor de investimentos deve olhar o crédito empresarial do cliente?
O assessor de investimentos deve olhar o crédito empresarial do cliente porque a dívida da empresa decide o que acontece com a carteira. Ela aparece de três formas, e todas chegam ao assessor tarde demais:
- Resgate surpresa. A empresa aperta o caixa no fim do mês e o sócio resgata a aplicação para cobrir a folha ou o fornecedor. O assessor vê o resgate, mas não vê a causa.
- Aval e garantia pessoal. É comum o crédito a empresas de menor porte vir com aval dos sócios. Se a empresa atrasa, o risco bate no patrimônio da pessoa física que você assessora.
- Dívida curta que vence junto. Segundo o FGV/IBRE, com dados do Banco Central, as concessões de capital de giro de até 365 dias cresceram 171,8% no primeiro semestre de 2026, enquanto as de prazo maior caíram 9,4%. Mais renovações em menos tempo significam mais chances de o banco reduzir o limite justamente quando a empresa precisa.
Há também um motivo comercial. O cliente que recebe ajuda para resolver a dívida da empresa não troca de assessor por 0,1 ponto de taxa de administração. A relação deixa de ser sobre produto e passa a ser sobre o patrimônio inteiro. É a primeira das receitas escondidas na base da sua assessoria.
O que a Resolução CVM 178 permite ao assessor no crédito empresarial?
A Resolução CVM 178 permite ao assessor de investimento exercer atividades complementares ligadas aos mercados financeiro, de capitais, securitário e de previdência e capitalização, desde que não sejam conflitantes com a atividade principal (art. 7º). O texto da norma define o que fica de cada lado:
- O que é a atividade. Prospectar e captar clientes, receber e transmitir ordens e prestar informações sobre os produtos e serviços dos intermediários (art. 3º), como preposto do intermediário.
- O que conflita. Administração de carteira, consultoria e análise de valores mobiliários são exemplos de atividade conflitante (art. 7º, § 1º), e o assessor não pode prestá-las aos clientes, ainda que de graça (art. 25, III).
- Como receber. É vedado receber ou entregar numerário, títulos ou ativos de clientes, ressalvada a remuneração por serviços complementares e não conflitantes (art. 25, I).
- Quem assina. O assessor não pode ser procurador ou representante de clientes perante intermediários (art. 25, II). Na prática, o assessor informa e organiza; a empresa negocia e assina.
- Sigilo e transparência. O assessor deve guardar sigilo das informações confidenciais a que tem acesso e, quando o cliente pedir, descrever como é remunerado (art. 23, § 1º).
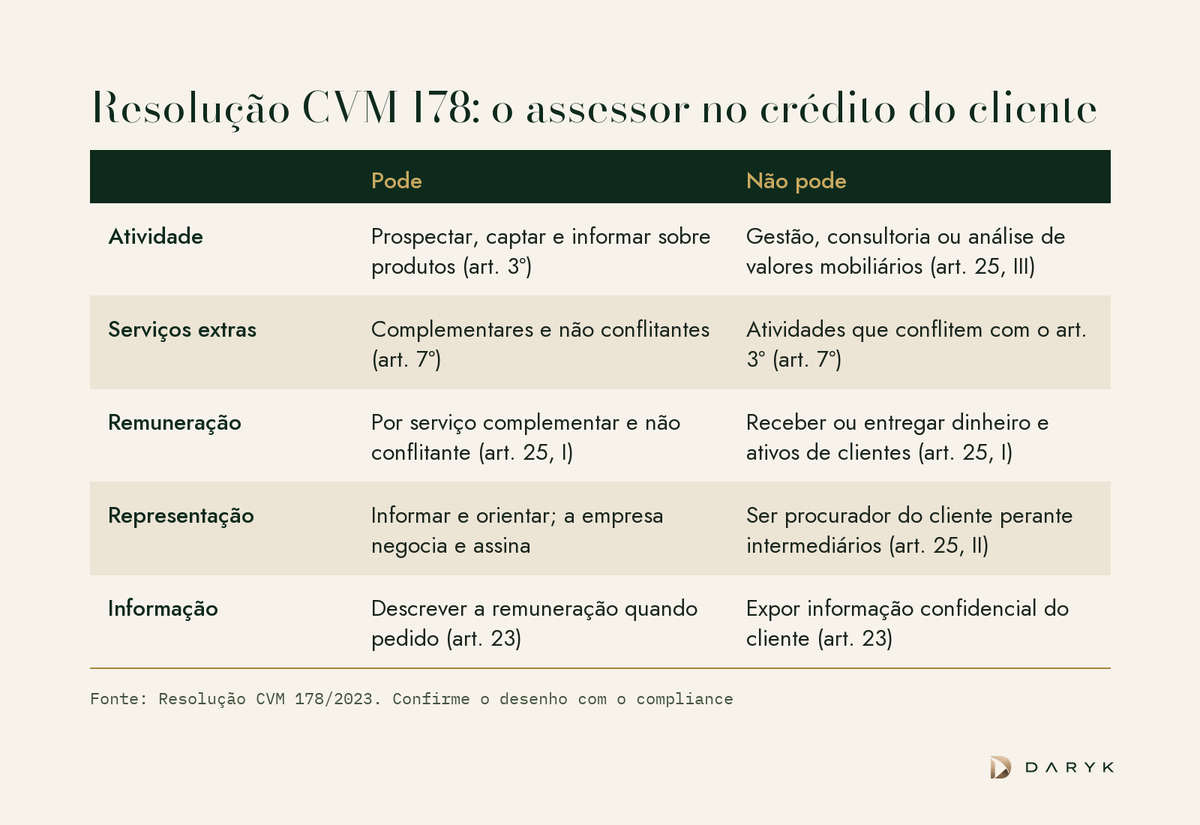
A leitura conservadora: ajudar a empresa do cliente a organizar documentos, medir capacidade de pagamento e chegar a instituições de crédito pode se encaixar como atividade complementar, mas não há resposta única. O contrato com o intermediário, as políticas dele e a forma de cobrança mudam a resposta. Antes de oferecer o serviço, leve o desenho ao compliance do escritório e confirme com o intermediário, que também tem o dever de verificar conflitos (art. 7º, § 3º). Quando a operação envolver valores mobiliários, como debêntures ou notas comerciais, a distribuição segue as regras próprias da CVM e passa por instituição autorizada.
Como saber se a empresa do cliente está pagando caro pelo crédito?
Para saber se a empresa do cliente está pagando caro pelo crédito, compare o custo efetivo de cada linha com a média do mercado para a mesma modalidade. A taxa nominal da proposta não serve: o número certo é o Custo Efetivo Total, que inclui IOF, tarifas, seguros e reciprocidade, como mostramos em custo real do capital de giro. Com o CET em mãos, o teste tem três passos:
- Comparar com a média. Giro de até 365 dias a 24,4% ao ano, giro acima de 365 dias a 23,8% e giro rotativo a 40,4% foram as médias do Banco Central em setembro de 2026. Empresa pequena paga acima da média, mas a distância precisa ter explicação.
- Olhar o prazo. Dívida longa financiada com giro curto é sinal de problema, mesmo com taxa razoável.
- Medir a capacidade. A pergunta final não é "a taxa está alta?", é "quanto a empresa suporta de dívida?". Os indicadores dessa conta estão em capacidade de endividamento.
Exemplo ilustrativo, com números hipotéticos: o cliente tem R$ 3 milhões aplicados com rendimento próximo da Selic, cerca de R$ 412 mil por ano antes de impostos. A empresa dele carrega R$ 2 milhões em capital de giro a 30% ao ano, R$ 600 mil de juros por ano. No consolidado, a família paga mais do que ganha. Isso não quer dizer que a resposta é resgatar a carteira para quitar a dívida: liquidez, garantias, tributação e a separação entre pessoa física e jurídica entram na decisão, que é do cliente. Quer dizer que alguém precisa olhar as duas pontas juntas.
Para começar pela ponta da dívida na própria reunião, a ferramenta gratuita de rolagem mostra quanto vence nos próximos 12 meses e a que custo, com os números que o cliente já tem.
Como ajudar a empresa do cliente sem virar analista de crédito?
Ajudar a empresa do cliente sem virar analista de crédito é dividir o trabalho em diagnóstico, material e mercado, e não fazer nenhuma das três à mão. O diagnóstico vem primeiro, porque evita a pior situação para o assessor: levar ao banco um pedido que o comitê recusa. Se isso já aconteceu, os motivos mais comuns estão em banco negou crédito à empresa, e a nota que pesou na recusa está em score de crédito da empresa.
O Siglo Capacidade de Crédito entrega esse diagnóstico por R$ 99, sem assinatura: um parecer em PDF com a faixa de dívida suportável em três cenários, o Score de AAA a D em cinco dimensões e a classe de risco, calculados pela inteligência artificial da Daryk a partir dos documentos da empresa. Com ele, a conversa com o cliente muda de "acho que dá para conseguir" para "a empresa suporta até tanto, neste cenário". Se a operação for adiante, o Kit Banco organiza o material para o comitê e o Dárico leva o pedido a mais de 2.500 instituições. A decisão de crédito é sempre da instituição financeira.
Que perguntas fazer ao cliente empresário na próxima reunião?
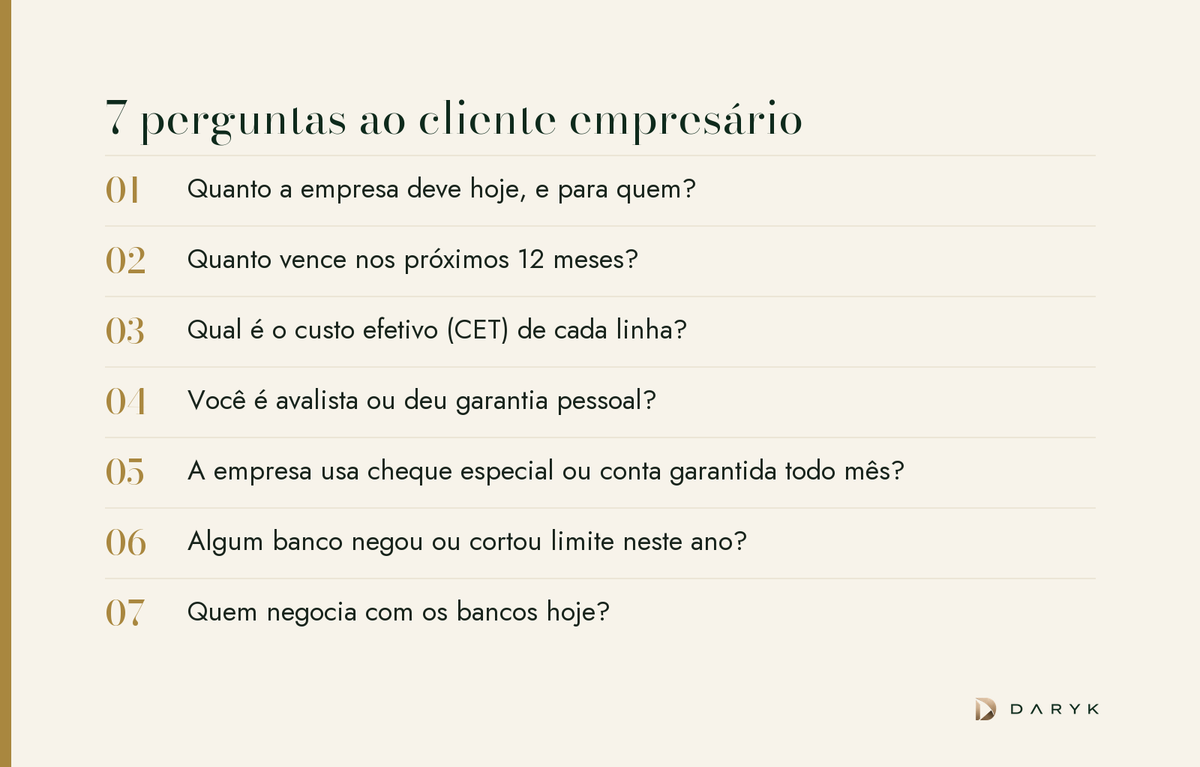
As perguntas a fazer ao cliente empresário na próxima reunião são as que revelam dívida cara, dívida curta e risco pessoal. Sete bastam:
- Quanto a empresa deve hoje, e para quem? Mostra concentração em um único banco, que reduz o poder de negociação.
- Quanto vence nos próximos 12 meses? Mede a pressão de renovação.
- Qual é o custo efetivo de cada linha? Se ninguém sabe o CET, há dinheiro sendo perdido.
- Você é avalista ou deu garantia pessoal? Conecta a dívida da empresa ao patrimônio que você assessora.
- A empresa usa cheque especial ou conta garantida todo mês? Uso recorrente de rotativo indica necessidade estrutural de capital de giro financiada com a linha mais cara.
- Algum banco negou ou cortou limite neste ano? Antecipa a próxima crise de caixa.
- Quem negocia com os bancos hoje? Muitas vezes a resposta é "ninguém" ou "o gerente decide".
Próximo passo
Separe os cinco clientes empresários com mais patrimônio na sua base e faça as sete perguntas. Para quem tiver dívida relevante, comece pela calculadora gratuita de capacidade de crédito e, se o caso pedir parecer, pelo Siglo Capacidade de Crédito. O valor pago vira crédito na primeira mensalidade do Dárico. Veja no vídeo o que o parecer entrega: