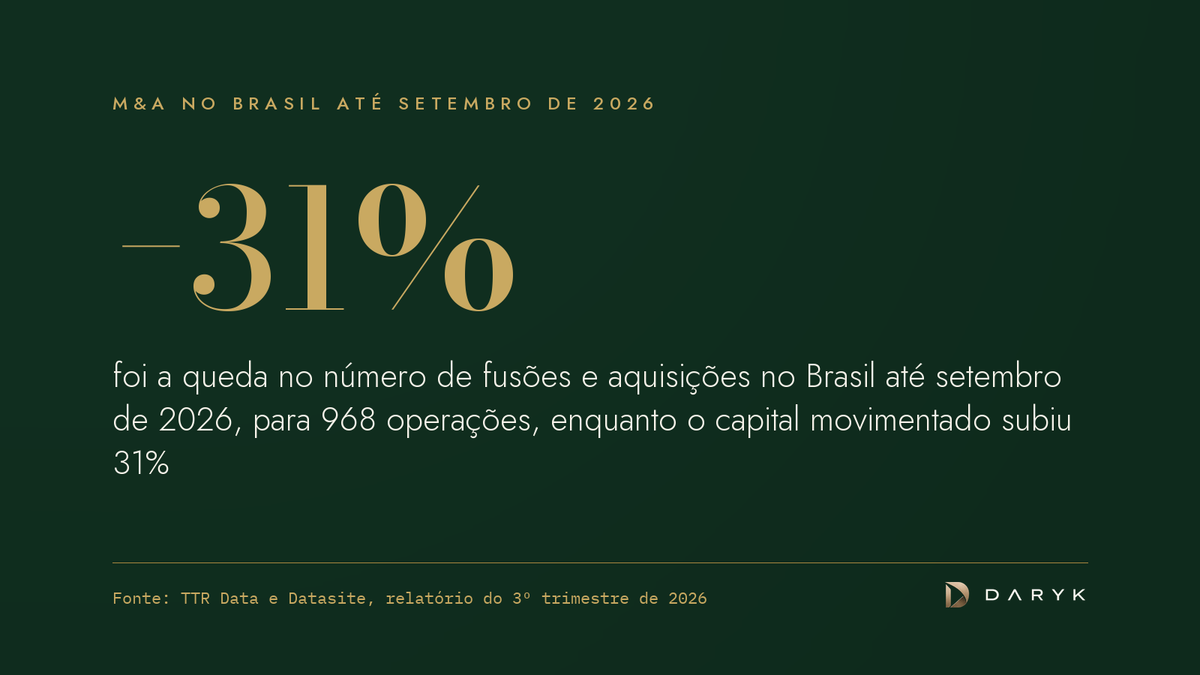
O mercado de M&A em 2026 caiu no número de operações, não no dinheiro. Até setembro, o Brasil somou 968 fusões e aquisições, 31% menos que no mesmo período de 2025, enquanto o capital movimentado subiu 31%, segundo o relatório do terceiro trimestre do TTR Data com a Datasite. A KPMG mediu o mesmo movimento no primeiro semestre: 610 operações, queda de 35%, valor 22,3% maior e mais de 85% dele em negócios acima de R$ 1 bilhão.
Para a boutique de M&A, é a pior combinação possível. O dinheiro se concentrou nos negócios gigantes, que costumam ficar com os grandes bancos de investimento, e o meio do mercado encolheu: as transações domésticas caíram 40,6% em quantidade no semestre. Crescer num ano assim não depende de esperar o mercado voltar. Depende de ir para onde as operações continuaram acontecendo e de vender ao mesmo cliente mais de um tipo de mandato.
O mercado de M&A caiu em 2026?
O mercado de M&A caiu em 2026 em número de operações e subiu em valor. Duas séries de mercado independentes apontam na mesma direção: queda de 31% no número de transações até setembro, pelo TTR Data, e de 35% no primeiro semestre, pela KPMG. A KPMG revisou neste ano os critérios de contagem das operações com fundos de private equity e venture capital, o que pede cuidado na comparação com 2025; a série do TTR Data, feita com outra metodologia, confirma a direção. Na América Latina inteira, foram 1.720 transações até setembro, e o Brasil respondeu por mais da metade delas.
O valor subiu por concentração. Na conta da KPMG, operações acima de R$ 1 bilhão responderam por mais de 85% do valor do semestre. Para quem assessora empresas de médio porte, o dado que importa é outro: as transações domésticas, terreno natural da boutique, caíram 40,6% em quantidade e 22% em valor.
Onde as operações de M&A continuaram acontecendo em 2026?
As operações de M&A continuaram acontecendo onde havia comprador estrangeiro, fundo com dinheiro para investir e setor em transformação. O retrato do primeiro semestre, pela KPMG:
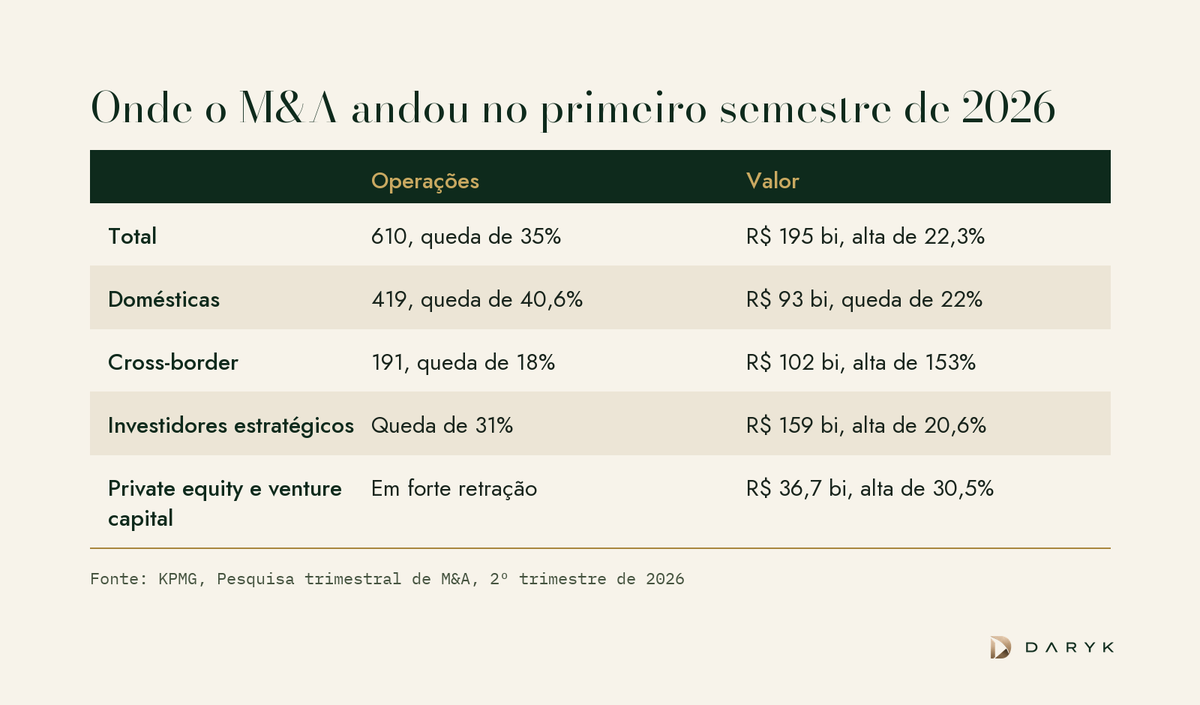
- Comprador estrangeiro. As operações cross-border caíram 18% em quantidade, menos da metade da queda das domésticas, e o valor subiu 153%, para R$ 102 bilhões. Ter comprador de fora na lista de cada mandato deixou de ser opcional.
- Fundos. Private equity e venture capital movimentaram R$ 36,7 bilhões no semestre, alta de 30,5% no valor, mesmo com forte retração no número de negócios. Em 2025, fundos estiveram em metade das 1.581 transações do ano. Fundo compra com comitê, e comitê compra material bem feito.
- Setores em movimento. Mineração teve 55% mais operações no semestre, e o valor das operações de energia saltou de R$ 2,7 bilhões no primeiro trimestre para R$ 18,2 bilhões no segundo.
A leitura prática para a boutique: o mandato de venda não acabou, mudou de comprador. Quem vende empresa de médio porte em 2026 precisa chegar ao fundo e ao estrangeiro com o material que eles exigem, e não só ao concorrente local que o dono já conhece.
O que a boutique de M&A pode fazer quando o cliente não vende?
Quando o cliente não vende, a boutique de M&A pode assessorar a dívida dele, e esse mandato cresceu em 2026. No primeiro semestre, as concessões de capital de giro de até 365 dias subiram 171,8%, enquanto as de prazo acima de um ano caíram 9,4%, segundo análise do Blog do IBRE da FGV com dados do Banco Central, que leu o movimento como um encurtamento do horizonte financeiro das empresas. Com a Selic em 13,75% ao ano, empresa que roda dívida curta precisa alongar, reestruturar ou trocar de credor.
O dono que adiou a venda continua precisando de alguém que conheça os números dele, e a boutique já conhece. O argumento completo está em seu cliente não vai vender agora: o mandato de dívida pode ser seu. Quando a operação de crédito é encaminhada pela Daryk a uma instituição com a qual ela tem contrato vigente, a Daryk atua como correspondente bancário, nos termos da Resolução CMN 4.935: o matchmaking ordena as instituições pelo custo ao cliente, e a decisão de crédito é sempre da instituição.
Entre vender tudo e não vender nada existe ainda a venda parcial: um fundo compra uma participação, capitaliza a empresa e deixa o dono no comando com um sócio e metas. Para o fundador que não quer sair e para o fundo que tem dinheiro a investir, é o mandato do meio.
Como a boutique de M&A gera mandatos de venda num mercado menor?
A boutique de M&A gera mandatos de venda num mercado menor chegando ao dono antes da decisão de vender, e não depois dela. Com menos operações fechando, o comprador escolhe a empresa pronta, e quem prepara a empresa tende a ser quem a leva ao mercado.
- Mandato de preparação. Diagnóstico, Ebitda ajustado, valuation de referência e arrumação de passivos, cobrados à parte, meses antes da venda. O roteiro está em vender a empresa em 2027: o que fazer nos próximos 180 dias.
- Sucessão. Dono sem sucessor é uma fonte previsível de mandatos de venda total ou parcial. A conversa começa por sucessão ou venda: o dilema do dono de empresa familiar.
- Valuation como porta de entrada. Um valuation indicativo com método declarado abre a primeira reunião melhor que uma apresentação institucional. O Siglo Valuation entrega a faixa de valor da empresa e das quotas por R$ 249, com múltiplo do setor, fluxo de caixa descontado e ponte até o equity.
- Carteira antiga. Empresas assessoradas em captações e reestruturações anteriores já confiaram os números à boutique. São a primeira lista de quem pode vender, comprar ou captar em 2027.
- Remuneração em etapas. Fee de preparo mais fee de sucesso protege a receita da boutique quando a transação demora, tema de fee de sucesso em captação: quanto cobrar sem perder o cliente.
Como a boutique de M&A faz mais com a mesma equipe?
A boutique de M&A faz mais com a mesma equipe tirando o analista da planilha. Em cada mandato, as mesmas horas vão para planilhar balanços, montar o valuation, escrever o material, listar compradores e organizar o data room, e é esse tempo que limita quantos mandatos a casa carrega ao mesmo tempo. É o modelo descrito em escritórios que atuam como mini bancos de investimento: a boutique vende julgamento e relacionamento, não horas de planilha.
A conta da capacidade é simples. Num exemplo ilustrativo, se cada mandato consome 120 horas de analista só em números e material, e a casa tem dois analistas com 1.500 horas por ano cada para esse trabalho, o teto é de 25 mandatos por ano. Cortar essas horas pela metade dobra o teto sem nenhuma contratação, e num ano de mercado menor é a diferença entre recusar e aceitar o mandato de dívida que apareceu.
No Dárico, a inteligência artificial da Daryk lê os documentos que o cliente envia pelo Portal do Cliente, planilha balanço, DRE e endividamento, calcula a capacidade de crédito com Score de AAA a D em cinco dimensões, faz o valuation e gera Infomemo, One Pager e Kit de Documentos com a marca da boutique. Cada número aponta para o documento de origem. Depois, a operação vai a mais de 2.500 instituições, com matchmaking, data room e roadshow até a liquidação.
Próximo passo
Comece pelo cliente que adiou a venda. Um valuation indicativo e uma leitura da dívida dele dizem se o próximo mandato é de venda, de captação ou de reestruturação. O Siglo Valuation dá a faixa por R$ 249, sem assinatura. O Dárico, por R$ 399 por mês no plano anual ou mensal sem fidelidade, leva o mandato do material ao roadshow: comece pelo Dárico.