O contador já faz metade do trabalho de um banqueiro para o cliente: fecha o balanço que o banco pede, explica o resultado ao gerente, assina a declaração de faturamento e é o primeiro a saber quando o caixa aperta. A outra metade, transformar esses números em crédito aprovado, é a consultoria financeira para empresas que o cliente procura fora e que o contador costuma entregar de graça, quando entrega.
Essa metade ficou mais valiosa. As instituições relataram oferta de crédito mais restritiva para empresas no segundo trimestre de 2026, segundo a Pesquisa Trimestral de Condições de Crédito do Banco Central, e em setembro a inadimplência das micro, pequenas e médias empresas estava em 6,07%, contra 0,71% nas grandes. Quando o banco aperta, o balanço passa a ser lido linha a linha. E quem escreve o balanço é você.
Por que o contador é o primeiro consultor financeiro do cliente?
O contador é o primeiro consultor financeiro do cliente porque tem, ao mesmo tempo, os números, o histórico e a confiança. Nenhum outro profissional reúne as três coisas:
- Os números. Balanço, DRE, balancetes, folha, impostos e, muitas vezes, os contratos de empréstimo lançados no passivo.
- O histórico. Anos de demonstrações, que mostram tendência e não só fotografia.
- O sinal de alerta. Imposto parcelado, fornecedor atrasado e retirada dos sócios acima do lucro aparecem primeiro na contabilidade.
- A conversa mensal. O empresário fala com o contador todo mês. Com o gerente do banco, só quando precisa.
O problema é que esse papel não está no contrato. O contador atende o gerente, preenche o cadastro, refaz a planilha que o banco pediu e não cobra nada por isso. O cliente vê como parte da mensalidade. O escritório vê como hora não faturada.
Que serviços de consultoria financeira o contador pode cobrar?
O contador pode cobrar serviços de consultoria financeira que nascem dos números que ele já produz. Seis serviços cabem na rotina de um escritório contábil:
- Diagnóstico de capacidade de crédito. Quanto a empresa suporta de dívida, em quais cenários, com qual classe de risco. É o serviço de entrada.
- Kit de crédito organizado. Demonstrações, endividamento, certidões e documentos societários prontos para o banco. A lista completa está em documentos para pedir crédito empresarial.
- Revisão de score e cadastro. O que derruba a nota da empresa e o que a contabilidade pode corrigir, tema de score de crédito da empresa.
- Acompanhamento do endividamento. Um painel mensal com saldo por instituição, custo efetivo e vencimentos dos próximos 12 meses.
- Apoio na captação. Preparar a empresa, comparar propostas e acompanhar até a liberação, com remuneração combinada por escrito.
- Alongamento de dívida. Identificar dívida curta e cara e montar o caso para trocá-la, sozinho ou com um parceiro especializado.
O modelo de cobrança acompanha o serviço: preço fechado para o diagnóstico e o kit, mensalidade para o acompanhamento e fee de sucesso para a captação. Dois cuidados evitam que o cliente enxergue o novo serviço como parte da mensalidade contábil. Primeiro, contrato separado, com escopo, prazo, preço e a lista do que o cliente precisa enviar. Segundo, momento certo: ofereça primeiro às empresas que têm renovação de dívida nos próximos seis meses ou que tiveram limite cortado, porque é ali que o valor do diagnóstico fica evidente sem argumento de venda. O mesmo raciocínio de receita adicional sobre a base existente aparece em receitas escondidas na base da assessoria e em originar crédito estruturado como receita do escritório.
Para entregar o kit com preço fechado sem montar tudo à mão, o Siglo Kit Banco gera, por R$ 199 e sem assinatura, o Infomemo, o One Pager e o Kit de Documentos organizado, com a marca do escritório, a partir das demonstrações que a contabilidade já fecha.
Como a contabilidade muda a nota de crédito da empresa?
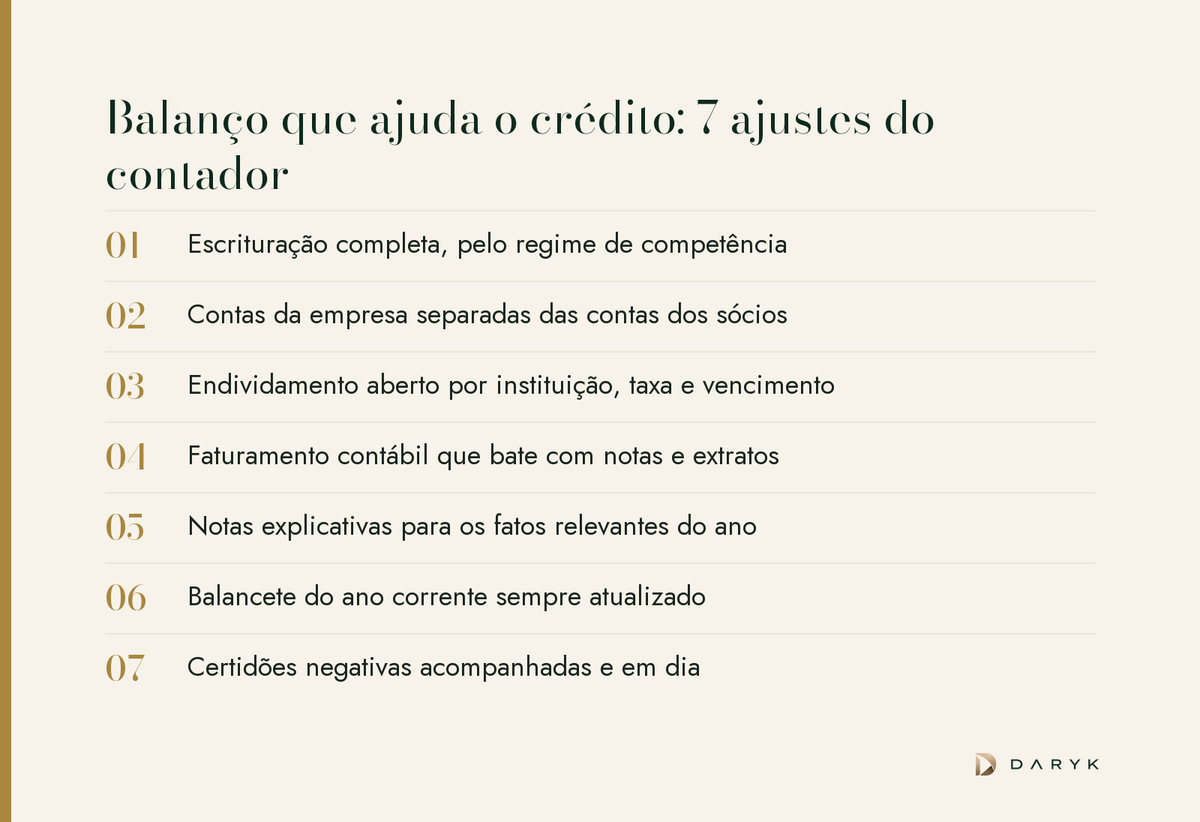
A contabilidade muda a nota de crédito da empresa porque o analista do banco só consegue aprovar o que consegue ler. Balanço feito apenas para cumprir obrigação fiscal raramente conta a história que o comitê precisa. Sete ajustes fazem diferença:
- Escrituração completa, por competência. Receita e despesa no mês em que acontecem, e não quando o dinheiro entra ou sai.
- Contas da empresa separadas das contas dos sócios. Despesa pessoal lançada na empresa distorce margem e geração de caixa.
- Endividamento aberto. Cada dívida por instituição, com taxa e vencimento, e não um saldo único de "empréstimos".
- Faturamento que bate. A receita contábil precisa conversar com as notas emitidas e com a movimentação bancária. Divergência sem explicação é o primeiro motivo de desconfiança.
- Notas explicativas. Um ano atípico, uma venda de ativo ou uma mudança de regime precisam de explicação escrita.
- Balancete do ano corrente atualizado. O banco quer saber como a empresa está agora, e não só como fechou o ano passado.
- Certidões em dia. Pendência fiscal descoberta pelo analista trava a operação na reta final.
Como entrar na captação de crédito sem confundir os papéis?
Para entrar na captação de crédito sem confundir os papéis, o contador precisa decidir para quem trabalha em cada operação: para a empresa ou para a instituição. As duas posições são legítimas, mas têm regras diferentes:
- Consultor da empresa. É contratado e pago pela empresa, trabalha no interesse dela e pode comparar instituições livremente.
- Correspondente bancário. É contratado pela instituição financeira e recebe dela. Pela Resolução CMN 4.935, o contrato de correspondente deve vedar a cobrança, em benefício próprio, de valores ligados aos produtos da instituição contratante (art. 14, VII), e quem atua para mais de uma instituição deve apresentar ao cliente os custos e condições de cada uma (art. 14, IV).
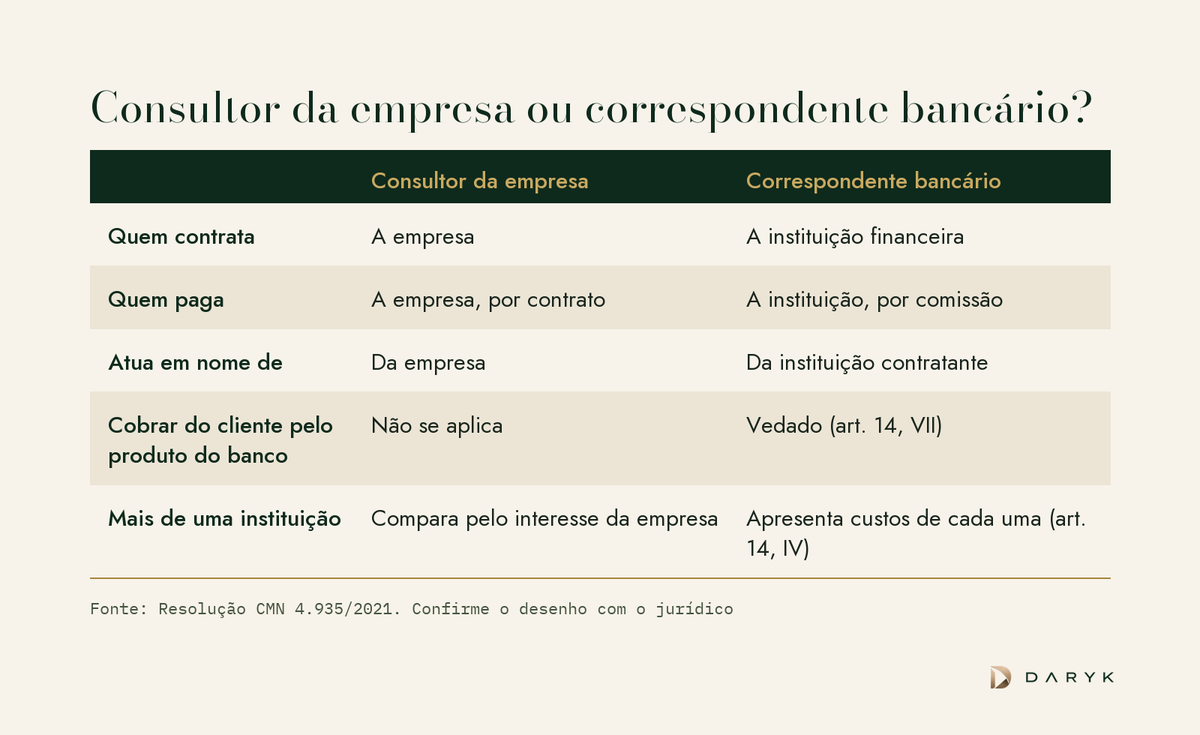
Misturar os dois na mesma operação, cobrando da empresa e recebendo da instituição sem transparência, cria conflito e risco regulatório. Separe os contratos e, na dúvida, leve o desenho ao jurídico. Documentos de clientes também merecem cuidado: balanço e imposto de renda dos sócios circulando por mensagem é um risco que detalhamos em balanço do cliente no WhatsApp.
O diagnóstico é o serviço que abre a porta. O Siglo Capacidade de Crédito entrega, por R$ 99 e sem assinatura, um parecer em PDF com a faixa de dívida suportável em três cenários, o Score de AAA a D em cinco dimensões e a classe de risco, calculados pela inteligência artificial da Daryk a partir dos documentos que o próprio escritório já tem. Quando a operação vai a mercado pelo Dárico e é encaminhada a uma instituição com a qual a Daryk tem contrato vigente, quem atua como correspondente bancário é a Daryk, nos termos da Resolução CMN 4.935, e a decisão de crédito é sempre da instituição financeira.
Quanto o escritório contábil pode faturar com crédito?
O escritório contábil pode faturar com crédito uma receita nova e recorrente sobre a carteira que já tem, sem cliente novo. Exemplo ilustrativo, com premissas hipotéticas e não com dados de mercado: um escritório com 150 empresas na carteira identifica 30 com dívida bancária relevante. Se 10 contratarem um diagnóstico a R$ 2.000 e 5 passarem a pagar acompanhamento mensal de R$ 800, são R$ 20 mil em projetos e R$ 48 mil por ano em receita recorrente, antes de qualquer fee de captação.
O número importa menos que a mudança de posição. O contador que entrega o diagnóstico deixa de ser o fornecedor que o cliente compara por preço de mensalidade e passa a ser quem ajudou a empresa a conseguir crédito, ou a não tomar a dívida errada.
Próximo passo
Separe as cinco empresas da carteira com mais dívida bancária e rode a calculadora gratuita de capacidade de crédito com os números que você já tem. Para quem precisar de parecer formal, o Siglo Capacidade de Crédito é o primeiro serviço a oferecer; o valor pago vira crédito na primeira mensalidade do Dárico. Veja no vídeo o que o parecer entrega: