O jeito mais rápido de aumentar o faturamento da assessoria de investimentos é atender a empresa dos clientes que você já tem. Uma parte relevante da sua base é dona de negócio, e cada uma dessas empresas tem dívida, banco, contador e, um dia, um comprador ou um sucessor. Hoje essas receitas ficam com o gerente do banco, com quem chegou primeiro ou com ninguém.
A conta que abre a conversa cabe numa linha. Em setembro de 2026, a taxa média do crédito livre para empresas estava em 24,4% ao ano, segundo o Banco Central, enquanto a meta Selic estava em 13,75% ao ano. O seu cliente aplica perto da Selic na pessoa física e paga muito mais na pessoa jurídica. Quem enxerga os dois lados do patrimônio do empresário tem uma conversa que a prateleira de produtos não oferece.
Como aumentar o faturamento da assessoria de investimentos sem captar cliente novo?
Para aumentar o faturamento da assessoria de investimentos sem captar cliente novo, é preciso vender um segundo serviço para a mesma pessoa: cuidar do passivo da empresa dela, e não só do ativo da pessoa física. O custo de aquisição já foi pago e a confiança já existe. Falta método para descobrir quem tem demanda e estrutura para entregar sem montar um banco de investimento dentro do escritório.
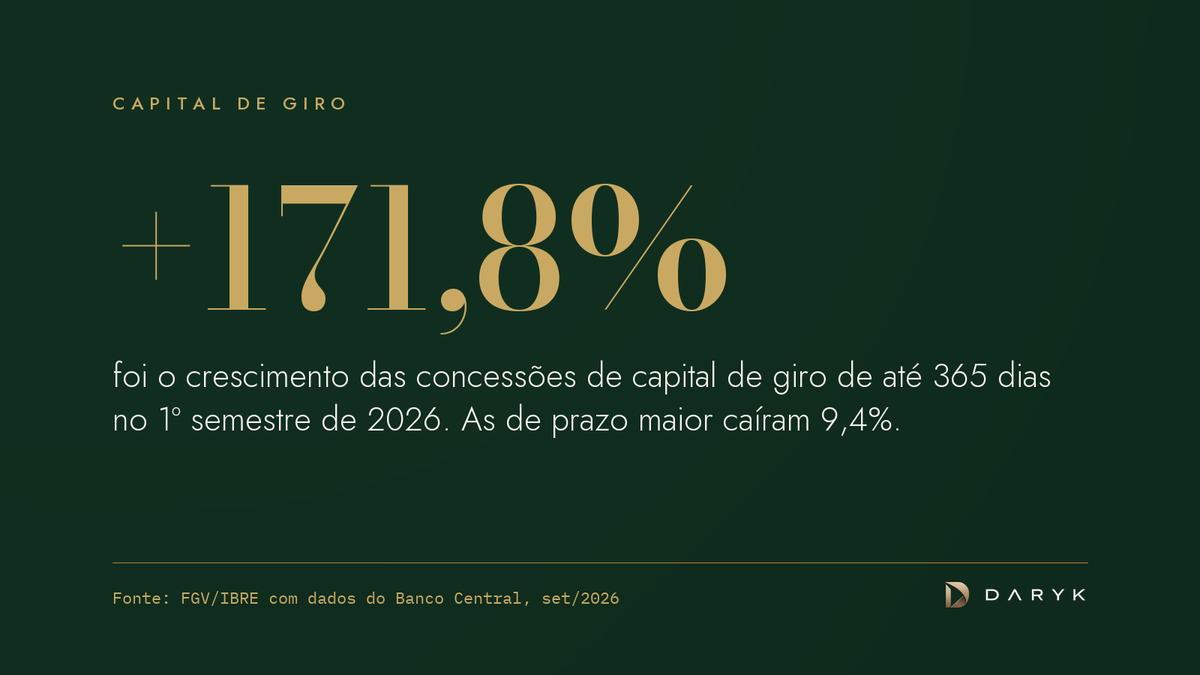
O movimento já aparece em escritórios que deixaram de depender só de distribuir produto, como mostramos em como escritórios viram mini bancos de investimento. A novidade é o tamanho da demanda. Segundo o FGV/IBRE, com dados do Banco Central, as concessões de capital de giro de até 365 dias cresceram 171,8% no primeiro semestre de 2026, enquanto as de prazo superior a um ano caíram 9,4%. As empresas estão financiando a operação no curto prazo e renovando a cada poucos meses. Cada renovação é uma negociação, e cada negociação pode ter um assessor do lado da empresa.
Quais são as 7 receitas escondidas na base da sua assessoria?
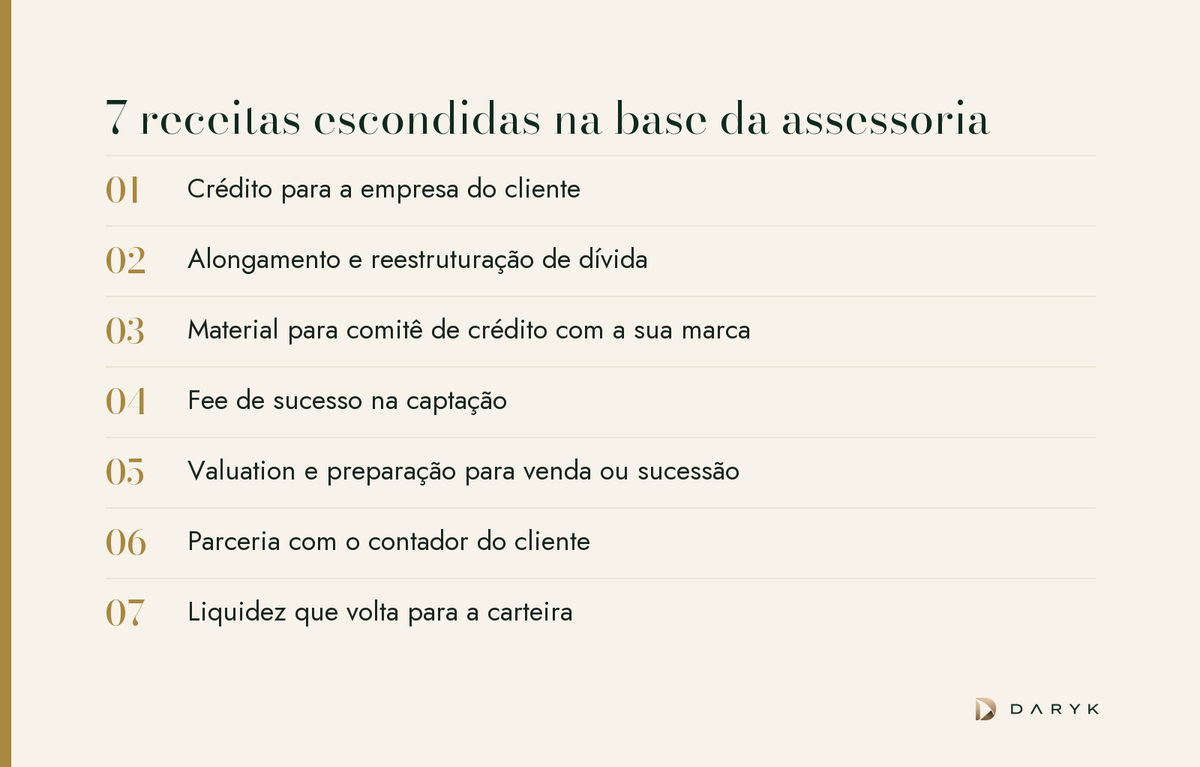
As 7 receitas escondidas na base da sua assessoria estão no passivo, na estrutura de capital e no futuro das empresas dos seus clientes. Nenhuma delas exige cliente novo.
- Crédito para a empresa do cliente. Capital de giro, financiamento de máquinas, antecipação de recebíveis. É a porta de entrada e a demanda mais frequente. Como começar sem sair do seu papel regulatório está em assessor de investimentos e crédito empresarial.
- Alongamento e reestruturação de dívida. Trocar giro curto e caro por prazo maior, com a garantia certa. Com o crédito de curto prazo em alta, é a demanda que mais cresce, e há boutiques tratando isso como mandato próprio, como em o mandato de dívida que pode ser seu.
- Material para comitê de crédito com a sua marca. Infomemo, One Pager e documentos organizados. Operação boa morre no comitê quando o material não responde ao que o analista pergunta, o tema de material para comitê de crédito.
- Fee de sucesso na captação. Remuneração sobre o valor liberado, combinada por escrito antes do trabalho. O desenho que não espanta o cliente está em fee de sucesso em captação.
- Valuation e preparação para venda ou sucessão. Todo empresário quer saber quanto vale a empresa, e poucos sabem. Um valuation com premissas declaradas abre a conversa de sucessão, de entrada de sócio ou de venda.
- Parceria com o contador do cliente. O contador tem os números e você tem a relação de patrimônio. Juntos, cobrem o ciclo inteiro. O lado dele dessa conta está em contador e captação de crédito.
- Liquidez que volta para a carteira. Dívida mais barata libera caixa, a venda de uma participação gera liquidez e a distribuição de lucros cresce. Parte desse dinheiro volta como patrimônio a investir, e você já é o assessor dele.
Quanto essas receitas podem render para o escritório?
Essas receitas podem render o equivalente a uma nova mesa de negócios, desde que a conta parta da base real e não de um desejo. A fórmula é direta:
Receita anual da frente de crédito = clientes donos de empresa × taxa de conversão × ticket médio × fee de sucesso.
Exemplo ilustrativo, com premissas hipotéticas e não com dados de mercado: um escritório com 400 clientes descobre que 100 deles são sócios de empresas com dívida bancária. Se 10% dessas empresas fecharem uma operação no ano, com ticket médio de R$ 2 milhões e fee de sucesso de 1,5%, a frente de crédito gera R$ 300 mil no ano. Some alguns valuations e um mandato de reestruturação, e o número cresce sem um único cliente novo.
Três variáveis mandam nessa conta, e todas estão sob controle do escritório:
- Taxa de conversão. Depende de chegar ao comitê com material completo e com um pedido que caiba no balanço. Pedido acima da capacidade vira recusa, e recusa queima a relação.
- Tempo por operação. Planilhar balanço, montar o material e procurar a instituição certa à mão consome semanas. O que não escala trava a frente no terceiro cliente.
- Fee que o cliente aceita. O fee só para de pé se for menor do que a economia que a operação gera para a empresa. Essa comparação precisa estar na proposta.
Material completo e tempo por operação, as duas primeiras variáveis, começam no mesmo trabalho. O Siglo Kit Banco entrega, por R$ 199 e sem assinatura, o Infomemo, o One Pager e o Kit de Documentos organizado, com a marca do seu escritório.
O que a Resolução CVM 178 permite ao assessor de investimento?
A Resolução CVM 178 permite ao assessor de investimento exercer atividades complementares ligadas aos mercados financeiro, de capitais, securitário e de previdência e capitalização, desde que não conflitem com a atividade principal (art. 7º). É essa regra que abre espaço para o crédito empresarial, mas o texto da norma traz limites claros:
- Atividade principal. Prospectar clientes, receber e transmitir ordens e informar sobre produtos e serviços dos intermediários (art. 3º), sempre como preposto do intermediário.
- Atividades conflitantes. Administração de carteira, consultoria e análise de valores mobiliários são os exemplos de atividade conflitante (art. 7º, § 1º), e o assessor não pode prestá-las aos clientes, nem de graça (art. 25, III).
- Remuneração. É vedado receber valores de clientes, com a ressalva da remuneração por serviços complementares e não conflitantes (art. 25, I).
- Transparência. Quando o cliente pedir, o assessor deve descrever como é remunerado, com valores ou percentuais praticados (art. 23, § 1º, III).
- Conflitos. Cabe também ao intermediário verificar possíveis conflitos nas atividades do assessor (art. 7º, § 3º).
A leitura conservadora: assessorar o crédito bancário da empresa do cliente pode se encaixar como atividade complementar, mas a forma de contratar, cobrar e divulgar depende das regras do intermediário ao qual você está vinculado. Antes de oferecer, leve o desenho ao compliance do escritório e confirme com o intermediário. Se a operação envolver valores mobiliários, como debênture ou nota comercial, a distribuição segue as regras próprias da CVM e passa por instituição autorizada.
Como montar a frente de crédito empresarial sem contratar analistas?
Montar a frente de crédito empresarial sem contratar analistas depende de transformar em processo o que hoje é trabalho artesanal: ler balanço, planilhar, calcular capacidade, escrever o material e procurar a instituição. São quatro etapas:
- Mapear a base. Três perguntas na próxima reunião: a empresa tem dívida bancária? Quanto vence nos próximos 12 meses? Quem negocia com os bancos hoje?
- Medir antes de prometer. Calcular quanto a empresa suporta de dívida antes de falar em valor. Os bancos relataram oferta mais restritiva para empresas no segundo trimestre de 2026, com a inadimplência entre os principais fatores no segmento de micro, pequenas e médias empresas, segundo a Pesquisa Trimestral de Condições de Crédito do Banco Central. Em setembro, a inadimplência dessas empresas era de 6,07%, contra 0,71% nas grandes. Comitê nesse ambiente recusa pedido mal dimensionado.
- Montar o material. Infomemo e One Pager com cada número rastreável até o documento de origem.
- Levar ao mercado certo. Banco, cooperativa, FIDC, securitizadora: a instituição certa depende do porte, da garantia e do prazo.
Esse fluxo é o que o Dárico organiza para o assessor. A inteligência artificial da Daryk lê balanço, DRE, endividamento e certidões, calcula a capacidade de crédito com Score de AAA a D em cinco dimensões, gera Infomemo e One Pager com a marca do seu escritório e leva a operação a mais de 2.500 instituições, com matchmaking, data room e roadshow. A decisão de crédito é sempre da instituição financeira, e o matchmaking ordena as instituições pelo custo ao cliente. O cliente envia os documentos pelo Portal do Cliente, e não pelo celular do assessor, um risco que detalhamos em balanço do cliente no WhatsApp.
Próximo passo
Escolha dez clientes que são donos de empresa e faça as três perguntas nesta semana. Para quem tiver dívida, rode a calculadora gratuita de capacidade de crédito antes da segunda reunião. Quando a primeira operação aparecer, comece pelo Dárico e veja no vídeo como a operação fica pronta para o mercado: