Crédito PJ em cooperativa começa, com frequência, onde o banco disse não. Essa recusa diz mais sobre o apetite e o custo do banco do que sobre o risco da empresa. A cooperativa que sabe ler balanço transforma parte desse refugo em carteira boa; a que não sabe herda o problema que o banco evitou.
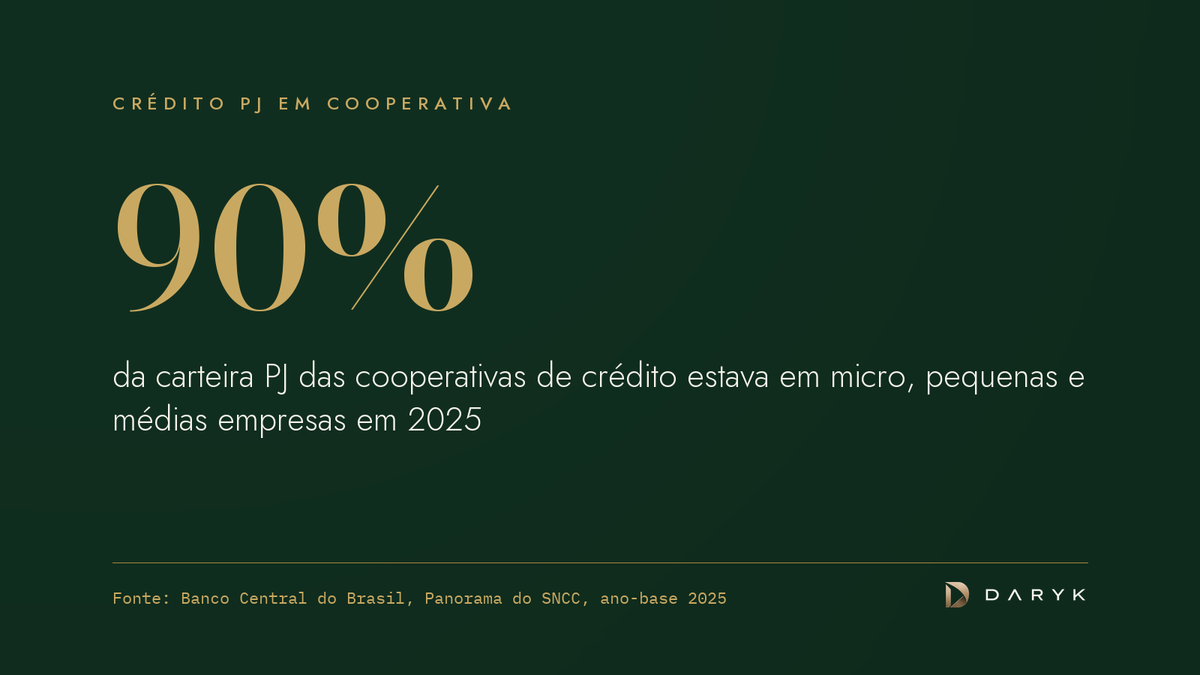
As cooperativas já estão nesse jogo. Em 2025, as micro, pequenas e médias empresas respondiam por 90% da carteira PJ do Sistema Nacional de Crédito Cooperativo, segundo o Panorama do SNCC do Banco Central. Eram 3,4 milhões de cooperados pessoa jurídica, e 96,2% deles de porte micro ou pequeno. A pergunta não é se a cooperativa atende esse público. É com que critério.
Por que o banco recusa empresas que pagariam em dia?
O banco recusa empresas que pagariam em dia porque a decisão dele mistura risco de crédito com custo, apetite e limite de exposição. Uma recusa pode significar "essa empresa não paga" ou apenas "essa empresa não cabe no nosso modelo".
Os motivos que não falam do risco da empresa:
- Tíquete pequeno. O custo de analisar e acompanhar a operação não fecha a conta do banco.
- Garantia fora do padrão. Sem imóvel, a política trava, mesmo com recebíveis de qualidade.
- Setor fora do apetite. O banco reduziu a exposição ao segmento inteiro, não àquela empresa.
- Limite já tomado. A empresa concentra a dívida num banco só, que bateu o próprio teto.
- Balanço mal apresentado. Contabilidade simples, sem notas, que o analista não teve tempo de reorganizar.
O outro lado da mesa, com os motivos de recusa vistos pela empresa, está em banco negou crédito à sua empresa. Vale ler para entender o que o associado vai trazer na primeira conversa.
A cooperativa tem vantagens nesse jogo: proximidade, relacionamento e um associado que também é dono. Pelo Panorama, o sistema já está presente em 59% dos municípios. Proximidade, porém, só vira vantagem de crédito quando vem acompanhada de análise.
O que os dados do Banco Central mostram sobre crédito PJ em cooperativa?
Os dados do Banco Central mostram que o crédito PJ em cooperativa cresce acima do mercado e com mais risco na entrada. A carteira total do SNCC cresceu 13,1% em 2025, contra 8,5% do restante do sistema financeiro. A carteira PJ desacelerou para 12%, o menor ritmo desde dezembro de 2021, e o capital de giro responde por 51,2% dela.
O risco subiu. O nível de ativos problemáticos da carteira PJ chegou a 8,7% em agosto de 2025, o maior da série desde dezembro de 2020, e terminou o ano em 8,1%, acima do restante do sistema. O próprio relatório registra que o score de contratação das cooperativas nas concessões a micro, pequenas e médias empresas mostrou risco maior que o do sistema em todos os portes, indicando política de concessão mais agressiva.
Há um detalhe que muda a leitura. Na comparação por porte, o relatório aponta que o risco da carteira do SNCC ainda é menor que o do sistema financeiro nos portes analisados. A explicação mais provável para o agregado pior é a composição: a carteira cooperativa é quase toda de empresas menores, que inadimplem mais em qualquer instituição. Em setembro de 2026, a inadimplência da carteira de crédito das micro, pequenas e médias empresas no sistema estava em 6,07%, contra 0,71% nas grandes, segundo a série 27703 do Banco Central.
A conclusão é desconfortável e útil: a cooperativa já aceita mais risco na entrada. A vantagem não pode vir de mais apetite. Tem de vir de análise melhor.
Como separar o PJ recusado bom do PJ recusado ruim?
Para separar o PJ recusado bom do ruim, descubra primeiro por que o banco recusou e depois teste a única pergunta que importa: o caixa da empresa cobre o serviço da dívida que ela já tem e da que está pedindo?
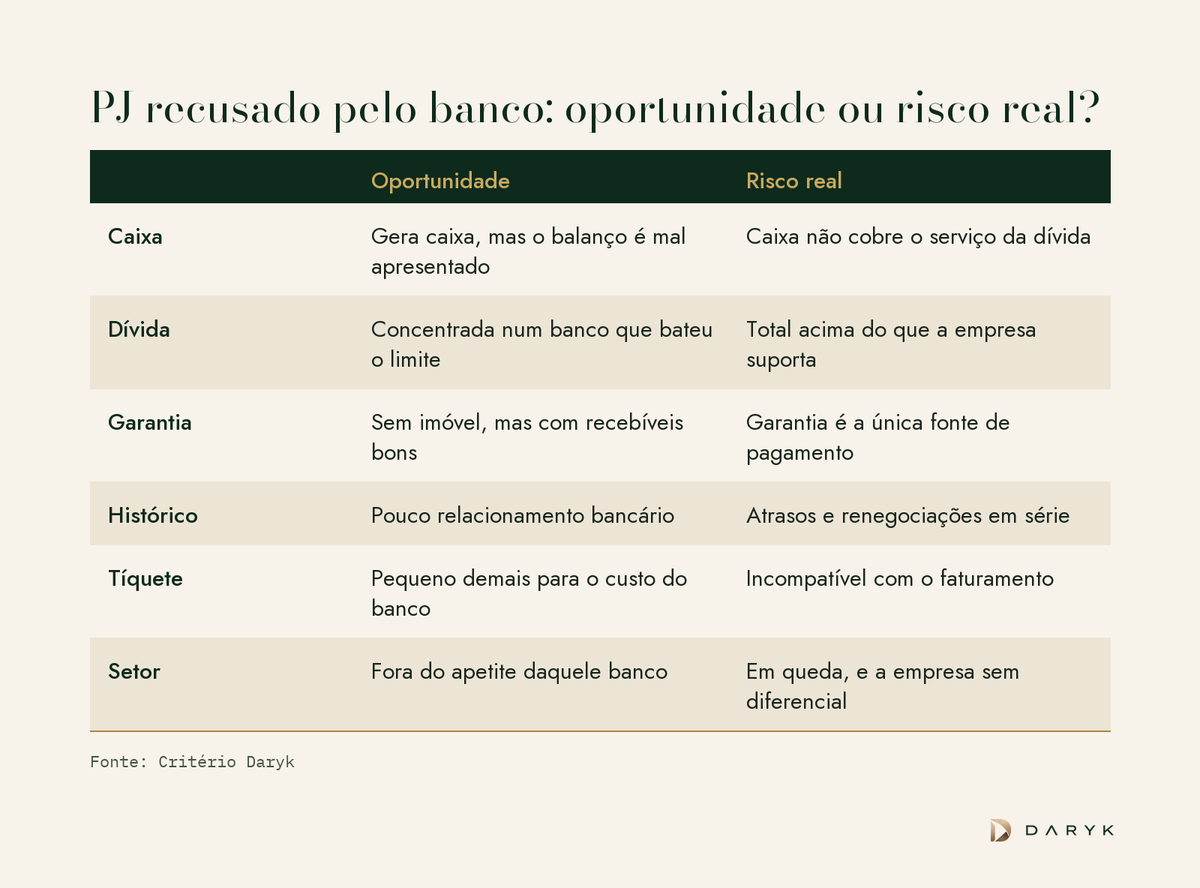
- Caixa. Oportunidade quando a empresa gera caixa e o balanço só está mal apresentado; risco real quando o caixa não cobre o serviço da dívida.
- Dívida. Oportunidade quando a dívida está concentrada num banco que bateu o limite; risco real quando o total passa do que a empresa suporta.
- Garantia. Oportunidade quando falta imóvel, mas sobram recebíveis bons; risco real quando a garantia é a única fonte de pagamento.
- Histórico. Oportunidade quando há pouco relacionamento bancário; risco real quando há atrasos e renegociações em série.
- Tíquete. Oportunidade quando o pedido é pequeno demais para o custo do banco; risco real quando é incompatível com o faturamento.
- Setor. Oportunidade quando o setor só está fora do apetite daquele banco; risco real quando está em queda e a empresa não tem diferencial.
Pergunte ao associado por que o banco recusou. Ele quase sempre sabe, e a resposta separa metade dos casos antes de abrir a planilha.
Para a outra metade, a planilha pode chegar pronta: o Siglo Planilhamento organiza até 5 balanços do associado em Excel, com os indicadores calculados, por R$ 49.
Como analisar o balanço de um associado PJ com contabilidade simples?
Para analisar o balanço de um associado PJ com contabilidade simples, reconstrua o que falta em vez de recusar o que veio. Empresa pequena costuma ter demonstrações enxutas, e isso não é sinônimo de empresa ruim.
- Cruze faturamento e extrato. A receita do balanço precisa conversar com o que passa pela conta, inclusive na própria cooperativa.
- Monte a dívida total. Bancos, cartões, antecipações, parcelamentos tributários e mútuos com sócios. O associado esquece; o SCR, com autorização dele, lembra.
- Separe pessoa física e jurídica. Na empresa pequena, despesas do dono e da empresa se misturam. Ajuste antes de calcular margem.
- Calcule a cobertura. Geração de caixa operacional contra parcelas de todas as dívidas, existentes e pedida.
- Planilhe sempre no mesmo critério. Sem isso, a comparação entre associados e entre anos não vale. O custo de fazer à mão está em planilhamento de balanços.
Para o gerente e o comitê falarem a mesma língua, o Siglo Capacidade de Crédito entrega um parecer com a faixa de dívida suportável em três cenários, o Score em cinco dimensões e a classe de risco. A decisão continua sendo da cooperativa; o parecer organiza a evidência. O método por trás da faixa está em capacidade de endividamento: quanta dívida a sua empresa pode obter.
Como crescer no crédito PJ sem piorar a carteira?
Para crescer no crédito PJ sem piorar a carteira, troque apetite por critério: limite calculado pela capacidade de pagamento, monitoramento por gatilho e escala sem multiplicar a equipe.
- Limite pela cobertura, não pela garantia. Garantia reduz a perda; não cria capacidade de pagar.
- Giro para o ciclo, não para o buraco. Com metade da carteira PJ em capital de giro, vale checar se o crédito financia o ciclo financeiro da empresa ou cobre prejuízo. A diferença está em custo real do capital de giro.
- Monitoramento que conta na provisão. Como instituição autorizada pelo Banco Central, a cooperativa segue a Resolução CMN 4.966, que manda antecipar a classificação de ativo problemático quando houver evidência de queda significativa da capacidade de pagamento. Balanço atualizado é essa evidência.
- Escala sem multiplicar analistas. O desafio é o mesmo das fintechs de crédito, descrito em SCD e SEP: como escalar crédito PJ.
Próximo passo
Separe os últimos dez associados PJ que chegaram com uma recusa de banco e classifique cada um pela tabela de oportunidade e risco. Para os que passarem, calcule a faixa de dívida suportável na ferramenta gratuita de capacidade de crédito ou peça o parecer completo no Siglo Capacidade de Crédito. O vídeo explica por que a pequena e média empresa inadimple mais.