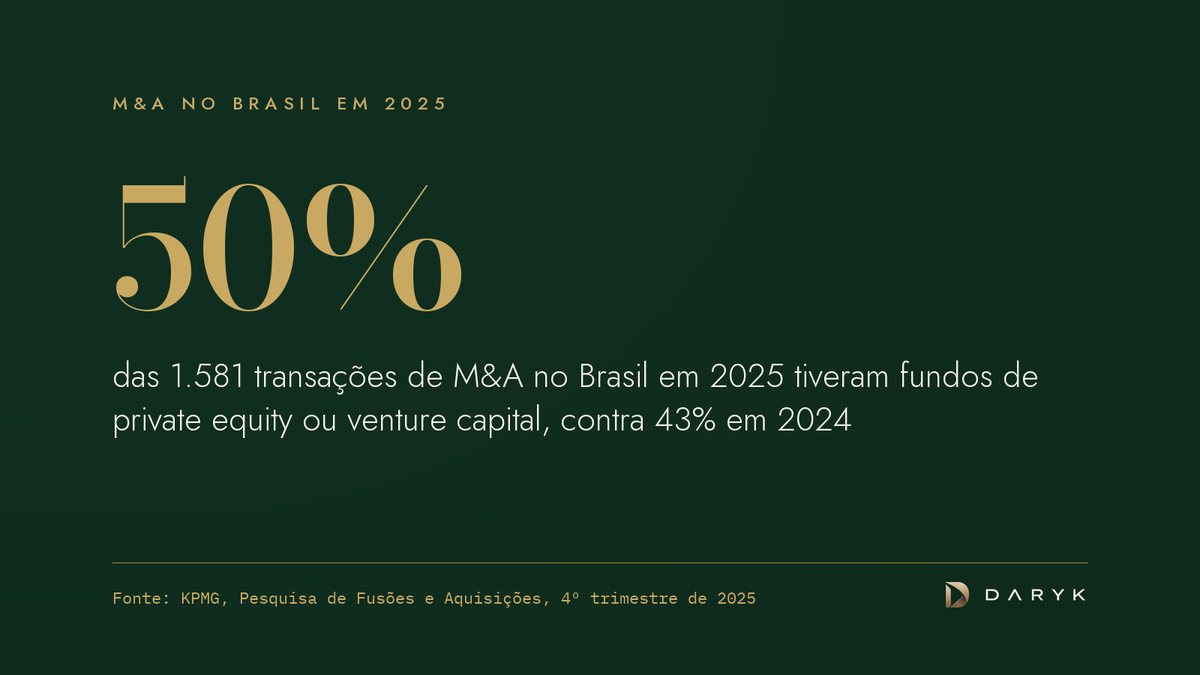
Investimento direto de family office em empresa fechada se decide antes do cheque, nas perguntas que a família fez ou deixou de fazer. Em 2025, metade das 1.581 transações de fusões e aquisições no Brasil teve fundo de private equity ou venture capital envolvido, contra 43% em 2024, segundo a pesquisa trimestral da KPMG. O family office que entra nessas empresas disputa espaço com investidores que chegam à primeira reunião com comitê, checklist e advogado.
A vantagem do family office é outra: horizonte longo, capital próprio e menos pressa para sair. Ela só vale se o cheque entra com preço defensável, proteção escrita e porta de saída. As 9 perguntas a seguir cobrem as três coisas, e cada uma tem um documento que a responde.
Por que family offices investem direto em empresas fechadas?
Family offices investem direto em empresas fechadas para capturar o retorno do mercado privado sem pagar camadas de taxa e com controle sobre a tese. O custo é fazer sozinho o trabalho que um fundo faria: originar, analisar, negociar, acompanhar e vender.
O apetite oscila com essa conta. Na edição de 2025 do relatório global de family offices da UBS, com 317 famílias pesquisadas, os mercados privados somavam 21% das carteiras em 2024, e quem planejava mudar a alocação pretendia reduzir essa fatia para 18% em média, principalmente pelos investimentos diretos. Na edição de 2026, com 307 family offices, 60% planejavam mudar a alocação estratégica em 12 meses, o maior nível já registrado pelo banco.
O investimento direto é a classe que mais exige processo próprio, com o mesmo rigor de um checklist para aprovação em comitê de investimento. Sem ele, a família compra a narrativa do vendedor, não a empresa.
Quais são as 9 perguntas antes de investir em uma empresa fechada?
As 9 perguntas antes de investir em uma empresa fechada se dividem em três blocos: preço, risco e controle. Cada bloco tem um conjunto de documentos que o responde, e nenhum deles depende da boa vontade do vendedor para existir.
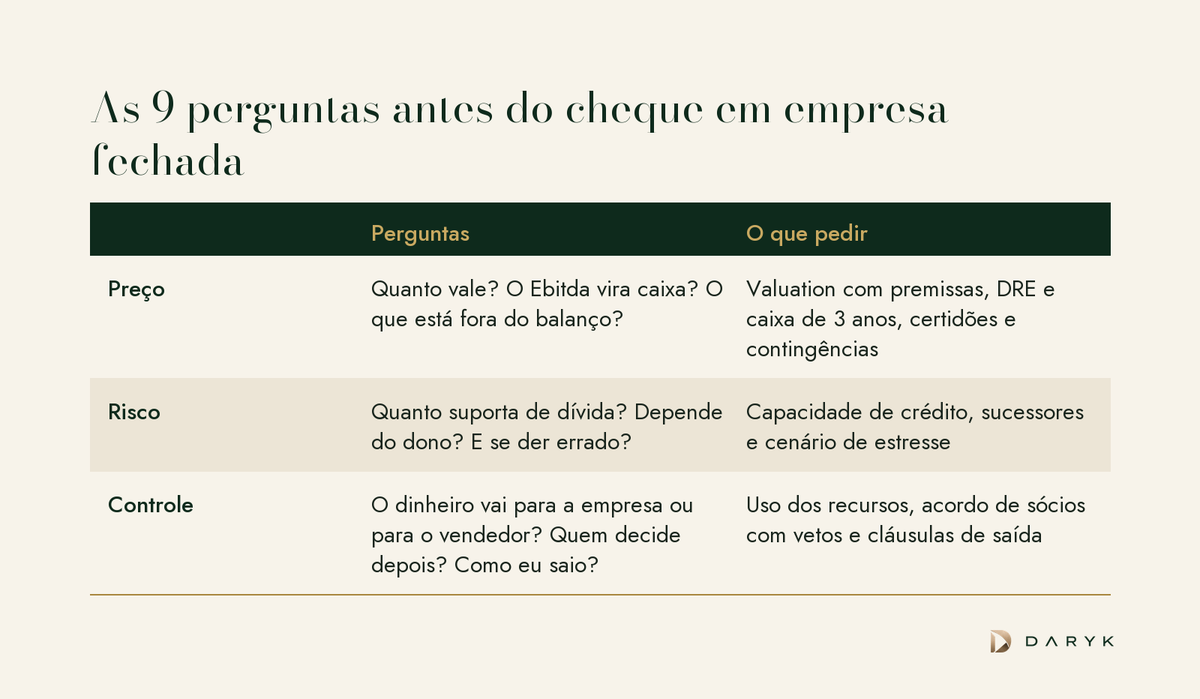
- Preço. Quanto vale, e de onde vem o múltiplo? O Ebitda vira caixa? O que está fora do balanço?
- Risco. Quanto a empresa suporta de dívida? A empresa depende do dono? O que acontece se der errado?
- Controle. O dinheiro vai para a empresa ou para o vendedor? Quem decide depois do cheque? Como e quando eu saio?
Como saber se o preço da empresa fechada é justo?
O preço de uma empresa fechada é justo quando cada componente tem origem documentada: Ebitda ajustado, múltiplo de comparáveis com data e desconto por ser fechada. A primeira pergunta, quanto vale, é a que mais se responde com "o setor negocia a tanto". O método para responder com fonte está em valuation de empresa fechada: o fim do múltiplo no chute.
A segunda pergunta, se o Ebitda vira caixa, separa lucro contábil de dinheiro. Some o caixa operacional dos últimos três anos e divida pela soma do Ebitda do mesmo período. Uma conversão baixa e persistente indica cliente que paga tarde, estoque que encalha ou investimento que não aparece na DRE, e qualquer um dos três reduz o que a família pode pagar.
A terceira, o que está fora do balanço, é trabalho de due diligence: parcelamentos fiscais, contingências trabalhistas e tributárias, garantias dadas a terceiros e contratos com partes relacionadas. Cada item entra na conta como dívida. O roteiro completo está no guia de due diligence em M&A.
Falta ainda o mecanismo de preço. No modelo de contas de fechamento, o valor final se ajusta pela dívida líquida e pelo capital de giro apurados no dia em que o negócio fecha. No modelo de caixa travado (locked box), o preço é fixado sobre um balanço de referência e o contrato proíbe saídas de dinheiro para o vendedor até o fechamento. Os dois funcionam. O que não funciona é assinar sem dizer qual.
Para chegar à mesa com uma faixa de valor própria, e não com a do vendedor, o Siglo Valuation cruza múltiplo do setor, desconto de porte e fluxo de caixa descontado a partir do balanço e da DRE da empresa, com as premissas declaradas.
Quanto a empresa suporta de dívida antes de receber o cheque?
Quanto a empresa suporta de dívida define quanto risco o cheque do family office carrega, porque o sócio é o último da fila. Na falência, o capital só volta depois que os credores recebem, e até créditos de sócios contratados fora de condições de mercado caem na classe dos subordinados, atrás dos quirografários, pelo art. 83, VIII, da Lei 11.101/2005.
Um exemplo ilustrativo mostra por que essa pergunta anda junto com a sétima. Uma empresa com Ebitda de R$ 8 milhões e dívida líquida de R$ 28 milhões opera a 3,5 vezes. Se o family office aporta R$ 12 milhões como aumento de capital e a empresa usa o dinheiro para amortizar dívida, a relação cai para 2,0 vezes. Se os mesmos R$ 12 milhões compram quotas do fundador, a empresa continua a 3,5 vezes e o dinheiro sai pela porta. Mesmo cheque, risco completamente diferente.
A quinta pergunta, se a empresa depende do dono, mede o risco que não aparece no balanço: relacionamento com os maiores clientes, crédito pessoal com fornecedores, decisões que ninguém mais toma. Uma empresa pronta para receber sócio faz o trabalho descrito em vender a empresa em 2027: o que fazer nos próximos 180 dias, mesmo quando não pretende vender o controle.
A sexta, o que acontece se der errado, pede um cenário de estresse escrito: por exemplo, receita 20% menor, margem dois pontos abaixo e juros mais altos. Se nesse cenário a geração de caixa não cobre o serviço da dívida, o plano B é renegociar e, no limite, montar um plano de recuperação judicial que caiba no caixa. Melhor saber disso antes de assinar.
O Siglo Capacidade de Crédito entrega essa leitura em parecer: a faixa de dívida suportável em três cenários, o Score em cinco dimensões e a classe de risco.
Como o family office protege o investimento depois do cheque?
O family office protege o investimento depois do cheque com três cláusulas escritas antes dele: destino do dinheiro, governança e saída.
- Destino do dinheiro. Aporte primário, por aumento de capital, financia o plano da empresa; compra secundária remunera o vendedor. Muitas operações misturam os dois, e o contrato precisa dizer quanto vai para cada lado.
- Governança. Na sociedade anônima, o acordo de acionistas arquivado na sede obriga a companhia, conforme o art. 118 da Lei 6.404/1976. Ele deve prever assento no conselho, informação mensal e vetos sobre novas dívidas acima de um limite, venda de ativos relevantes, operações com partes relacionadas e distribuição de lucros.
- Saída. Tag along (vender junto se o controlador vender), drag along (obrigar a venda conjunta numa oferta pelo todo) e opção de venda com prazo e critério de preço definidos. Sem saída escrita, uma participação minoritária em empresa fechada vale pouco para qualquer outro comprador.
A estrutura do veículo também pesa. Desde janeiro de 2026, lucros e dividendos acima de R$ 50 mil por mês pagos por uma mesma empresa a uma mesma pessoa física sofrem retenção de 10% na fonte, e quem recebe mais de R$ 600 mil por ano entra na tributação mínima, nos termos da Lei 15.270/2025. Investir pela pessoa física, por uma holding ou por um fundo muda essa conta, e a decisão é do tributarista da família antes da assinatura, não depois.
Próximo passo
Antes da próxima reunião com o vendedor, responda às perguntas de preço e de dívida com números próprios. A calculadora gratuita de valuation dá a primeira faixa na hora. O Siglo Valuation, por R$ 249, entrega a faixa de valor com premissas declaradas e a ponte até o equity, e o Siglo Capacidade de Crédito, por R$ 99, mostra quanto a empresa suporta de dívida em três cenários. Os dois são avulsos, sem assinatura.