Sucessão em empresa familiar não é escolher entre o filho e o comprador. É escolher o destino de um patrimônio que costuma ser a maior parte da riqueza da família, e cada destino tem um preço: em imposto, em dívida, em controle e em conflito. O dilema trava quando a decisão é tomada pelo afeto e destrava quando cada caminho vira número.
A pergunta certa não é "meu filho quer assumir?". É "o que acontece com o valor da empresa e com a renda de cada herdeiro em cada caminho?". Ela tem resposta, e a resposta começa por saber quanto a empresa vale.
Quais são os caminhos do dono de empresa familiar?
O dono de empresa familiar tem quatro caminhos, e só um deles exige um herdeiro na cadeira de presidente.
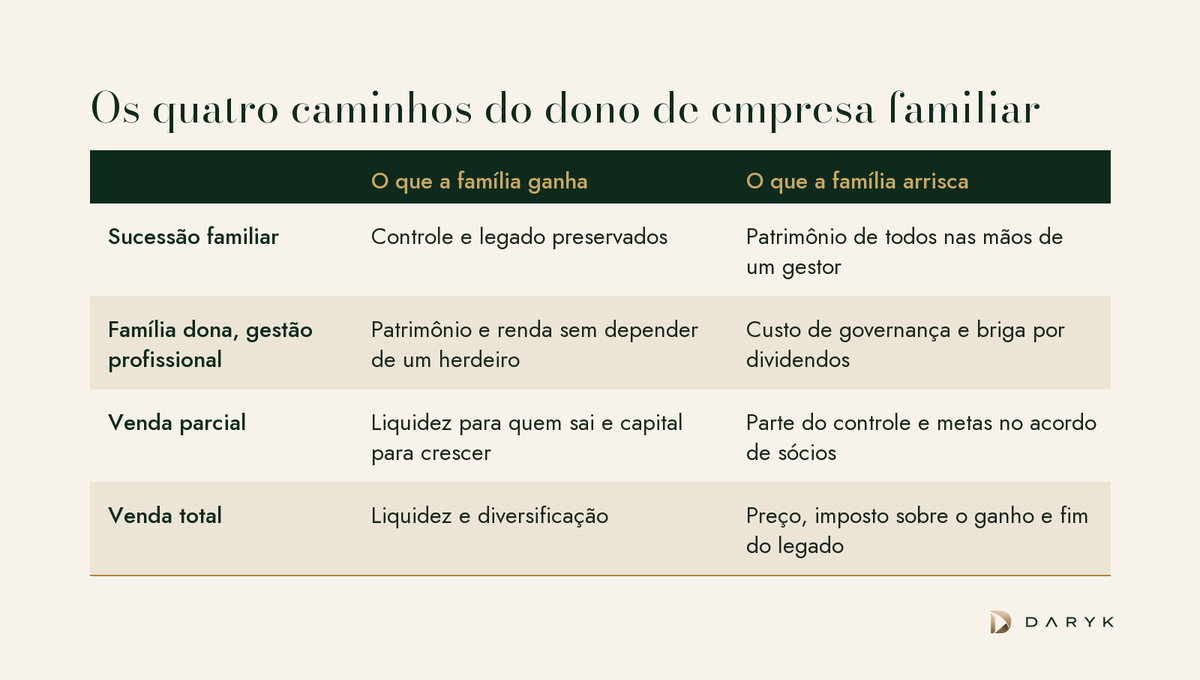
- Sucessão familiar. Um herdeiro assume a gestão e a propriedade passa aos filhos. Preserva controle e legado, mas coloca o patrimônio de todos nas mãos de um único gestor.
- Família dona, gestão profissional. A família mantém as quotas, normalmente por uma holding, e contrata um executivo de mercado, com conselho. Preserva patrimônio e renda sem depender de um herdeiro preparado; o custo é governança e o risco é a briga entre quem quer dividendo e quem quer reinvestir.
- Venda parcial. Entra um sócio investidor, como um fundo ou um family office, com participação minoritária ou majoritária. Gera liquidez para quem quer sair e capital para crescer, em troca de parte do controle e de metas no acordo de sócios.
- Venda total. Transforma a empresa em dinheiro e diversifica o patrimônio. O preço, o imposto sobre o ganho e o fim do legado são o outro lado da conta.
Como saber se a empresa familiar tem um sucessor?
A empresa familiar tem um sucessor quando alguém da família reúne, ao mesmo tempo, preparo, vontade e legitimidade. Faltando um dos três, o que existe é um herdeiro, não um sucessor. Cinco perguntas fazem o teste:
- Preparo. Ele já dirigiu uma área com meta e resultado medido, de preferência fora da empresa da família?
- Vontade. Ele quer o cargo ou aceita por obrigação?
- Legitimidade. Os irmãos aceitam ser liderados por ele, e os principais executivos ficam?
- Crédito. Bancos e grandes clientes continuam com a empresa se o fundador sair amanhã, inclusive sem o aval pessoal dele nas operações?
- Data. O fundador aceita sair de verdade, com dia marcado?
Dois "não" nessa lista indicam que a resposta honesta está na gestão profissional ou na venda. Não é um julgamento sobre os filhos. É uma leitura de risco sobre o patrimônio da família inteira.
Se o caminho for a gestão profissional, ele precisa de três peças desde o primeiro dia: um conselho com pelo menos um membro independente, um executivo com metas e remuneração de mercado, e um acordo de sócios, ou protocolo familiar, que diga quem da família pode trabalhar na empresa, como o lucro é distribuído e como um herdeiro vende a sua parte. Sem essas regras, a gestão é profissional só no organograma.
Quanto custa comprar a parte dos irmãos na sucessão?
Comprar a parte dos irmãos na sucessão costuma custar mais do que a empresa suporta de dívida, e é nessa conta que muita sucessão vira venda. Quando três herdeiros recebem partes iguais e só um opera, os outros dois querem liquidez ou renda, e o sucessor precisa pagar por isso.
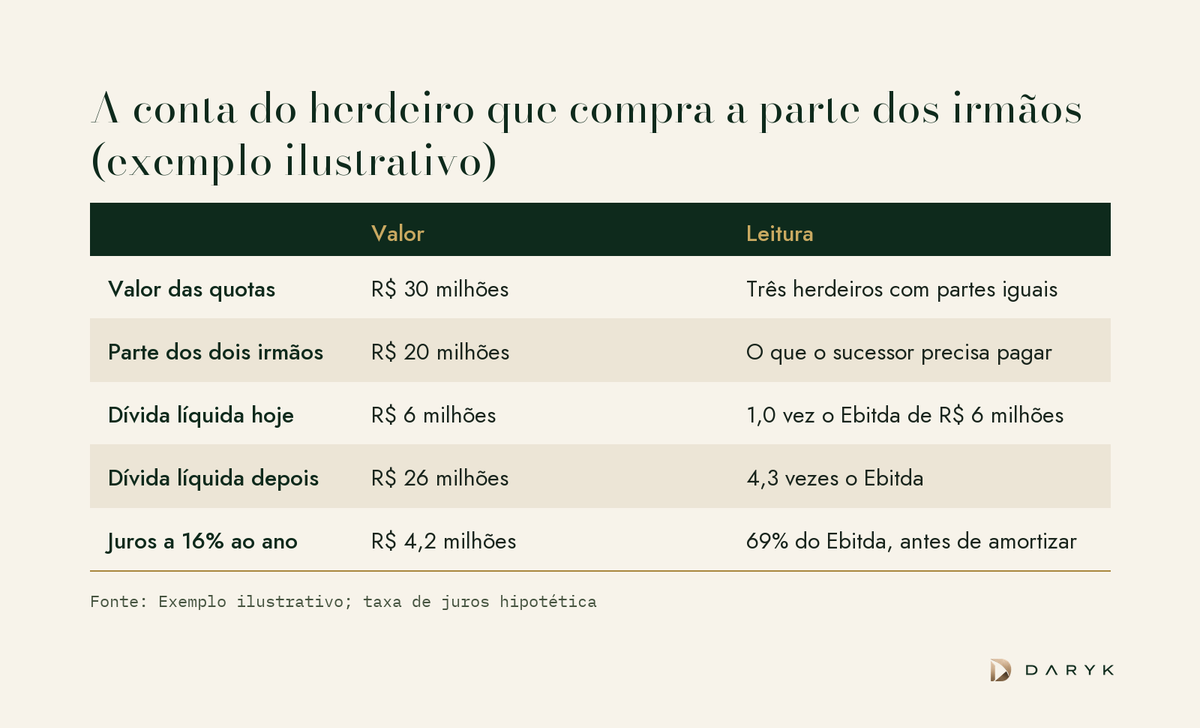
Num exemplo ilustrativo, as quotas valem R$ 30 milhões e a empresa tem Ebitda de R$ 6 milhões e dívida líquida de R$ 6 milhões. Comprar a parte dos dois irmãos custa R$ 20 milhões. Se a empresa financiar a compra, a dívida líquida vai a R$ 26 milhões, 4,3 vezes o Ebitda. A uma taxa hipotética de 16% ao ano, os juros somam R$ 4,2 milhões, 69% do Ebitda, antes de imposto, investimento e amortização. A empresa passa a trabalhar para pagar a sucessão.
As saídas para essa conta são conhecidas: pagar os irmãos em parcelas atreladas ao resultado, trazer um investidor que compre a parte de quem quer sair ou manter todos como sócios numa holding, com política de dividendos escrita. Antes de escolher, vale testar quanto a empresa suporta de dívida na ferramenta gratuita de capacidade de crédito e ter um valor de referência que os três herdeiros aceitem. O Siglo Valuation entrega essa faixa com as premissas declaradas, o que tira a discussão do campo da opinião. O método por trás do número está em valuation de empresa fechada: o fim do múltiplo no chute.
Um detalhe jurídico pesa nessa negociação. Na sociedade limitada com contrato social omisso, o sócio pode ceder quotas a outro sócio livremente, mas a cessão a alguém de fora pode ser barrada por quem tem mais de um quarto do capital, pelo art. 1.057 do Código Civil. Um irmão com um terço das quotas pode, sozinho, travar a venda da parte de outro a um investidor. O contrato social precisa ser lido antes da conversa, não depois.
Quanto custa passar a empresa para os filhos?
Passar a empresa para os filhos custa, no mínimo, o ITCMD, o imposto estadual sobre heranças e doações. Desde a Emenda Constitucional 132/2023, ele é obrigatoriamente progressivo em razão do valor do quinhão, do legado ou da doação, e na herança cabe ao estado onde era domiciliado o falecido. O teto segue em 8%, fixado pela Resolução 9/1992 do Senado, e cada estado define sua tabela.
Doação em vida com reserva de usufruto e holding familiar são os instrumentos mais usados para planejar essa passagem. A escolha depende do estado, da composição do patrimônio e do momento, e é decisão para o advogado e o tributarista da família, de preferência antes de qualquer urgência.
A renda dos herdeiros também entra na conta. Desde janeiro de 2026, lucros e dividendos acima de R$ 50 mil por mês pagos por uma mesma empresa a uma mesma pessoa física sofrem retenção de 10% na fonte, pela Lei 15.270/2025. Para a família que vai viver dos dividendos de uma empresa com gestão profissional, isso muda o desenho da distribuição.
Quando vender a empresa familiar é a melhor decisão?
Vender a empresa familiar é a melhor decisão quando nenhum caminho de sucessão passa no teste e a família precisa mais de liquidez do que de controle. Os sinais mais claros:
- Nenhum sucessor passa no teste. E a família não quer, ou não pode, pagar uma gestão profissional com governança.
- Os herdeiros querem liquidez. A maioria não opera e prefere patrimônio diversificado a quotas de uma empresa só.
- A empresa precisa de capital que a família não tem. E mais dívida do que ela suporta.
- O momento do setor é bom. Há compradores estratégicos ativos e a empresa está no pico de resultado, não na descida.
A venda tem custo próprio. O ganho de capital da pessoa física paga de 15% a 22,5%, por faixas, conforme a Lei 13.259/2016, e o preço depende de preparo: o roteiro está em vender a empresa em 2027: o que fazer nos próximos 180 dias. Qual método de valuation usar na negociação está em múltiplos ou fluxo de caixa: qual valuation usar para vender, e o processo inteiro, da carta de intenções ao fechamento, no guia definitivo de fusões e aquisições.
Próximo passo
Antes da conversa de família, coloque o número na mesa. A calculadora gratuita de valuation dá a primeira faixa de valor da empresa e das quotas, e o guia Quanto vale a sua empresa compara vender e captar. Para uma faixa com premissas declaradas que todos os herdeiros possam conferir, o Siglo Valuation sai por R$ 249, sem assinatura. É uma estimativa indicativa, não um laudo, e serve para que a decisão comece pelos fatos.