Análise de cedente em FIDC é o filtro que separa o fundo que compra recebíveis do fundo que compra problemas. O sacado decide se paga. O cedente decide se o título existe, se foi cedido uma vez só e se haverá recompra quando algo der errado. Quando a subordinação de um FIDC começa a ser consumida, a pergunta certa quase nunca é sobre o sacado: é o que o balanço do cedente já dizia antes da primeira cessão.
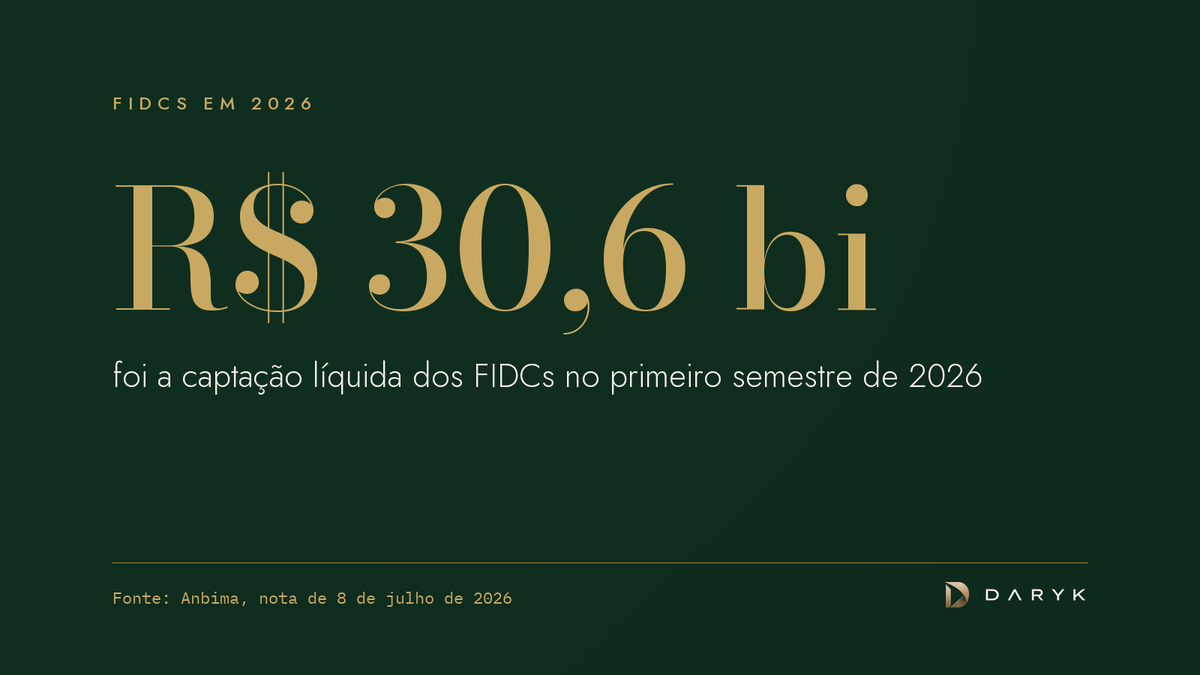
E o dinheiro continua chegando. Os FIDCs tiveram captação líquida de R$ 30,6 bilhões no primeiro semestre de 2026, segundo a Anbima. Mais recurso atrás de cedente significa mais pressão para aprovar rápido. É nessa pressão que o checklist vira proteção de cota.
Por que a análise de cedente pesa mais que a do sacado?
A análise de cedente pesa mais que a do sacado porque é no cedente que nascem os riscos que a análise do sacado não enxerga: título sem lastro, cessão em duplicidade, diluição e recompra que não acontece. A análise do sacado parte do princípio de que o recebível é real. Se não for, o melhor sacado do país não paga.
Nos fundos com coobrigação, o cedente ainda é a segunda fonte de pagamento. A recompra prevista no contrato vale o que vale o caixa de quem assinou. Cedente sem geração de caixa transforma coobrigação em cláusula decorativa.
A regulação reforça esse peso. A CVM esclareceu, no Ofício-Circular CVM/SSE 8/2023, que o gestor é o responsável pela verificação do lastro dos direitos creditórios, para se certificar de sua existência, integridade e titularidade. E, como lembrou a Anbima em comunicado de prevenção sobre o tema, a Resolução CVM 175 concentrou a verificação periódica do custodiante nos direitos creditórios substituídos e inadimplidos. Resultado prático: a diligência inicial do gestor virou a principal barreira.
O que olhar no balanço do cedente antes da primeira cessão?
No balanço do cedente, olhe primeiro se a empresa consegue gerar os recebíveis que oferece e pagar a recompra que promete. Rating de bureau e visita comercial ajudam, mas não respondem a essas duas perguntas.
O teste mais simples, e o mais pulado, é o de originação. A carteira de recebíveis que uma empresa consegue ter é limitada pelo que ela vende e pelo prazo que concede:
Recebíveis possíveis ≈ faturamento mensal × prazo médio de recebimento ÷ 30
Exemplo ilustrativo. O cedente fatura R$ 1,5 milhão por mês e recebe, em média, em 60 dias. A carteira possível gira em torno de R$ 3 milhões. Ele oferece R$ 2 milhões ao fundo e já tem R$ 1,5 milhão entre desconto bancário e outra factoring. Total cedido: R$ 3,5 milhões, acima do que a operação consegue gerar. Ou o faturamento está inflado, ou há título cedido duas vezes, ou há duplicata sem venda por trás. Qualquer das três hipóteses trava a cessão até ser explicada.
Depois do teste de originação, quatro leituras de balanço:
- Dívida total. Desconto de duplicatas, cessões a outros fundos, mútuos e parcelamentos tributários entram no endividamento, não só o empréstimo bancário.
- Margem e caixa. A recompra sai da geração de caixa. Margem operacional apertada e capital de giro negativo limitam a coobrigação real.
- Ciclo financeiro. Prazo de recebimento que alonga de um exercício para outro indica cliente atrasando ou venda empurrada com prazo maior.
- Partes relacionadas. Vendas para empresas do mesmo grupo e mútuos com sócios distorcem faturamento e liquidez.
Essa leitura depende de três exercícios planilhados no mesmo critério. O Siglo Planilhamento entrega até 5 balanços do cedente em Excel completo, com indicadores, em minutos; no Dárico, a análise inclui o mapa do grupo econômico, que responde ao primeiro item do checklist.
Quais sinais no lastro antecipam o default do cedente?
Os sinais no lastro que antecipam o default do cedente aparecem na carteira cedida meses antes do balanço seguinte. O gestor que acompanha a carteira com o mesmo cuidado com que analisou o balanço ganha esse tempo.
- Diluição crescente. Devoluções, abatimentos e descontos concedidos depois da cessão reduzem o valor do título sem gerar atraso formal.
- Recompra virando rotina. Recompra eventual é mecanismo; recompra mensal é sintoma de lastro fraco ou de cliente que não reconhece a dívida.
- Prorrogações em série. O título não atrasa porque foi prorrogado, e o indicador de inadimplência fica bonito enquanto o risco sobe.
- Sacado ligado ao cedente. Empresa do mesmo grupo, mesmo endereço ou mesmos sócios no papel de sacado anula a diversificação.
- Concentração. Poucos sacados respondendo pela maior parte da carteira transformam um atraso isolado em evento de crédito.
- Documento sem entrega. Nota fiscal sem comprovante de entrega ou aceite é o primeiro passo da duplicata sem lastro.
A infraestrutura ajuda. O Banco Central lançou em 30 de junho de 2026 o ecossistema de duplicatas escriturais, previsto na Lei 13.775/2018, com o objetivo declarado de reduzir problemas como cessões duplicadas e a dificuldade de verificar a titularidade. A lei exige que o sistema registre a transferência do título e os ônus e gravames sobre ele. Para o gestor, a pergunta passa de "o título existe?" para "o título está registrado, e em nome de quem?".
Qual checklist de análise de cedente evita o próximo default?
O checklist de análise de cedente que evita o próximo default tem oito pontos, e nenhum deles é opcional para cedente novo.
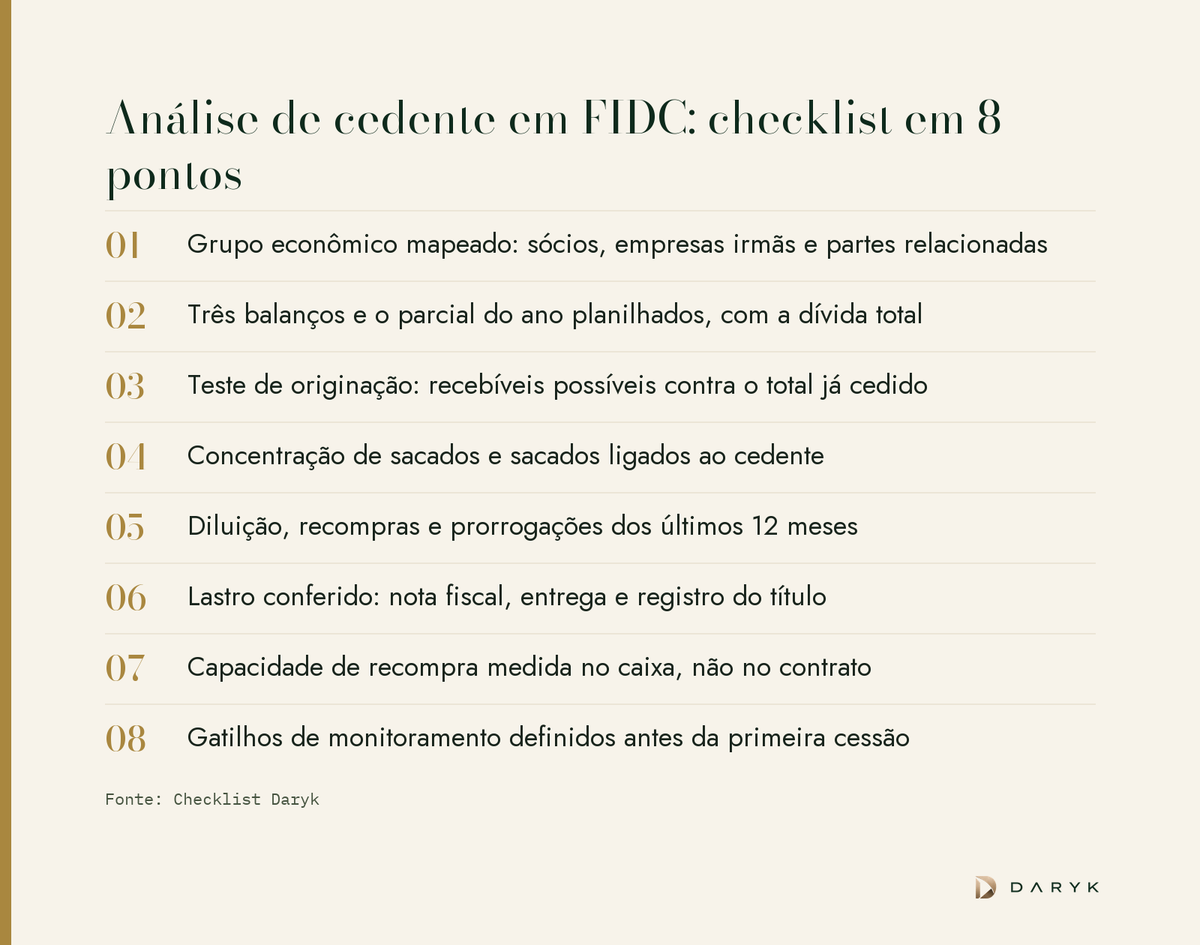
- Grupo econômico mapeado. Sócios, empresas irmãs e partes relacionadas identificados antes de olhar o primeiro título.
- Três balanços e o parcial do ano planilhados. Com a dívida total, incluindo cessões e descontos.
- Teste de originação. Recebíveis possíveis contra o total já cedido a todos os financiadores.
- Concentração de sacados. Peso dos maiores sacados e existência de sacados ligados ao cedente.
- Histórico de 12 meses. Diluição, recompras e prorrogações da carteira que o cedente já opera.
- Lastro conferido. Nota fiscal, comprovante de entrega e registro do título.
- Capacidade de recompra. Medida na geração de caixa do balanço, não na cláusula do contrato.
- Gatilhos definidos antes. Limites de diluição, recompra e prazo de recebimento que disparam revisão automática.
O checklist não substitui o regulamento do fundo nem a política de crédito do gestor. Ele organiza a diligência que a regra já pede e deixa rastro para quando o comitê, o auditor ou o cotista perguntarem.
Como monitorar o cedente depois da primeira cessão?
Monitorar o cedente depois da primeira cessão significa repetir a análise em ciclos curtos e comparar com o ponto de partida. A diligência de entrada envelhece no primeiro balancete.
- Planilhe cada balancete. Trimestral, no mesmo critério da entrada, para comparar maçã com maçã.
- Compare com a fotografia inicial. Prazo de recebimento, alavancagem e margem contra os números que sustentaram o limite.
- Cruze carteira e balanço. Diluição e recompra subindo enquanto o faturamento cai é a combinação que mais pede ação.
- Revise o limite, não só o cadastro. O limite do cedente deveria cair junto com a capacidade de recompra.
O cuidado vale mais quando o cedente é pequena ou média empresa. Em setembro de 2026, a inadimplência da carteira de crédito das micro, pequenas e médias empresas era de 6,07%, contra 0,71% nas grandes, segundo a série 27703 do Banco Central.
O custo de planilhar tudo isso à mão é o tema de planilhamento de balanços. O mesmo cedente que procura o fundo costuma bater na porta da factoring, e a lógica de análise de crédito em factoring ajuda a ver o outro lado. Para quem também compra dívida corporativa, o raciocínio se repete em análise de emissor em crédito privado. A estrutura do fundo, da subordinação à ordem de pagamentos, está no guia completo do FIDC e em waterfall em crédito estruturado.
Próximo passo
Escolha o último cedente aprovado e rode o teste de originação com os números do balanço dele. Se a conta não fechar, o checklist inteiro merece uma segunda passada. Para os próximos, planilhe os três exercícios no Siglo Planilhamento antes do comitê, ou leve a esteira inteira para o Dárico. O vídeo explica por que a pequena e média empresa inadimple tanto mais que a grande.