Crédito que morre no comitê raramente morre pelo número: morre pela forma como o número chegou. O material para comitê de crédito, o infomemo e o One Pager, é o único representante da empresa na sala em que a decisão é tomada. Se ele não responde ao que o comitê pergunta, o analista que defende a operação fica sem argumento, e a resposta vem como "não" ou como "traga mais informações", que no calendário do cliente quase sempre dá no mesmo.
O ambiente deixa menos margem para material fraco. Na Pesquisa Trimestral de Condições de Crédito do Banco Central, as instituições relataram oferta mais restritiva para empresas no segundo trimestre de 2026 e esperavam manter a restrição no terceiro, com a inadimplência entre os principais fatores no segmento de micro, pequenas e médias empresas. Em setembro, a inadimplência dessas empresas chegou a 6,07%, contra 0,71% nas grandes. Comitê com medo de inadimplência não dá o benefício da dúvida.
O que é o material para comitê de crédito e quem lê?
O material para comitê de crédito é o conjunto de documentos que leva a operação da mesa do gerente até a decisão: o infomemo (memorando de informações sobre a empresa e o pedido), o One Pager (o resumo de uma página) e o kit de documentos que comprova cada número. Ele tem três leitores, e cada um lê de um jeito:
- O gerente ou originador. Lê para decidir se vale a pena levar adiante. Precisa entender o pedido em dois minutos.
- O analista de crédito. Lê tudo, confere número contra documento e escreve o parecer. Qualquer divergência vira pergunta, e pergunta vira semana.
- O comitê. Lê o resumo e o parecer do analista. Raramente abre os anexos. Decide com base no que o analista conseguiu defender.
O erro mais comum de quem assessora a empresa é escrever para o primeiro leitor e esquecer os outros dois. A lista mínima do que precisa estar no kit está em documentos para pedir crédito empresarial.
Por que o comitê de crédito recusa operações com bons números?
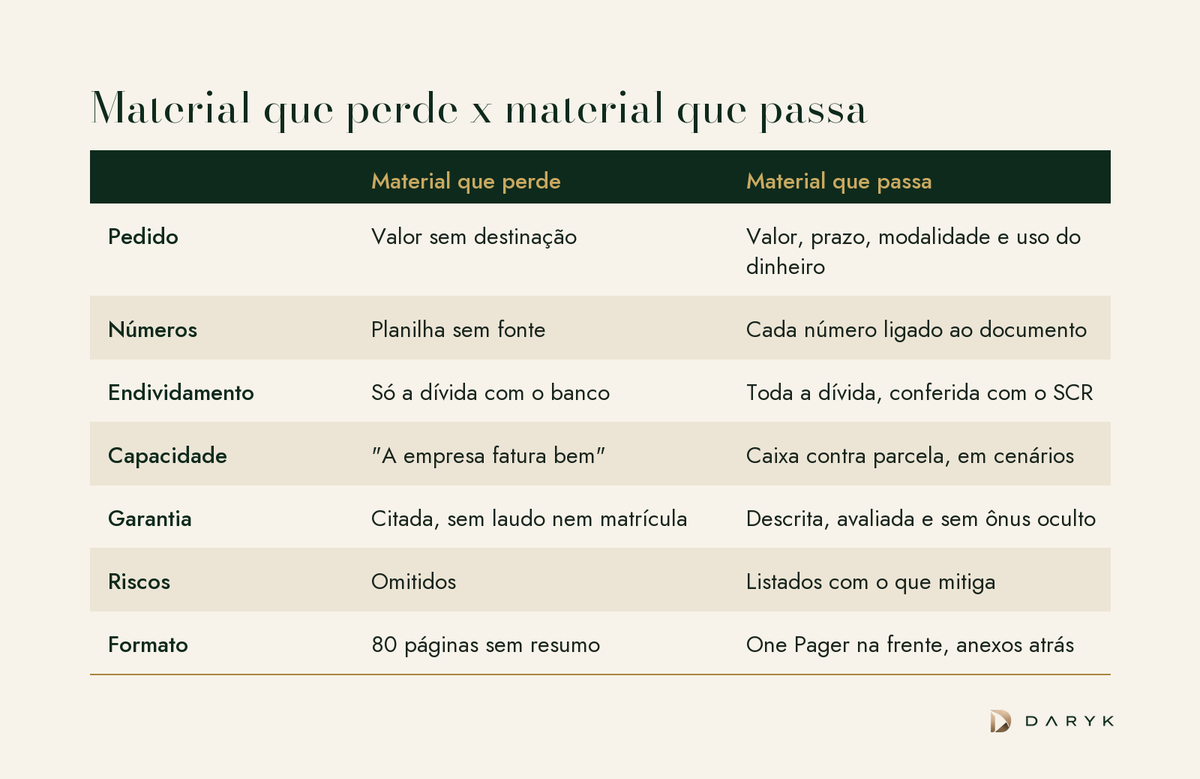
O comitê de crédito recusa operações com bons números quando o material não permite confiar neles. Seis defeitos aparecem com frequência:
- Pedido sem destinação. "R$ 3 milhões de capital de giro" não diz para que serve o dinheiro, nem como ele volta. Sem destinação, o comitê não sabe qual risco está comprando.
- Número que não bate. A receita do infomemo é diferente da DRE, ou o endividamento da planilha não fecha com o balanço. Uma divergência sem explicação contamina todos os outros números.
- Endividamento incompleto. O banco enxerga a dívida da empresa no sistema do Banco Central. A própria empresa pode tirar o relatório de empréstimos e financiamentos (SCR) no Registrato e conferir antes. Material que omite dívida perde a credibilidade inteira.
- Capacidade de pagamento afirmada, não demonstrada. "A empresa fatura bem" não é argumento. O comitê quer ver a geração de caixa contra a nova parcela, em mais de um cenário.
- Garantia mal descrita. Imóvel sem matrícula atualizada, recebível sem histórico, equipamento sem avaliação. Garantia que o analista não consegue precificar vale zero no parecer.
- Excesso ou falta de forma. Oitenta páginas sem resumo cansam o analista. Uma planilha solta, sem contexto, obriga o analista a montar a tese sozinho.
O que um infomemo de crédito precisa responder?
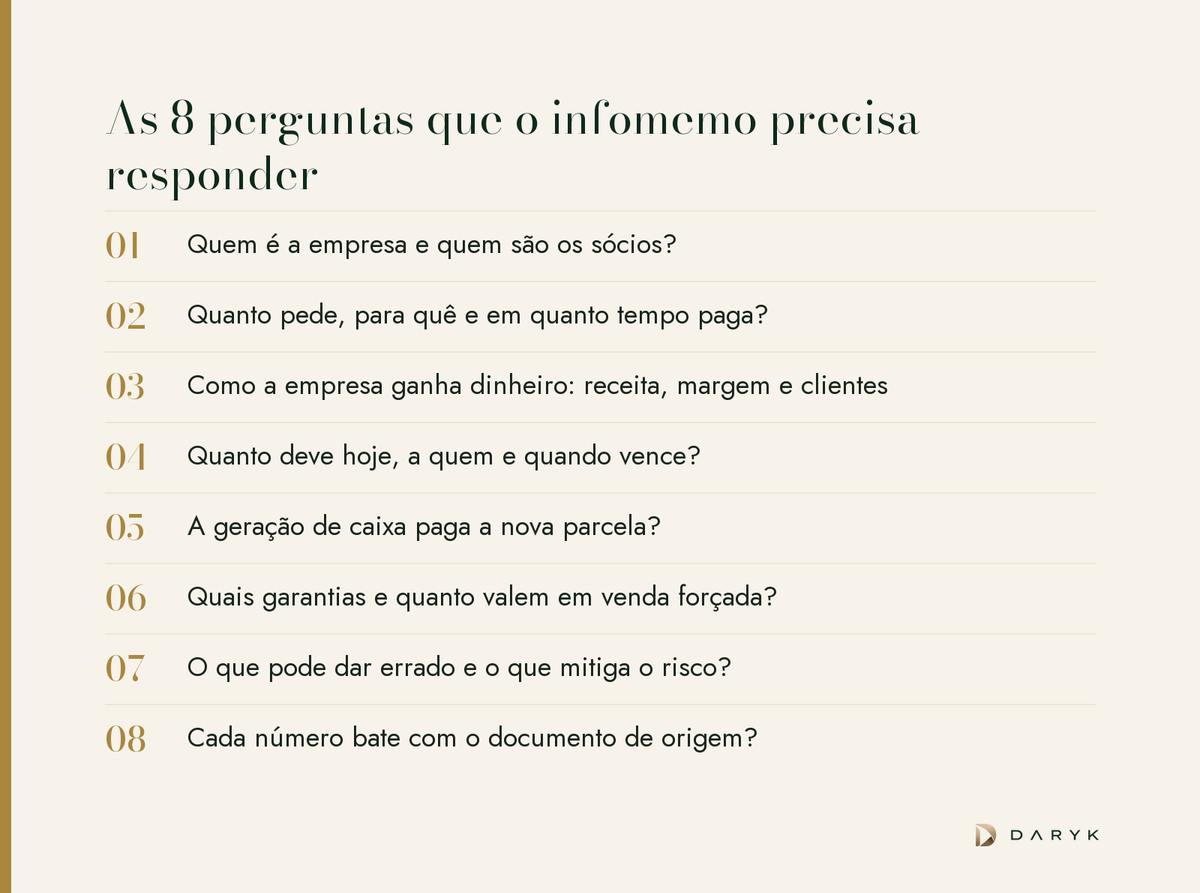
Um infomemo de crédito precisa responder, nesta ordem, às oito perguntas que o comitê vai fazer de qualquer jeito. Se a resposta está no material, o analista copia para o parecer. Se não está, ele pergunta, e o relógio corre:
- Quem é a empresa e quem são os sócios? Histórico, grupo econômico, governança e quem decide.
- Quanto pede, para quê e em quanto tempo paga? Valor, prazo, modalidade e destinação, com o cronograma de uso.
- Como a empresa ganha dinheiro? Receita, margem, concentração de clientes e de fornecedores, sazonalidade.
- Quanto deve hoje, a quem e quando vence? Toda a dívida, por instituição, com taxa e cronograma.
- A geração de caixa paga a nova parcela? Cobertura do serviço da dívida e dívida líquida sobre geração de caixa, antes e depois da operação, como explicamos em capacidade de endividamento.
- Quais garantias e quanto valem em venda forçada? O valor de mercado não serve; o comitê pensa no valor de liquidação.
- O que pode dar errado e o que mitiga o risco? Riscos listados pela própria empresa ganham pontos, porque mostram que ela conhece o negócio.
- Cada número bate com o documento de origem? Rastreabilidade é o que transforma afirmação em evidência.
O mesmo raciocínio vale para comitês de investimento de fundos e securitizadoras, com a camada extra de estrutura e governança que detalhamos no checklist para aprovação em comitê de investimento.
Como montar o One Pager que o comitê lê primeiro?
O One Pager que o comitê lê primeiro precisa caber em uma página e permitir uma decisão preliminar sem abrir mais nada. A estrutura que funciona tem cinco blocos:
- Pedido. Valor, prazo, modalidade, garantia e destinação em uma linha.
- Empresa em números. Três anos de receita, margem e geração de caixa, mais o parcial do ano.
- Endividamento. Dívida total, quanto vence em 12 meses e o indicador de alavancagem antes e depois da operação.
- Capacidade. Quanto a empresa suporta de dívida e quanto sobra de folga depois da nova parcela.
- Riscos e mitigantes. Os três principais, cada um com a resposta.
Exemplo ilustrativo, com números hipotéticos, da linha de abertura: "Pedido de R$ 3 milhões em capital de giro, 36 meses, com cessão fiduciária de recebíveis, para financiar o aumento de estoque do contrato X. Dívida líquida sobre geração de caixa passa de 1,4 para 1,9 vez com a operação". Em duas frases, o comitê sabe o que está aprovando, por quê e quanto risco está tomando.
Para preencher o bloco de capacidade com número, e não com adjetivo, a calculadora gratuita de capacidade de crédito mostra em minutos quanto a empresa suporta de dívida.
O que fica fora do One Pager pesa tanto quanto o que entra. Projeção sem premissa declarada, adjetivo no lugar de número e qualquer dado que contradiga os anexos tiram mais pontos do que somam. Se a projeção é otimista, diga por quê. Se há um ano ruim no histórico, explique antes que o analista pergunte: o problema que a empresa apresenta vira contexto, e o problema que o analista descobre vira desconfiança.
Quanto custa errar o material para comitê de crédito?
Errar o material para comitê de crédito custa tempo, dinheiro e reputação, nessa ordem. Tempo, porque cada rodada de perguntas atrasa a decisão enquanto a necessidade de caixa da empresa continua correndo. Dinheiro, porque quem assessora a captação costuma ter parte da remuneração atrelada à aprovação, como mostramos em fee de sucesso em captação. Reputação, porque o analista lembra de quem mandou material ruim, e a próxima operação do mesmo assessor já começa com desconfiança.
Por isso o material é parte do serviço que boutiques e consultorias vendem, e uma das receitas escondidas na base da assessoria. O Siglo Kit Banco entrega, por R$ 199 e sem assinatura, o Infomemo, o One Pager e o Kit de Documentos organizado, com a marca do assessor. A inteligência artificial da Daryk lê balanço, DRE, endividamento e certidões, planilha tudo e liga cada número ao documento de origem, que é o que o analista precisa para defender a operação.
Próximo passo
Antes do próximo envio a um banco, passe o material atual pelas oito perguntas. Se alguma não tiver resposta na primeira página em que o analista procuraria, o material ainda não está pronto. Se for montar do zero, comece pelo Siglo Kit Banco; o valor pago vira crédito na primeira mensalidade do Dárico. Veja no vídeo o que o kit entrega: