Valuation de empresa fechada feito com o múltiplo que circula no mercado não é avaliação: é palpite com casa decimal. Empresa fechada não tem preço de tela, então cada peça da conta precisa de origem documentada: o Ebitda, o múltiplo, o desconto e a dívida. Sem isso, o número não sobrevive a um comitê de investimento nem à primeira rodada de due diligence.
O método que resolve tem quatro peças: Ebitda ajustado e reconciliado com o caixa, múltiplo de comparáveis com fonte e data, desconto explícito por ser empresa fechada e uma checagem por fluxo de caixa descontado. O resultado é uma faixa, não um ponto, e cada número da faixa aponta para o documento de onde saiu.
Como fazer valuation de empresa fechada?
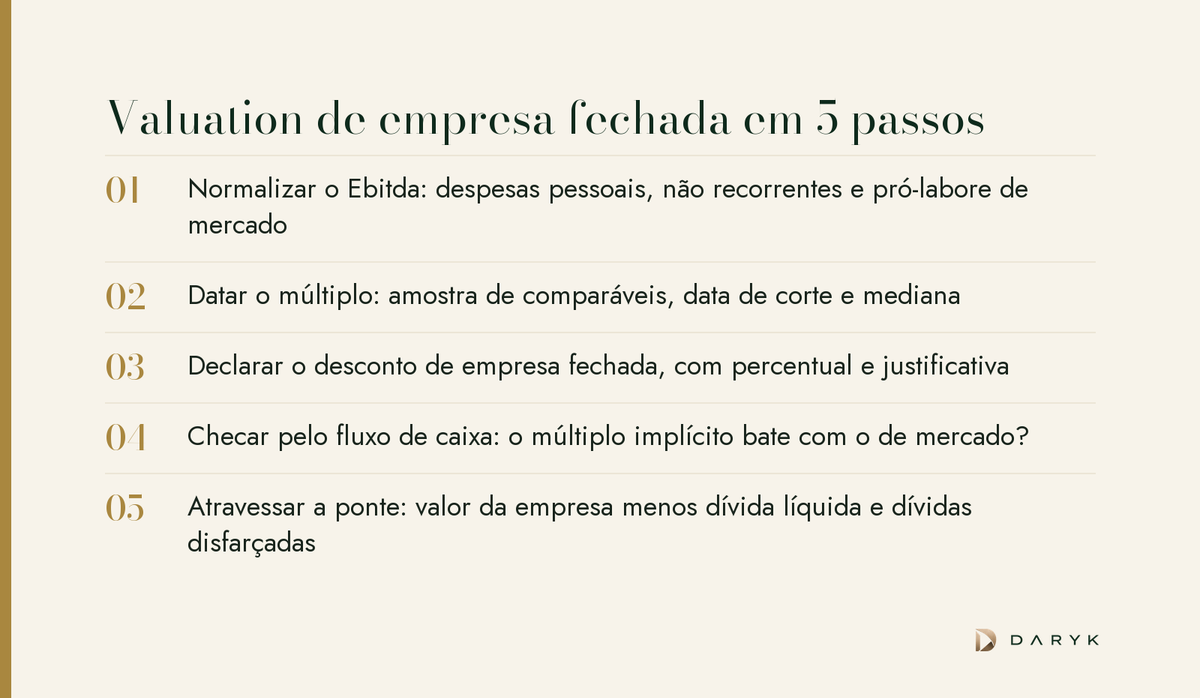
Valuation de empresa fechada se faz em cinco passos encadeados, e o erro de um passo contamina todos os seguintes.
- Normalizar o Ebitda. Partir da DRE dos últimos três exercícios e dos últimos 12 meses, retirar despesas pessoais e itens não recorrentes e trocar o pró-labore pelo salário de mercado de quem substituiria o dono.
- Datar o múltiplo. Montar a amostra de companhias comparáveis, registrar a data de corte e usar a mediana, não a média.
- Declarar o desconto. Ajustar o múltiplo de companhia aberta para porte, liquidez e qualidade da informação, com o percentual escrito e justificado.
- Checar pelo fluxo de caixa. Projetar o caixa livre, descontar a uma taxa construída item a item e comparar o múltiplo que o fluxo implica com o múltiplo de mercado.
- Atravessar a ponte. Do valor da empresa (EV) tirar a dívida líquida e as dívidas disfarçadas para chegar ao valor das quotas ou ações.
O passo que mais falha é o segundo. É nele que o "o setor negocia a 8 vezes" entra na conta sem que ninguém saiba de onde veio, de quando é e de quais empresas.
De onde tirar o múltiplo de uma empresa fechada?
O múltiplo de uma empresa fechada sai de companhias abertas comparáveis e de transações de controle documentadas, nunca de conversa de mercado. No Brasil, a fonte primária é a CVM: as Demonstrações Financeiras Padronizadas das companhias abertas estão em dados abertos, com balanço, DRE e fluxo de caixa dos últimos cinco anos, atualizados toda semana.
Com essa base, a conta é direta: valor de mercado mais dívida líquida, dividido pelo Ebitda dos últimos 12 meses. O que separa um múltiplo defensável de um chute são três registros que quase nunca aparecem no material:
- Amostra. Quais empresas entraram e por quê. Margem, crescimento e porte parecidos pesam mais que o código do setor.
- Data de corte. Múltiplo é preço, e preço muda com juros. Com a Selic em 13,75% ao ano, nível mantido pelo Copom na reunião de 3 e 4 de novembro de 2026, um múltiplo copiado de um período de juros diferentes descreve outro mercado.
- Estatística. Mediana e intervalo entre o primeiro e o terceiro quartil. A média de uma amostra pequena fica refém de uma única empresa fora da curva.
Múltiplos de transações de controle pedem cuidado próprio: carregam prêmio de controle e as sinergias de quem pagou. Servem como teto de referência, não como ponto de partida.
Quanto descontar por ser empresa fechada?
O desconto de empresa fechada sobre múltiplos de Ebitda variou de 13% a 30% em média em dois estudos acadêmicos de referência, e cresce quanto menor e menos transparente é a empresa. Koeplin, Sarin e Shapiro (Journal of Applied Corporate Finance, 2000) mediram desconto médio de 20% a 30% em aquisições de empresas fechadas nos Estados Unidos, comparadas a companhias abertas parecidas, e de 40% a 50% fora dos Estados Unidos, com menor significância estatística. Goetz (Journal of Business Valuation and Economic Loss Analysis, 2021), pareando empresas por rentabilidade, risco e crescimento, encontrou 13% em média, menor nas empresas fechadas maiores.
As amostras são estrangeiras e servem como ordem de grandeza, não como tabela. A lição que vale para o Brasil é outra: o desconto não é um número fixo, é o preço da informação ruim, da liquidez baixa e do risco concentrado. Por isso ele cai quando a empresa tem demonstrações auditadas, governança, receita pulverizada e uma operação que não depende do dono, e sobe no caso oposto.
A calculadora gratuita de valuation da Daryk já traz um campo para esse desconto de porte e liquidez: você informa Ebitda, dívida, caixa e a faixa de múltiplo, e ela devolve a faixa de valor da empresa e do equity, com a sensibilidade ao múltiplo e ao Ebitda.
Qual taxa de desconto usar no fluxo de caixa de uma empresa fechada?
A taxa de desconto de uma empresa fechada parte da taxa livre de risco em reais e soma prêmios explícitos: de mercado, de setor (pelo beta) e de porte. Cada prêmio escrito à parte é um prêmio que o comitê pode discutir. Uma taxa "de 20% porque sim" não se discute, só se aceita ou se recusa.
Dois cuidados técnicos evitam os erros mais comuns:
- Não contar o risco Brasil duas vezes. A taxa de juros do governo em reais já carrega o risco de crédito do país. Na metodologia de Aswath Damodaran (NYU Stern), o spread de default do país, de 2,13% para o Brasil na atualização de janeiro de 2026, sai da taxa livre de risco antes de somar o prêmio de ações, que para o Brasil totaliza 7,47%, dos quais 3,24% de risco país.
- Olhar a perpetuidade. Em empresa fechada, o valor terminal costuma responder pela maior parte do resultado, e ele é muito sensível à taxa. Num exemplo ilustrativo com crescimento perpétuo de 3%, o valor terminal vale 6,7 vezes o caixa do ano seguinte a uma taxa de 18% e 6,25 vezes a 19%: um ponto percentual a mais na taxa tira 6% do valor terminal.
O teste final é dividir o valor que o fluxo de caixa entrega pelo Ebitda. Se o fluxo implica 9 vezes e os comparáveis descontados dizem 6, uma das premissas está errada, e é melhor descobrir qual antes do comprador. O duelo entre os dois métodos está em múltiplos ou fluxo de caixa: qual valuation usar para vender.
Para ter as duas leituras lado a lado, com cada premissa escrita, o Siglo Valuation cruza o múltiplo com o fluxo de caixa descontado e entrega a faixa de valor, por R$ 249.
Que ajustes no Ebitda mudam o valor de uma empresa fechada?
Os ajustes no Ebitda mudam o valor de uma empresa fechada na proporção do múltiplo: cada real de Ebitda recorrente vale o múltiplo inteiro. Em um exemplo ilustrativo, R$ 400 mil por ano de despesas pessoais lançadas na empresa, a 6 vezes, representam R$ 2,4 milhões de valor que o vendedor pode reivindicar, ou perder, se não comprovar.
Os ajustes mais frequentes:
- Pró-labore fora de mercado. O dono que se paga pouco infla o Ebitda; o comprador vai precisar de um executivo a preço de mercado.
- Despesas pessoais. Carro, viagens e familiares na folha sem função saem do custo, desde que documentados.
- Não recorrentes. Indenização, ganho em causa judicial, venda de ativo. Saem nos dois sentidos, para cima e para baixo.
- Aluguel de imóvel do sócio. Se o valor está fora de mercado, o ajuste corrige, e o comprador vai querer um contrato novo.
Ajuste sem comprovante é o primeiro a cair na due diligence. E Ebitda não é caixa: se a conversão em caixa é fraca, o múltiplo cai junto, como mostra Ebitda não é caixa: o erro que derruba o preço da sua empresa.
Como gestoras e private equity validam o valuation de uma empresa fechada?
Gestoras e private equity validam o valuation de uma empresa fechada refazendo a ponte do múltiplo ao equity, linha a linha. O exemplo ilustrativo abaixo mostra quanto cada etapa move o número.
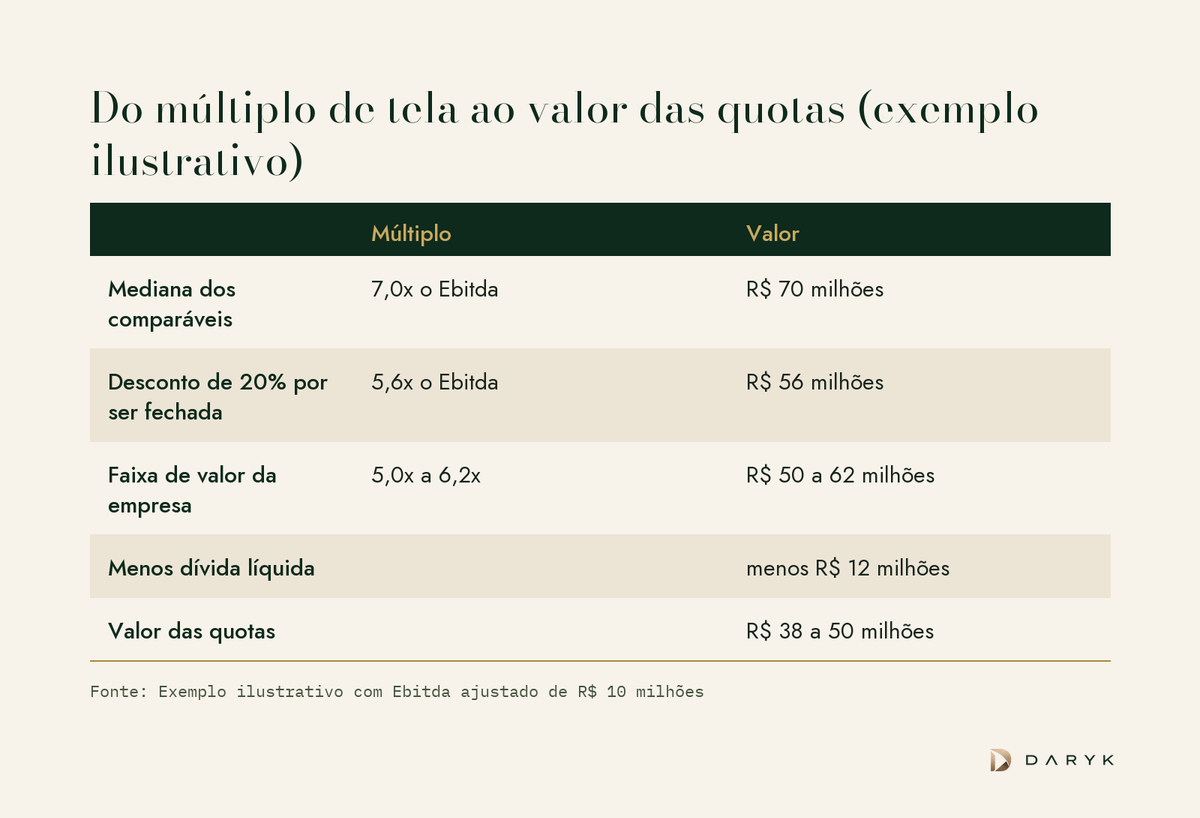
Uma indústria tem Ebitda ajustado de R$ 10 milhões. A mediana dos comparáveis listados é 7 vezes, o que daria R$ 70 milhões. Um desconto declarado de 20% leva o múltiplo a 5,6 vezes, ou R$ 56 milhões. Uma faixa de 5,0 a 6,2 vezes dá valor da empresa entre R$ 50 e R$ 62 milhões. Descontada a dívida líquida de R$ 12 milhões, as quotas valem entre R$ 38 e R$ 50 milhões: de 29% a 46% abaixo dos R$ 70 milhões que o "múltiplo do setor" sugeria.
O que o comitê pergunta, e o material precisa responder antes:
- Dívidas fora da conta. Parcelamentos fiscais, contingências trabalhistas prováveis e capital de giro abaixo do normal entram na ponte como dívida.
- Conversão de caixa. Quanto do Ebitda virou caixa operacional nos últimos três anos.
- Concentração. Peso dos cinco maiores clientes e dependência do fundador.
- Capacidade de dívida. Em operação alavancada, quanto a empresa suporta de dívida sem travar a operação define o tamanho do cheque de equity.
Family offices fazem a mesma conta com outra régua de prazo e controle, tema das 9 perguntas antes do cheque em empresa fechada. Do lado do vendedor, o mesmo número decide se a família vende ou passa adiante, a discussão de sucessão ou venda na empresa familiar. O roteiro clássico de precificação em transações está em valuation em M&A: o guia definitivo.
Próximo passo
Teste a primeira faixa na calculadora gratuita de valuation e use o guia Quanto vale a sua empresa para entender o caminho do valor da empresa até o que fica com o sócio. Quando precisar de uma faixa com premissas declaradas para levar ao comitê, o Siglo Valuation cruza o múltiplo do setor com o desconto de porte e o fluxo de caixa descontado e entrega a ponte até o equity, por R$ 249, sem assinatura. É uma estimativa indicativa com método declarado, não um laudo de avaliação.