Planilhamento de balanços feito à mão é o custo da análise de crédito que não aparece em nenhuma pauta de comitê. Ele consome as horas do analista mais caro da casa, cria erros que mudam a alavancagem da empresa analisada e atrasa a resposta enquanto o bom tomador negocia com o concorrente. A conta existe. Só ninguém a faz.
FIDCs, securitizadoras, factorings, cooperativas, financeiras e fintechs de crédito têm mandatos diferentes e o mesmo gargalo: antes de qualquer julgamento sobre risco, alguém precisa transformar PDFs de contadores diferentes em números comparáveis. Esse trabalho braçal define a qualidade de tudo o que vem depois.
O que é planilhamento de balanços e por que ele trava a análise de crédito?
Planilhamento de balanços é a conversão do balanço patrimonial e da DRE de uma empresa para o plano de contas padronizado do credor, com os indicadores que o comitê usa para decidir. Parece digitação. Não é.
Cada contador agrupa as contas de um jeito. Um lança o desconto de duplicatas em empréstimos; outro, em "outras obrigações". Um separa o parcelamento tributário; outro o mistura com fornecedores. O mútuo com sócios aparece no circulante, no não circulante ou some dentro de "outros créditos". O analista decide, conta a conta, onde cada valor entra no modelo da casa, e repete isso para três exercícios e um balancete parcial.
O planilhamento trava a análise porque é sequencial. Sem planilha não há indicador, sem indicador não há parecer, sem parecer o caso não entra no comitê. Em casas que crescem, a fila do planilhamento vira a fila do crédito inteiro.
Quanto custa planilhar balanço à mão?
Planilhar balanço à mão custa horas de analista, erros de classificação e atraso na resposta. Só o primeiro item cabe numa planilha, e mesmo ele raramente é calculado.
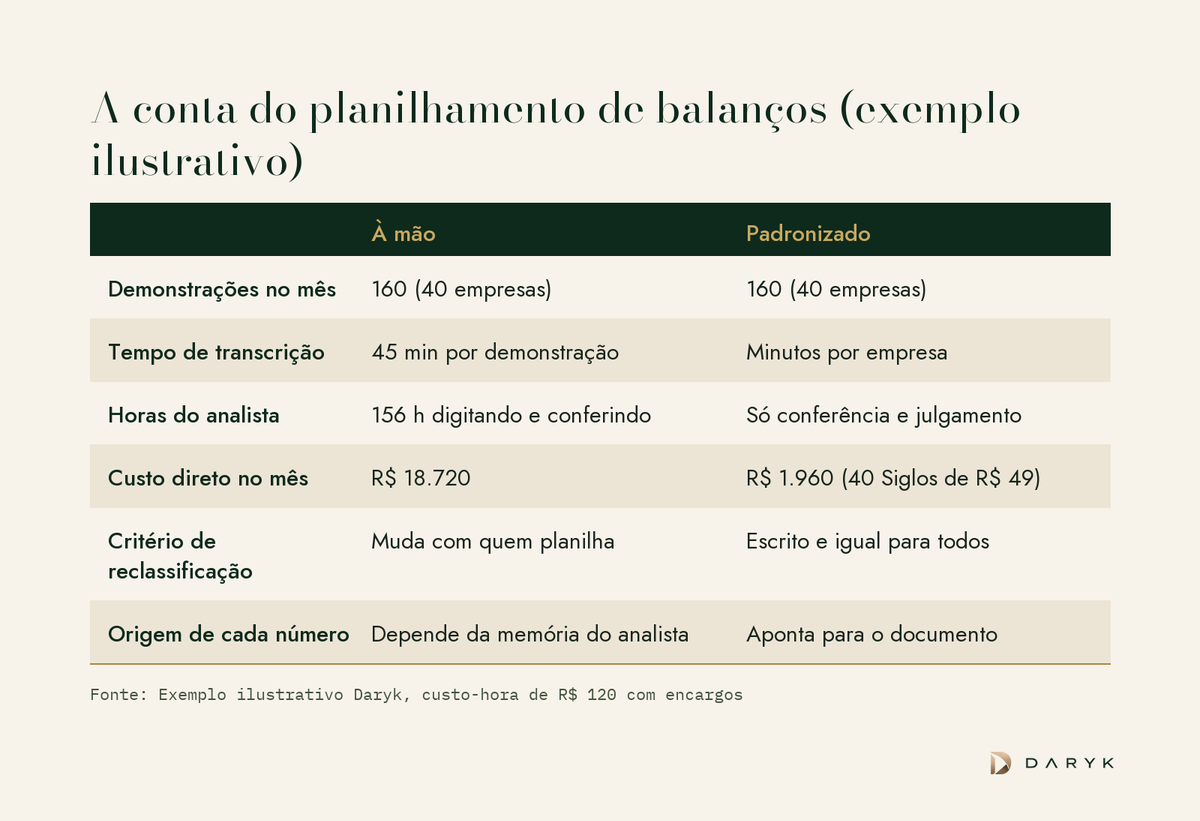
Um exemplo ilustrativo, com números redondos:
- Volume. A casa recebe 40 empresas novas por mês, cada uma com três balanços anuais e um balancete: 160 demonstrações.
- Tempo. Digitar, reclassificar e conferir cada demonstração leva 45 minutos. São 120 horas no mês.
- Revisão. Uma segunda pessoa confere o trabalho e gasta 30% desse tempo: mais 36 horas.
- Custo-hora. O analista custa R$ 120 por hora, com encargos.
Resultado: 156 horas e R$ 18.720 por mês, perto de R$ 225 mil por ano. É quase um analista em tempo integral dedicado a digitar números que já existem em PDF. Troque os valores pelos da sua casa; a ordem de grandeza costuma se manter.
O custo maior fica fora dessa conta. O primeiro é o atraso: cada dia na fila é um dia em que o tomador bom recebe proposta de outro credor. O segundo é o erro, que chega ao comitê com aparência de número certo.
Onde o planilhamento manual erra sem o comitê perceber?
O planilhamento manual erra nas reclassificações, que ficam invisíveis na planilha final. O comitê vê o indicador pronto, não a decisão que o produziu.
Outro exemplo ilustrativo. Uma empresa tem Ebitda de R$ 2 milhões e dívida bancária líquida de R$ 4 milhões: alavancagem de 2,0 vezes. Se outros R$ 2 milhões de desconto de duplicatas estiverem lançados em "outras obrigações" e ninguém os trouxer para a dívida, o comitê aprova uma empresa que, na verdade, está em 3,0 vezes. Essa diferença costuma separar a aprovação simples do pedido de garantia adicional.
Os erros que mais se repetem:
- Dívida fora da dívida. Desconto de duplicatas, mútuos com partes relacionadas, parcelamentos tributários e fornecedores com prazo esticado ficam fora do endividamento.
- Ebitda sem ajuste. Receita não recorrente, venda de ativo e reversão de provisão inflam o resultado operacional.
- Critério que muda com o analista. A mesma conta vai para lugares diferentes conforme quem planilhou, e a série histórica perde comparabilidade.
- Digitação e sinal trocado. Um dígito a mais no estoque muda o ciclo financeiro inteiro.
- Número sem origem. Seis meses depois, ninguém sabe de que página do PDF saiu o valor que sustentou a aprovação.
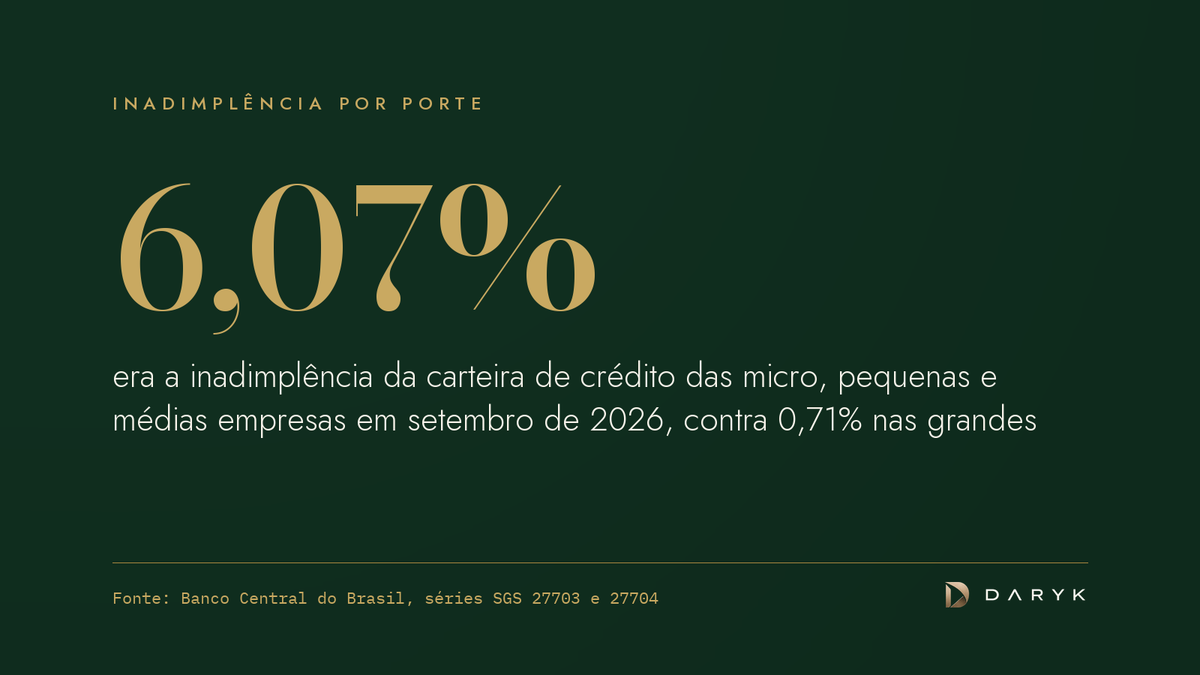
O risco desses erros não é igual para todo tomador. Em setembro de 2026, a inadimplência da carteira de crédito das micro, pequenas e médias empresas estava em 6,07%, contra 0,71% nas empresas de grande porte, segundo o Banco Central. É no segmento de demonstrações menos padronizadas que o erro de planilha custa mais caro.
O que a perda esperada mudou para quem analisa balanço?
A perda esperada mudou o papel do balanço na análise de crédito: ele deixou de ser só um documento de entrada e virou evidência, que precisa ser consistente e rastreável. Desde janeiro de 2025, a Resolução CMN 4.966 rege a contabilidade de instrumentos financeiros das instituições autorizadas pelo Banco Central e troca a lógica da perda incorrida pela da perda esperada.
O artigo 3º da norma define o ativo com problema de recuperação de crédito: atraso superior a 90 dias ou indicativo de que a obrigação não será integralmente honrada sem recorrer a garantias. O parágrafo 1º manda usar prazo menor que 90 dias quando houver evidência de queda significativa da capacidade de pagamento da contraparte. Para bancos, cooperativas, financeiras e fintechs reguladas, a leitura periódica do balanço do tomador é parte dessa evidência.
Nos fundos, a lógica é parecida. A CVM esclareceu, no Ofício-Circular CVM/SSE 8/2023, que o gestor do FIDC é o responsável pela verificação do lastro dos direitos creditórios, para se certificar de sua existência, integridade e titularidade. Diligência que não deixa rastro é difícil de provar.
Nos dois casos, a planilha feita à mão, sem critério escrito e sem ligação com o documento de origem, é o elo mais fraco da cadeia.
Como padronizar o planilhamento sem tirar o julgamento do analista?
Padronizar o planilhamento significa automatizar a transcrição e escrever o critério, não terceirizar a decisão de crédito. O analista continua decidindo; ele só para de digitar.
Um padrão mínimo que funciona em qualquer casa:
- Plano de contas único. Uma estrutura só, usada por todos, com as contas que o comitê de fato lê.
- Regra escrita de reclassificação. Desconto de duplicatas, mútuos, parcelamentos e adiantamentos têm destino definido antes da análise, não durante.
- Três exercícios e o parcial do ano. Menos que isso esconde tendência; balancete sem comparativo engana.
- Dívida total, não só bancária. Todo passivo oneroso entra no endividamento, com prazo e custo.
- Indicadores fixos no topo. Dívida líquida sobre Ebitda, cobertura do serviço da dívida, ciclo financeiro e liquidez corrente, sempre na mesma ordem.
- Rastro até o documento. Cada número aponta para a página de onde saiu.
A transcrição é a parte que a máquina faz melhor. O Siglo Planilhamento recebe até 5 balanços da mesma empresa e devolve o Excel completo, com indicadores e análises, em minutos, e cada número aponta para o documento de origem. No exemplo acima, as 40 empresas do mês custariam R$ 1.960 a R$ 49 cada. O tempo que sobra vai para o que nenhum modelo substitui: conversar com o tomador, visitar a operação, entender o setor.
Como cada tipo de credor sente esse custo?
Cada tipo de credor sente o custo do planilhamento manual num ponto diferente da operação, mas todos pagam.
- FIDCs e securitizadoras. O gargalo está no cedente: sem balanço planilhado não há limite, e sem limite não há cessão. O roteiro está em análise de cedente em FIDC.
- Gestoras de crédito privado. O emissor muda antes do rating, e quem planilha trimestre a trimestre vê a deterioração primeiro. Veja análise de emissor em crédito privado.
- Factorings. A disputa é por velocidade, e o risco é aprovar rápido o cedente errado. O método está em análise de crédito em factoring.
- SCDs e SEPs. O modelo de negócio depende de escala, e escala com planilha manual significa contratar analista na mesma proporção da carteira. O caminho está em análise de crédito PJ automatizada.
- Cooperativas. O associado PJ chega com contabilidade simples e pouco histórico bancário. Ler bem esse balanço separa risco de preconceito, tema de crédito PJ em cooperativa.
Em todos os casos, a pergunta de fundo é a mesma: quanto a empresa suporta de dívida. O método está em capacidade de endividamento: quanta dívida a sua empresa pode obter.
Com o balanço planilhado, o Siglo Capacidade de Crédito responde a essa pergunta num parecer: faixa de dívida suportável em três cenários, Score em cinco dimensões e classe de risco, por R$ 99.
Próximo passo
Faça a conta da sua casa: empresas por mês, demonstrações por empresa, minutos por demonstração e custo-hora do analista. Se o resultado passar de algumas dezenas de horas, teste o padrão com uma empresa real no Siglo Planilhamento e compare com a planilha do seu analista. O vídeo mostra o que sai do outro lado.