Análise de emissor em crédito privado é ler o balanço antes da agência de rating. A nota resume uma opinião numa data; o emissor muda a cada trimestre. Quem espera o rebaixamento para revisar a posição costuma sair depois de todo mundo, com o spread aberto e a liquidez mais curta.
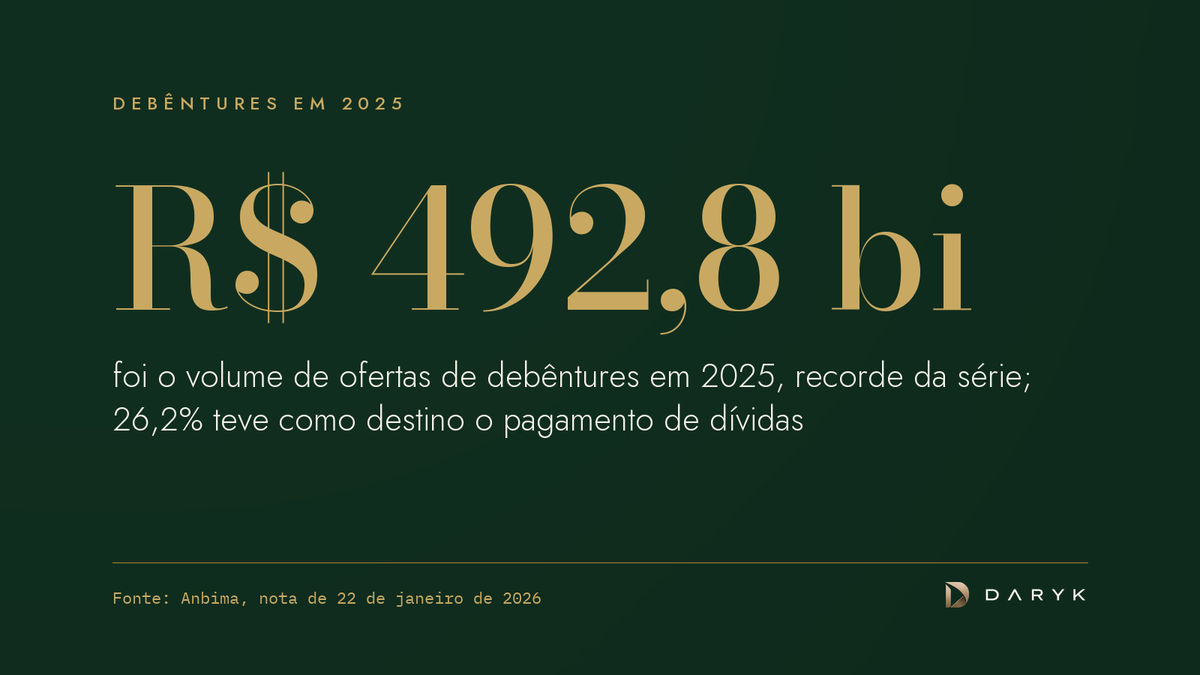
O mercado ficou grande demais para depender só da nota. As ofertas de debêntures somaram R$ 492,8 bilhões em 2025, o maior volume da série da Anbima, e 26,2% dos recursos tiveram como destino o pagamento de dívidas. Refinanciar é legítimo. Mas é justamente quando dívida nova paga dívida velha que a leitura do emissor mais importa.
Por que o rating muda depois do emissor?
O rating muda depois do emissor porque é uma opinião construída sobre informação já publicada, discutida em comitê e comunicada depois. O balanço trimestral chega antes a quem lê. Não é defeito da agência; é a natureza da ferramenta.
A deterioração de um emissor costuma seguir uma ordem, e cada etapa aparece nas demonstrações antes da seguinte:
- Capital de giro. Clientes pagam mais devagar, o estoque encalha, o fornecedor vira financiador.
- Caixa operacional. O Ebitda continua de pé, mas deixa de virar caixa.
- Cobertura de juros. O caixa que sobra cobre cada vez menos a despesa financeira.
- Alavancagem. A dívida líquida sobe para tapar o buraco do giro.
- Covenant. O índice encosta no limite da escritura e aparece o pedido de waiver.
- Rating. A nota reflete o que o balanço já mostrava.
Para a gestora, a pergunta útil não é "qual o rating?". É "em que etapa dessa sequência o emissor está hoje?".
Quais sinais do balanço chegam antes do rating?
Os sinais do balanço que chegam antes do rating estão no capital de giro, na conversão de caixa e no calendário de vencimentos. Sete deles cabem num painel de acompanhamento trimestral.
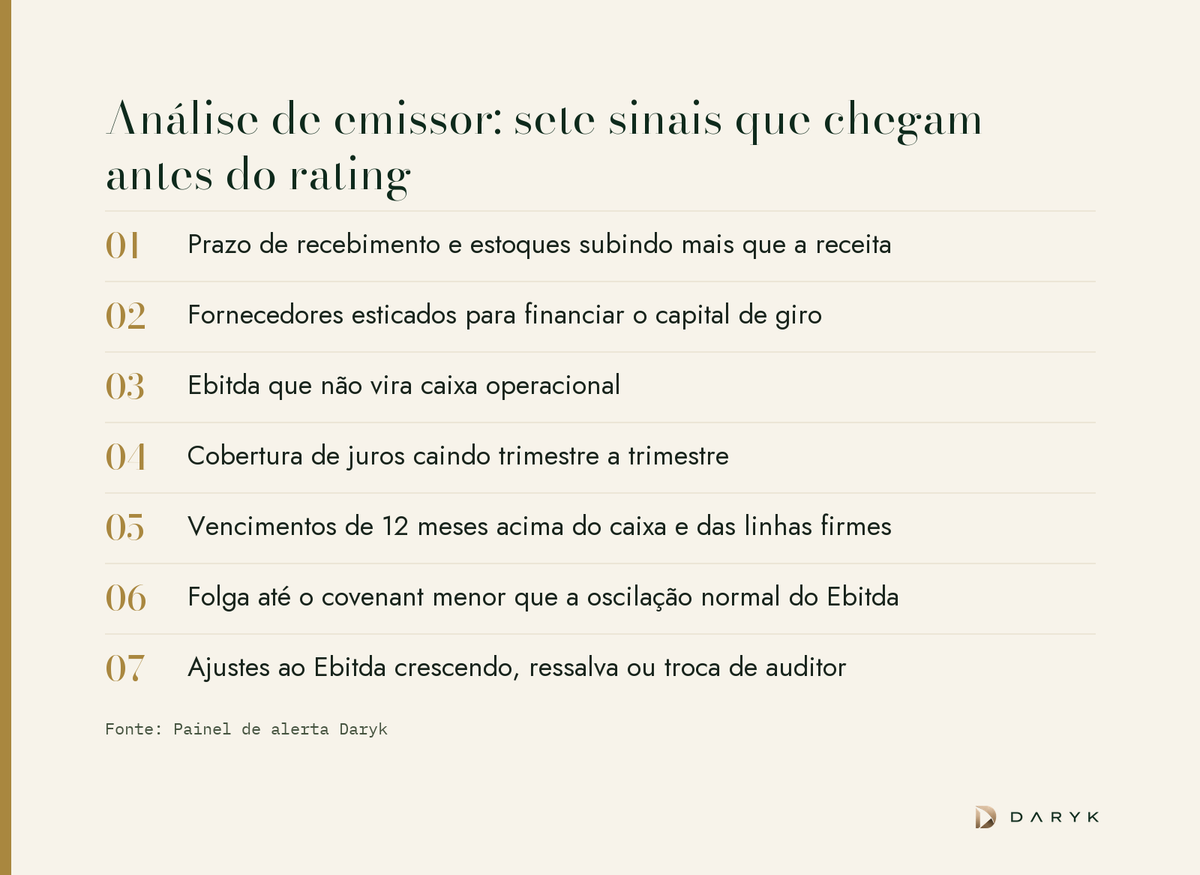
- Prazo de recebimento e estoques subindo mais que a receita. É o primeiro lugar onde a venda difícil aparece.
- Fornecedores esticados. Prazo de pagamento crescendo sem negociação comercial que explique é financiamento disfarçado.
- Ebitda que não vira caixa. Conversão de caixa operacional caindo por dois trimestres seguidos merece explicação da companhia.
- Cobertura de juros em queda. Com juros altos, a despesa financeira cresce mesmo sem dívida nova.
- Vencimentos de 12 meses acima do caixa e das linhas firmes. O risco deixa de ser de solvência e vira de refinanciamento.
- Folga até o covenant menor que a oscilação normal do Ebitda. O limite fica dentro do ruído do negócio.
- Ajustes ao Ebitda crescendo, ressalva ou troca de auditor. Quando o "ajustado" se afasta do contábil, leia as notas explicativas duas vezes.
Nenhum sinal sozinho condena o emissor. Três ou mais no mesmo trimestre pedem revisão formal da posição.
Como medir a distância até o covenant?
A distância até o covenant se mede em quanto o Ebitda pode cair antes de o limite estourar, e não em quantas vezes de folga o emissor tem. "0,6 vez de folga" soa confortável. Traduzido em queda de resultado, nem sempre é.
Queda de Ebitda que estoura o covenant = 1 − (alavancagem atual ÷ limite do covenant)
Exemplo ilustrativo. O emissor está com dívida líquida de 2,4 vezes o Ebitda, e a escritura limita em 3,0 vezes. A conta dá 1 − 2,4 ÷ 3,0 = 20%. Se o Ebitda da companhia oscilou 25% entre o melhor e o pior ano do ciclo recente, a folga está dentro da variação normal do negócio. Agora some a queima de caixa: se a dívida líquida subir 10% no mesmo período, basta o Ebitda cair 12% para o limite estourar.
Waiver também é informação, não formalidade. Um waiver aprovado mostra que os debenturistas preferiram não acelerar a dívida; diz pouco sobre a capacidade de pagamento. Registre cada pedido no modelo e trate o segundo pedido seguido como sinal vermelho, qualquer que seja a nota vigente.
O acompanhamento formal existe, mas chega tarde para quem quer se antecipar. Pela Lei das S.A., o agente fiduciário representa a comunhão dos debenturistas e deve elaborar relatório anual dentro de quatro meses do fim do exercício. A função é regulada pela Resolução CVM 17. É uma proteção importante, e não substitui o modelo próprio da gestora, atualizado a cada trimestre.
O que muda na análise de emissor de médio porte?
Na análise de emissor de médio porte, a gestora costuma ser a única analista atenta ao papel. Há menos cobertura, às vezes não há rating, e a liquidez secundária é pequena.
A regra de oferta reforça esse papel. Pela Resolução CVM 160, ofertas de emissores não registrados na CVM só podem ser destinadas a investidores profissionais, a revenda fica restrita a esse público e, para o papel ser negociado em mercado regulamentado, o emissor precisa, entre outras obrigações, divulgar demonstrações financeiras auditadas por auditor registrado na CVM dos três últimos exercícios e informar fatos relevantes. Há demonstração auditada para ler. Falta quem leia com método.
O primeiro passo do método é pôr os três exercícios no mesmo critério. O Siglo Planilhamento faz isso com até 5 balanços do emissor, em Excel e com os indicadores calculados, por R$ 49.
Quatro ajustes de método para o médio porte:
- Garantia não é análise. A escritura pode prever garantia real ou flutuante, ou nenhuma preferência. Cessão fiduciária de recebíveis exige acompanhar o fluxo mínimo como se o emissor fosse um cedente de FIDC, com o mesmo cuidado de análise de cedente em FIDC.
- Grupo econômico inteiro. Empresa média costuma ter dívida espalhada em várias empresas do mesmo dono. A alavancagem que importa é a consolidada.
- Sensibilidade a juros. Dívida pós-fixada em empresa de margem estreita transforma alta de juros em queda direta da cobertura.
- Destinação dos recursos. Emissão para alongar prazo e baixar custo é diferente de emissão para cobrir queima de caixa. Compare a destinação declarada com o fluxo de caixa dos trimestres seguintes.
Quem recomenda esse papel a clientes, e não só compra para o fundo, tem obrigações adicionais, tratadas em debênture de PME: como analisar antes de recomendar.
Como montar uma rotina de análise de emissor que não dependa da agência?
Uma rotina de análise de emissor que não depende da agência tem calendário, critério fixo e gatilho escrito. O resto é disciplina.
- Calendário. Cada divulgação de demonstração ou balancete dispara a atualização do modelo em poucos dias.
- Critério fixo. O mesmo plano de contas e os mesmos ajustes, trimestre após trimestre. O custo de fazer isso à mão está em planilhamento de balanços.
- Semáforo. Verde, amarelo e vermelho definidos pelos sete sinais e pela distância até o covenant.
- Conversa com a companhia. Pergunta específica, feita com o modelo aberto, rende mais que a teleconferência de resultados genérica.
- Registro da decisão. Cada revisão deixa por escrito o que mudou, o que foi decidido e por quê.
Para um segundo olhar padronizado sobre o emissor, o Siglo Capacidade de Crédito entrega um parecer com a faixa de dívida suportável em três cenários, o Score em cinco dimensões e a classe de risco. Os cenários respondem à pergunta que o rating não responde: quanto a empresa suporta de dívida se o próximo ano for ruim.
A base do instrumento está no guia de debêntures para captação no mercado de capitais, e o contexto do mercado de dívida corporativa em o que é DCM, debt capital markets.
Próximo passo
Liste os cinco emissores da carteira com menor folga e calcule, para cada um, quanto o Ebitda pode cair antes de o covenant estourar. A ferramenta gratuita de capacidade de crédito faz uma primeira leitura; para o parecer completo, com três cenários e classe de risco, use o Siglo Capacidade de Crédito. O vídeo mostra o que vem no parecer.