Análise de crédito PJ automatizada é o que separa a SCD que cresce da SCD que só contrata. A fintech de crédito nasceu para operar por plataforma, mas, no crédito para empresas, muita esteira digital ainda termina num analista abrindo o PDF do balanço e digitando no Excel. A carteira dobra, a equipe dobra, e a margem que justificava o modelo some no caminho.
O problema não é o analista. É o que ele faz com o tempo dele. Enquanto metade da análise for transcrição, crescer vai custar gente na mesma proporção.
Por que o crédito PJ não escala como o crédito PF?
O crédito PJ não escala como o crédito PF porque a informação da empresa chega desorganizada. No crédito à pessoa física, renda, cadastro e histórico de pagamento já vêm em formato padronizado, e modelos estatísticos aprendem com milhares de casos parecidos. Na pessoa jurídica, o principal documento é um balanço em PDF, com o plano de contas do contador de cada cliente.
Outras quatro diferenças pesam:
- Grupo econômico. A empresa que pede crédito raramente é a única do dono. Dívida, faturamento e garantias se espalham entre CNPJs.
- Tíquete maior, amostra menor. Cada proposta PJ vale mais, e há menos casos semelhantes para calibrar um modelo puramente estatístico.
- Regime contábil e sazonalidade. Empresas do Simples, do lucro presumido e do lucro real produzem demonstrações com detalhes muito diferentes, e o balancete do meio do ano não se compara direto com o balanço de dezembro.
- Risco concentrado no porte menor. Em setembro de 2026, a inadimplência da carteira de crédito das micro, pequenas e médias empresas era de 6,07%, contra 0,71% nas grandes, segundo a série 27703 do Banco Central. É exatamente o público que a fintech de crédito PJ costuma atender.
Por isso, automatizar o crédito PJ começa pela leitura dos documentos, não pelo score.
O que a regulação exige da análise de crédito em SCD e SEP?
A regulação exige que SCD e SEP selecionem seus clientes com critérios que possam ser demonstrados. A Resolução CMN 5.050/2022, que organiza as duas modalidades, determina que a SCD use critérios consistentes, verificáveis e transparentes, considerando, entre outros aspectos, a situação econômico-financeira, o grau de endividamento e a pontualidade do cliente. Para a SEP, o modelo de análise deve refletir de forma imparcial o risco dos potenciais devedores, e a inadimplência média precisa ser divulgada todo mês.
Quatro consequências práticas:
- Critério escrito. "Consistente e verificável" significa que dois analistas, diante do mesmo balanço, chegam ao mesmo número. Planilha feita à mão, cada uma de um jeito, dificulta isso.
- Quem compra a carteira vai auditar a análise. A SCD pode ceder operações a instituições financeiras, a fundos para investidores qualificados e a securitizadoras. Para o FIDC que compra, a SCD está no papel de cedente, e passa pela mesma lupa descrita em análise de cedente em FIDC.
- A análise também é produto. A mesma norma permite à SCD prestar serviço de análise de crédito para terceiros. Esteira eficiente vira receita, não só custo menor.
- Monitoramento conta na provisão. A Resolução CMN 4.966, que trata dos instrumentos financeiros das instituições autorizadas pelo Banco Central, manda tratar o crédito como problemático antes dos 90 dias de atraso quando houver evidência de queda significativa da capacidade de pagamento. Balanço atualizado é parte dessa evidência.
Quantos analistas a carteira PJ realmente precisa?
O número de analistas que a carteira PJ precisa depende de quanto do tempo de cada proposta é transcrição. A conta cabe numa linha:
Analistas = propostas por mês × horas por proposta ÷ horas produtivas por analista
Exemplo ilustrativo. Cada proposta PJ consome 3 horas, metade delas digitando e conferindo balanço. Com 150 horas produtivas por analista no mês, 300 propostas pedem 900 horas e 6 analistas. Se a carteira dobra para 600 propostas, são 12.
Agora troque a digitação por 15 minutos de conferência de um planilhamento automático. A proposta cai para 1,75 hora. As mesmas 300 propostas pedem 525 horas, 3,5 analistas; as 600, 1.050 horas e 7 analistas. A equipe ainda cresce com a carteira, mas a inclinação muda, e o tempo de cada analista passa a ir para julgamento e exceções.
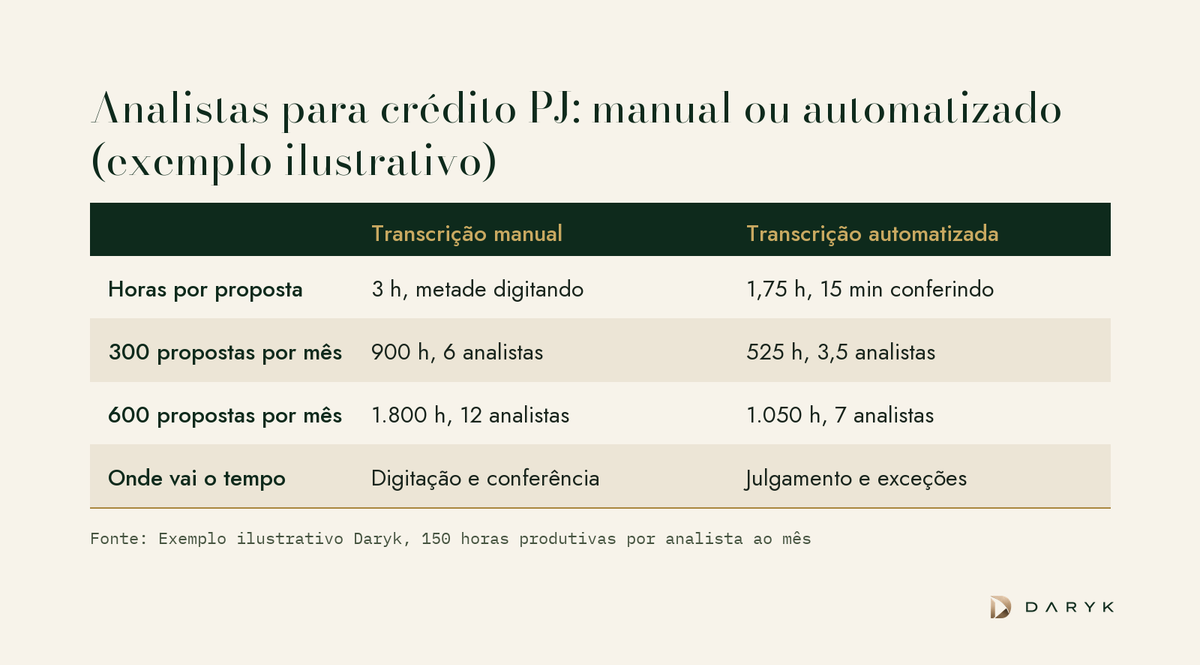
Os números são ilustrativos. O exercício útil é rodar a conta com os dados da sua esteira: quantas propostas, quantas horas, quantas delas gastas antes de qualquer decisão. O custo dessa etapa, linha a linha, está em planilhamento de balanços: a conta que nenhum comitê faz.
Para medir a diferença com uma proposta real, o Siglo Planilhamento devolve até 5 balanços em Excel completo, com indicadores, em minutos, por R$ 49.
O que automatizar e o que deixar com o analista?
Automatize tudo o que é repetível e verificável, e deixe com o analista tudo o que exige julgamento. A linha divisória é simples: se duas pessoas competentes chegariam ao mesmo resultado, a máquina deve fazer.
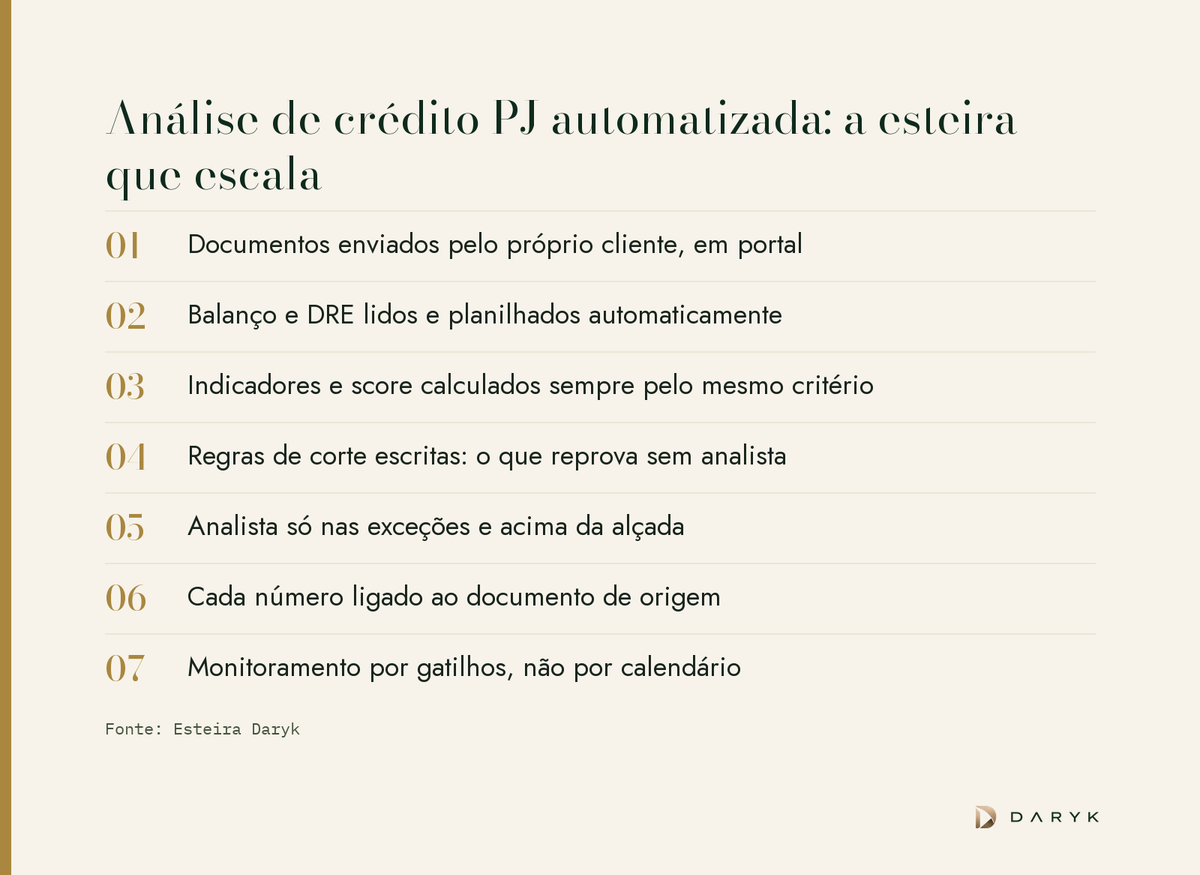
- Coleta. O próprio cliente envia os documentos por um portal, sem troca de arquivos por e-mail ou mensagem.
- Leitura e planilhamento. Balanço e DRE lidos e convertidos para o plano de contas da casa.
- Indicadores e score. Calculados sempre pelo mesmo critério, o que atende de saída à exigência de consistência.
- Regras de corte. O que reprova sem analista fica escrito: endividamento acima do limite, patrimônio negativo sem plano, restrições graves.
- Analista nas exceções. Propostas acima da alçada, setores novos, grupos econômicos complexos e renegociações.
- Rastro. Cada número ligado ao documento de origem, para o comitê, o auditor e o comprador da carteira.
- Monitoramento por gatilho. O cliente volta para análise quando um indicador muda, não quando o calendário manda.
No Dárico, a inteligência artificial da Daryk faz as etapas repetíveis: lê balanço, DRE, endividamento e certidões, planilha tudo, mapeia o grupo econômico e calcula a capacidade de crédito com Score de AAA a D em cinco dimensões, com cada número apontando para o documento de origem. O cliente envia os documentos pelo Portal do Cliente. A decisão de crédito continua sendo da instituição.
O risco oposto também existe. Esteira que aprova sozinha, sem rastro e sem revisão, transforma erro de leitura em erro de carteira. Separe todo mês uma amostra aleatória das propostas decididas automaticamente para revisão humana. É o controle mais barato da operação.
Como saber se a esteira automatizada está funcionando?
A esteira automatizada está funcionando quando a resposta fica mais rápida sem que a inadimplência das safras novas piore. Cinco indicadores mostram isso:
- Tempo até a primeira resposta. Medido em horas, por faixa de tíquete.
- Parcela que chega ao analista. Se quase tudo vira exceção, as regras de corte estão mal escritas.
- Taxa de revisão manual. Quantas vezes o analista muda a classificação automática, e por quê.
- Inadimplência por safra e por faixa de score. O score precisa ordenar o risco; se as faixas não se separam, o modelo não está ajudando.
- Correções de planilhamento. Cada reclassificação corrigida pelo analista deveria virar regra.
Escala também abre mercado. Parte das empresas que o banco recusa tem balanço defensável e só não coube no critério dele, tema de crédito PJ em cooperativa. E vale entender o que mexe na nota da empresa do outro lado da mesa, em score de crédito da empresa. Para o instrumento que costuma formalizar essas operações, veja CCB e CCBI.
Próximo passo
Rode a conta de analistas com os números da sua esteira e separe as horas de transcrição das de julgamento. Se a transcrição passar de um terço do tempo, há escala presa no Excel. Conheça o Dárico ou comece a usar a plataforma. O vídeo mostra o planilhamento automático na prática.