Análise de crédito em factoring é uma corrida contra dois relógios: o do cedente, que precisa do dinheiro hoje, e o da fraude, que conta com a pressa de quem compra o título. A factoring que aprova rápido ganha o cliente. A que aprova rápido o cedente errado perde o capital, e às vezes o próprio negócio.
A saída não é desacelerar. É separar o que se confere em minutos do que exige dias, e deixar o limite crescer junto com a informação. Velocidade e rigor deixam de competir quando cada etapa tem teto próprio.
Por que a análise de crédito em factoring é diferente da bancária?
A análise de crédito em factoring é diferente da bancária porque a factoring compra o recebível com capital próprio e assume, ao mesmo tempo, o risco do cedente e o do sacado. O banco empresta contra o balanço; a factoring compra um título e depende de ele existir, ser único e ser pago.
Três diferenças mudam o método:
- O produto é a velocidade. O cedente procura a factoring porque o banco demora ou recusa. Resposta lenta é cliente perdido.
- O cedente é, em geral, pequeno. Em setembro de 2026, a inadimplência da carteira de crédito das micro, pequenas e médias empresas era de 6,07%, contra 0,71% nas grandes, segundo a série 27703 do Banco Central. É o público mais arriscado do crédito empresarial.
- A fraude mira o lastro. Duplicata sem venda, título cedido duas vezes e sacado combinado com o cedente não aparecem no score de bureau.
Há ainda a obrigação legal. A factoring não é instituição financeira autorizada pelo Banco Central, mas a Lei 9.613/1998 inclui as empresas de fomento comercial entre as obrigadas aos deveres de prevenção à lavagem de dinheiro. Conhecer o cedente não é só boa prática de crédito.
Como aprovar rápido sem aprovar o cedente errado?
Para aprovar rápido sem aprovar o cedente errado, a política de crédito precisa de três velocidades, cada uma com o seu teto de limite. O cedente recebe resposta no mesmo dia, e a exposição só cresce quando a análise acompanha.
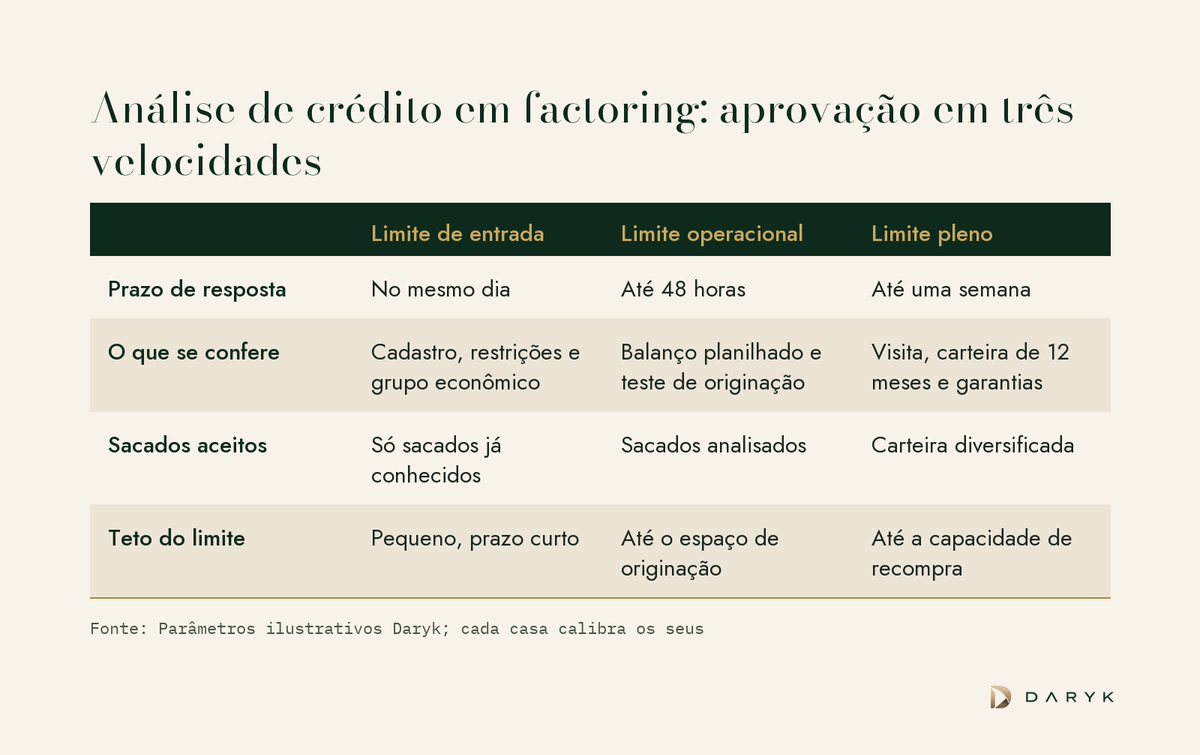
- Limite de entrada, no mesmo dia. Cadastro, restrições, grupo econômico e sacados já conhecidos pela casa. Limite pequeno e prazo curto, suficiente para começar a relação sem apostar o caixa.
- Limite operacional, em até 48 horas. Balanço planilhado, teste de originação e concentração de sacados. O teto é o espaço que o cedente realmente tem para originar títulos.
- Limite pleno, em até uma semana. Visita, histórico de 12 meses da carteira e garantias. O teto é a capacidade de recompra medida no caixa.
Os prazos e os tetos são parâmetros ilustrativos; cada casa calibra os seus. O que não muda é a regra: nenhum cedente salta de etapa porque está com pressa.
Cada velocidade também tem dono. O limite de entrada pode ser decidido pelo comercial, com regra fechada; o operacional exige o analista; o pleno passa pelo comitê. Alçada escrita evita a exceção que nasce no fim do mês, quando a meta aperta e o cedente insiste.
Quais sinais denunciam o cedente errado?
Os sinais que denunciam o cedente errado costumam aparecer na primeira conversa e nos primeiros títulos, antes de qualquer atraso. Sete deles merecem parada obrigatória.
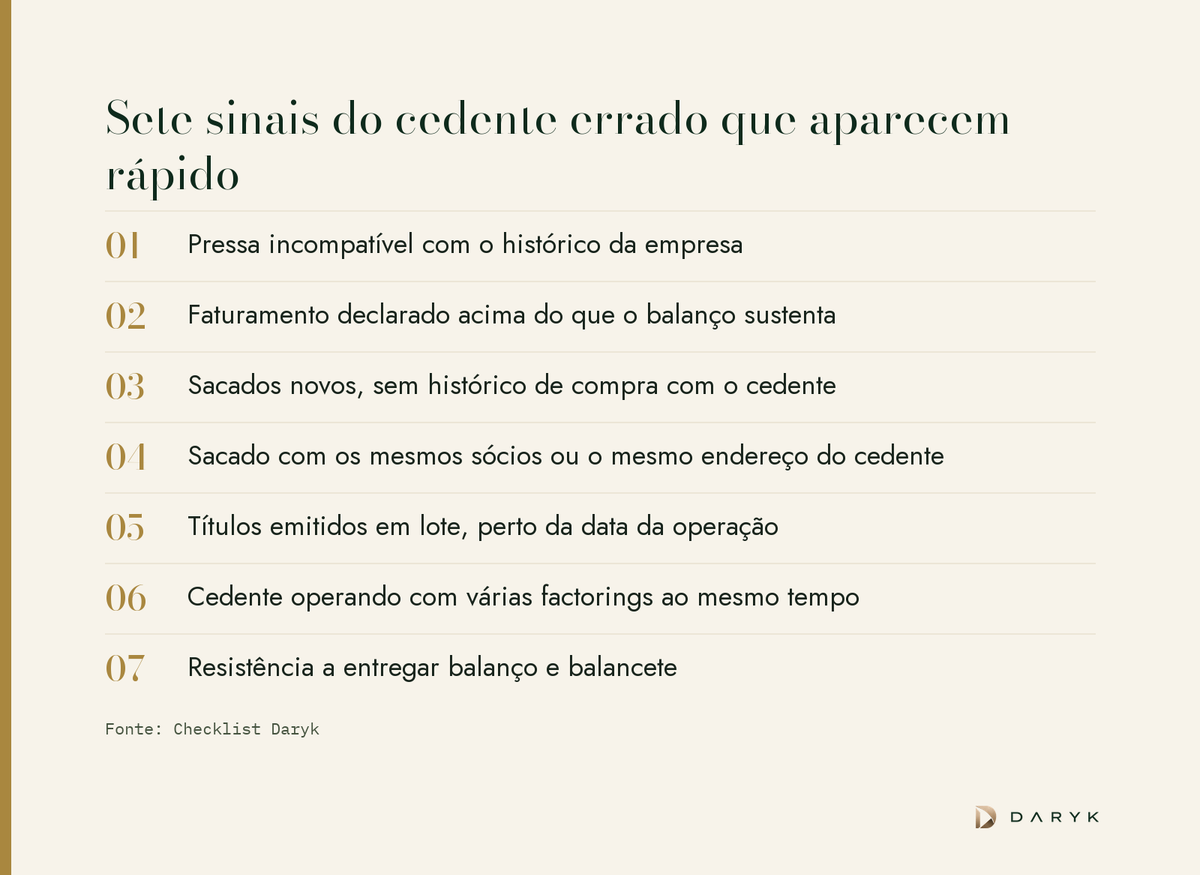
- Pressa incompatível com o histórico. Empresa com anos de operação que precisa de dinheiro em horas costuma ter um buraco de caixa que ainda não contou.
- Faturamento acima do que o balanço sustenta. O número dito na conversa não bate com a DRE do último exercício.
- Sacados novos. Títulos contra clientes que nunca aparecem no histórico de vendas do cedente.
- Sacado ligado ao cedente. Mesmos sócios ou mesmo endereço transformam a cessão em empréstimo disfarçado entre empresas do mesmo dono.
- Títulos em lote. Notas emitidas em sequência, perto da data da operação, para valores redondos.
- Várias factorings ao mesmo tempo. O cedente que opera com muitas casas costuma estar rodando o mesmo caixa entre elas.
- Resistência a entregar balanço e balancete. Quem tem números bons costuma mostrá-los.
A infraestrutura de registro ajuda a fechar a porta da cessão em duplicidade. O Banco Central lançou em 30 de junho de 2026 o ecossistema de duplicatas escriturais, com o objetivo declarado de reduzir cessões duplicadas e a dificuldade de verificar a titularidade. Consultar o registro do título entra no checklist; não substitui a análise do cedente.
O que olhar no balanço do cedente em poucas horas?
No balanço do cedente, em poucas horas, olhe cinco números: faturamento mensal médio, prazo médio de recebimento, dívida total, geração de caixa e capital de giro. Com eles, o limite deixa de ser palpite.
O limite operacional respeita dois tetos ao mesmo tempo:
- Espaço de originação. Recebíveis possíveis (faturamento mensal × prazo médio de recebimento ÷ 30) menos o que já está cedido a outros financiadores.
- Capacidade de recompra. A recompra esperada não pode consumir a maior parte da geração de caixa mensal.
Exemplo ilustrativo. O cedente fatura R$ 600 mil por mês e recebe em 45 dias: recebíveis possíveis de R$ 900 mil. Já tem R$ 400 mil cedidos a outras casas, então o espaço de originação é de R$ 500 mil. A geração de caixa operacional é de R$ 40 mil por mês, e a carteira dele tem recompra histórica de 8%. Com limite de R$ 500 mil, a recompra esperada seria de R$ 40 mil, todo o caixa do mês. Com R$ 300 mil, cai para R$ 24 mil, 60% do caixa. O limite operacional sensato fica perto de R$ 300 mil, não de R$ 500 mil.
Essa conta depende de balanço planilhado no mesmo critério, e é aí que a pressa costuma cortar caminho. O Siglo Planilhamento entrega até 5 balanços do cedente em Excel completo, com indicadores e análises, em minutos, e cabe dentro da janela de 48 horas do limite operacional. O custo de fazer isso à mão está em planilhamento de balanços: a conta que nenhum comitê faz.
Onde entra o score do cedente na decisão?
O score do cedente entra na decisão como filtro de entrada, não como aprovação. Ele mede o comportamento de pagamento da empresa; não diz se o título que ela oferece existe.
Um cedente com score bom pode estar no limite da capacidade de originar, e um com score mediano pode ter carteira limpa e sacados sólidos. Por isso o score decide o limite de entrada e o balanço decide o operacional. Para entender o que derruba a nota de uma empresa, e conversar com o cedente sobre como recuperá-la, vale o texto sobre score de crédito da empresa.
O limite pleno pede uma conta a mais: quanto de dívida o cedente suporta, com a recompra incluída. O Siglo Capacidade de Crédito responde em três cenários, com Score em cinco dimensões e classe de risco, por R$ 99.
O sacado merece o mesmo raciocínio. Limite por sacado, somando todos os cedentes que vendem para ele, evita descobrir tarde demais que boa parte da carteira da casa depende de um único comprador.
Depois da aprovação, a análise continua. A carteira cedida mostra diluição, recompra e prorrogação antes do próximo balanço, com a mesma lógica descrita em análise de cedente em FIDC. E, para o cedente que ainda está decidindo entre factoring, desconto ou FIDC, o contexto está em antecipação de recebíveis.
Próximo passo
Escreva a política de crédito em três velocidades, com prazo e teto para cada uma, e aplique o teste de originação aos dez maiores cedentes da carteira. Para os novos, planilhe o balanço no Siglo Planilhamento antes de passar do limite de entrada. O vídeo mostra por que o risco se concentra na pequena e média empresa.