Ebitda não é caixa, e é na distância entre os dois que o preço da empresa cai na reta final da venda. O Ebitda mede o resultado operacional antes de juros, impostos, depreciação e amortização. Ele não enxerga o cliente que passou a pagar em 60 dias em vez de 45, o estoque parado, o imposto parcelado nem a máquina que precisa ser trocada. O comprador enxerga, e desconta.
O Ebitda ajustado agrava o problema quando é usado para enfeitar o número. Cada real de ajuste é multiplicado pelo múltiplo, e cada ajuste sem prova vira desconto na due diligence. O vendedor que entende isso arruma o caixa antes de arrumar o Ebitda.
Por que o Ebitda não é caixa?
O Ebitda não é caixa porque deixa de fora quatro saídas de dinheiro que toda empresa tem: impostos sobre o lucro, capital de giro, investimento e dívida. É uma medida de desempenho operacional, útil para comparar empresas, não uma medida do dinheiro disponível.
- Impostos sobre o lucro. IR e CSLL saem do caixa e não aparecem no Ebitda.
- Capital de giro. Quando o prazo de recebimento cresce ou o estoque aumenta, o lucro fica preso no balanço.
- Investimento. Máquinas, sistemas e reformas são caixa que sai; no resultado, viram depreciação, que o Ebitda exclui.
- Dívida. Juros e amortizações dependem da estrutura de capital, que o Ebitda ignora de propósito. Quanto de dívida o Ebitda sustenta é a conta de dívida líquida/Ebitda: qual é o nível ideal e como calcular.
O Ebitda também não é medida contábil padronizada. Para as companhias abertas, a Resolução CVM 156/2022 exige que o número divulgado venha conciliado com as demonstrações contábeis e que versões com outros ajustes sejam identificadas como ajustadas. A partir de 2027, o CPC 51, tornado obrigatório pela Resolução CVM 237/2025, passa a tratar os subtotais ajustados usados em comunicados públicos como medidas de desempenho definidas pela administração, explicadas em nota explicativa. Se a companhia aberta precisa provar o Ebitda ajustado, a empresa fechada que quer vender precisa ainda mais.
Quanto do Ebitda vira caixa de verdade?
Quanto do Ebitda vira caixa depende do ciclo financeiro, dos impostos e do investimento, e a conta cabe numa linha: caixa livre é o Ebitda menos os impostos pagos, menos o aumento do capital de giro, menos o investimento.
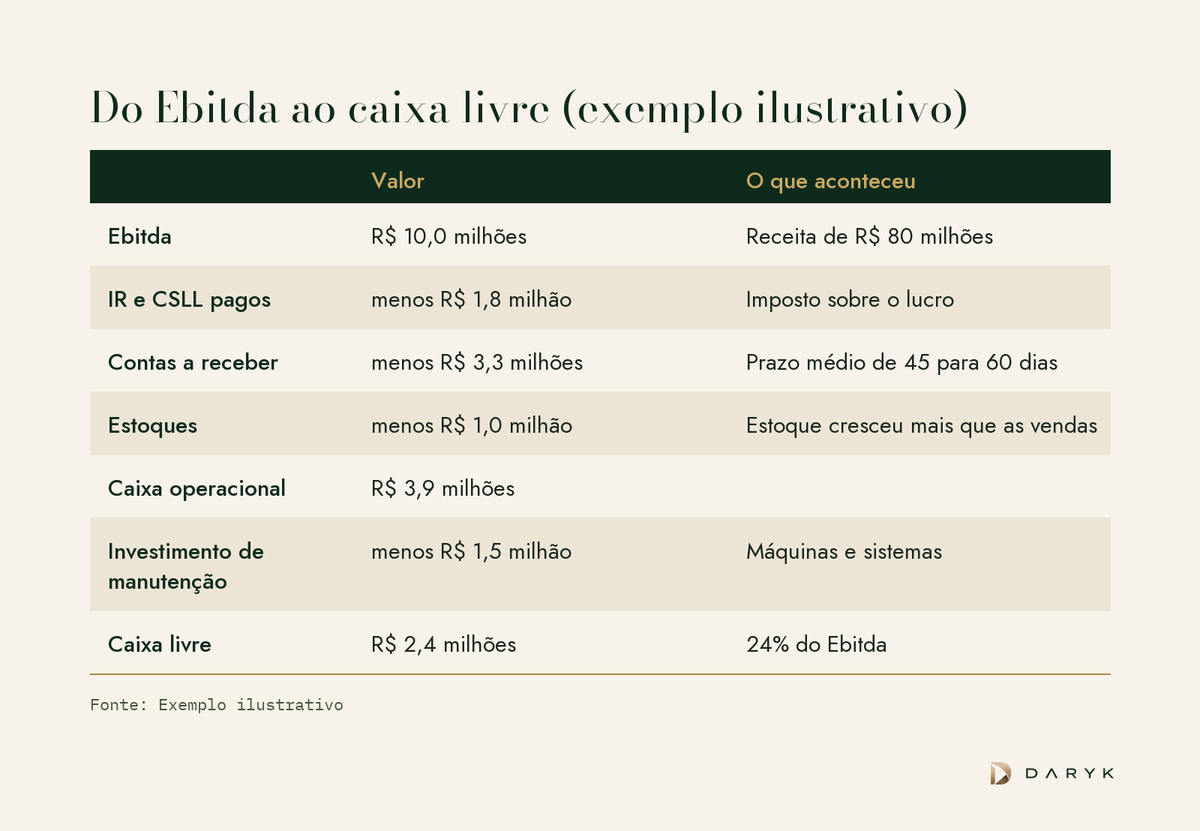
Num exemplo ilustrativo, uma empresa fatura R$ 80 milhões com Ebitda de R$ 10 milhões e paga R$ 1,8 milhão de IR e CSLL. O prazo médio de recebimento subiu de 45 para 60 dias, o que prendeu R$ 3,3 milhões em contas a receber, e o estoque cresceu R$ 1 milhão. Sobram R$ 3,9 milhões de caixa operacional. Com R$ 1,5 milhão de investimento de manutenção, o caixa livre é de R$ 2,4 milhões: 24% do Ebitda.
Quem paga 6 vezes o Ebitda por essa empresa paga R$ 60 milhões por um negócio que gerou R$ 2,4 milhões de caixa livre no ano. O comprador vai perguntar por quê. Se a resposta for crescimento, com vendas novas que exigem giro, o argumento se sustenta. Se for o mesmo cliente pagando mais tarde pelo mesmo volume, é deterioração, e o múltiplo cai. A mecânica do ciclo financeiro, que separa as duas situações, está em custo real do capital de giro: como calcular o CET.
Para testar o preço pelo caixa livre, e não só pelo Ebitda, o Siglo Valuation entrega a faixa de valor por múltiplo e por fluxo de caixa descontado, por R$ 249.
O que é Ebitda ajustado e quais ajustes o comprador aceita?
Ebitda ajustado é o Ebitda contábil corrigido por itens que não se repetem e por despesas que não refletem a operação normal, para mostrar o resultado que um novo dono teria. O comprador aceita o ajuste que consegue conferir e corta o que depende da palavra do vendedor.
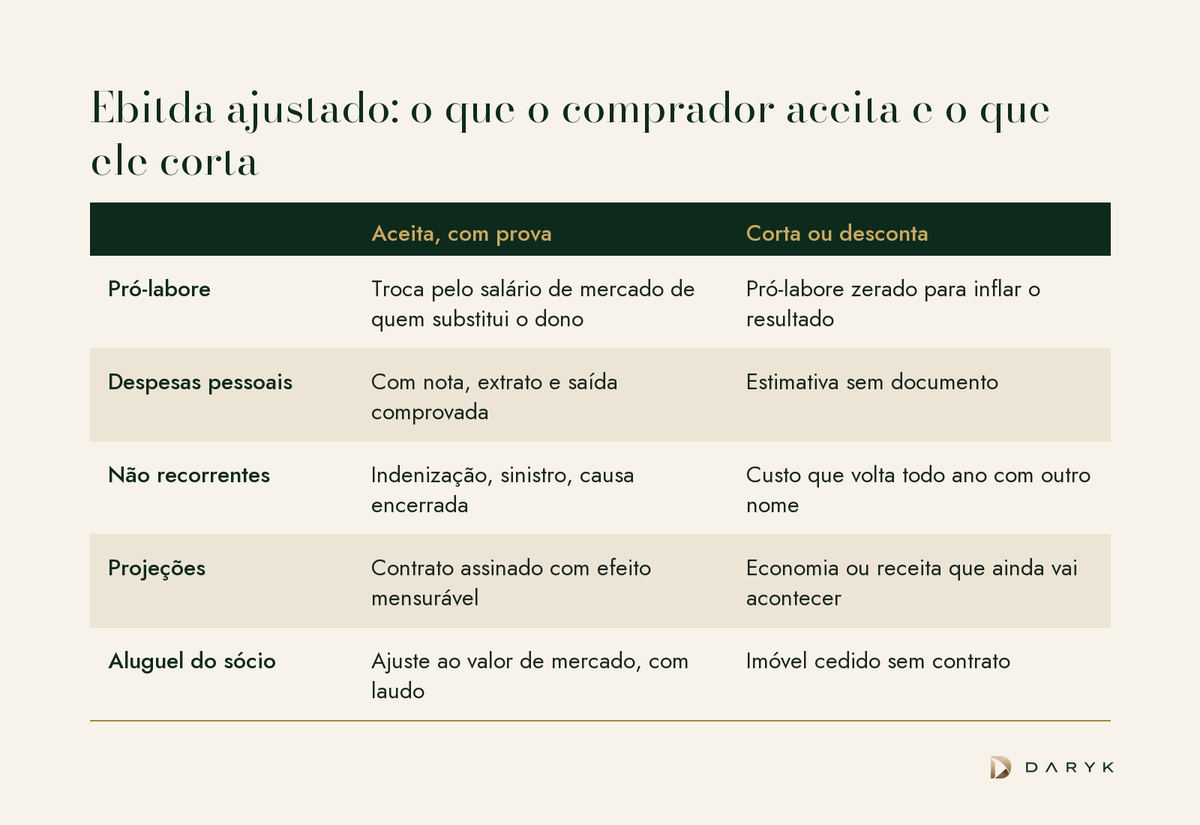
- Pró-labore. Aceita a troca pelo salário de mercado de quem vai substituir o dono. Corta o pró-labore zerado para inflar o resultado.
- Despesas pessoais. Aceita as que têm nota, extrato e saída comprovada. Corta a estimativa sem documento.
- Não recorrentes. Aceita indenização, sinistro ou causa judicial encerrada. Corta o custo que volta todo ano com outro nome.
- Projeções. Aceita o efeito de um contrato assinado. Corta a economia ou a receita que ainda vai acontecer.
- Aluguel do sócio. Aceita o ajuste ao valor de mercado, com laudo. Corta o imóvel cedido sem contrato.
A conta do ajuste recusado é dura. Num exemplo ilustrativo, R$ 500 mil de ajustes cortados, a 6 vezes, tiram R$ 3 milhões do preço e deixam o comprador desconfiado do resto. O método para chegar ao Ebitda que sustenta o valor está em valuation de empresa fechada: o fim do múltiplo no chute.
Quais sinais mostram que o Ebitda não está virando caixa?
Os sinais de que o Ebitda não está virando caixa aparecem no balanço antes de aparecerem no extrato. Seis merecem olhar mensal:
- Prazo médio de recebimento subindo. A empresa vende com prazo maior para manter o volume.
- Estoque crescendo mais rápido que a receita. Produto parado ou compra antecipada.
- Fornecedor esticado. Alongar o prazo de pagamento melhora o caixa hoje, mas o comprador normaliza o capital de giro e cobra a diferença no fechamento.
- Impostos parcelados. Ebitda bonito com tributo não pago é caixa emprestado do Fisco, e o parcelamento entra no preço como dívida.
- Investimento abaixo da depreciação. Por um ano, é escolha. Por cinco, é a empresa envelhecendo.
- Dívida de curto prazo subindo junto com o Ebitda. O giro está sendo financiado pelo banco, como descreve o guia de capital de giro e saúde financeira.
Acompanhar esses sinais semana a semana é o papel da planilha de caixa de 13 semanas que avisa a crise antes do banco.
Como o Ebitda que não vira caixa derruba o preço da empresa?
O Ebitda que não vira caixa derruba o preço da empresa por três caminhos, e eles se somam.
- Múltiplo menor. Conversão fraca é risco, e risco vira desconto no múltiplo. É também onde o fluxo de caixa descontado desmente o múltiplo, tema de múltiplos ou fluxo de caixa: qual valuation usar para vender.
- Ajuste de capital de giro no fechamento. O contrato fixa um nível normal de capital de giro. Se a empresa é entregue abaixo dele, o preço cai na diferença: num exemplo ilustrativo, um giro normal de R$ 12 milhões entregue em R$ 9 milhões tira R$ 3 milhões do cheque.
- Dívidas equivalentes. Parcelamentos, fornecedores vencidos e adiantamentos de clientes entram como dívida na ponte entre o valor da empresa e o valor das quotas.
O caminho inverso também existe. Cobrar o atraso dos clientes, vender o estoque parado e regularizar o tributo parcelado nos meses que antecedem a venda melhora o caixa que o comprador vai medir. Só não funciona como maquiagem de última hora: o comprador olha a média de 12 meses do capital de giro, não o saldo do último dia. Calcule a conversão de caixa, caixa operacional dividido por Ebitda, dos últimos três exercícios e escreva a explicação de cada ano abaixo da média. A explicação documentada vale mais do que o número bonito.
Para ver a conversão de caixa dos últimos anos sem montar a planilha à mão, o Siglo Planilhamento transforma até cinco balanços da mesma empresa em Excel completo, com indicadores e análises, por R$ 49.
Próximo passo
Faça a conta do caixa antes do comprador. O Siglo Planilhamento, por R$ 49, mostra prazos, ciclo e conversão de caixa de até cinco exercícios. O Siglo Valuation, por R$ 249, usa esses números para a faixa de valor da empresa e das quotas, com as premissas declaradas. Os dois são avulsos, e o valor pago vira crédito na primeira mensalidade do Dárico. Para um primeiro número, use a calculadora gratuita de valuation.