Como analisar debênture de PME começa por uma pergunta que o material de oferta raramente responde de frente: no pior ano dos últimos três, a empresa teria caixa para pagar? Para o consultor de valores mobiliários, responder a essa pergunta não é diferencial. É dever. A Resolução CVM 19 pede recomendação independente e fundamentada e manda guardar, por no mínimo cinco anos, os estudos e análises que a sustentaram.
O mercado dá motivo para o cuidado. As ofertas de debêntures somaram R$ 492,8 bilhões em 2025, o maior volume da série da Anbima. Quando o emissor é pequeno ou médio, costuma haver menos cobertura de analistas, menos liquidez e, às vezes, nenhum rating. A análise do consultor passa a ser a principal proteção do cliente.
O que a Resolução CVM 19 exige antes de recomendar uma debênture?
Antes de recomendar uma debênture, a Resolução CVM 19 exige que o consultor atue com boa-fé, transparência, diligência e lealdade, colocando os interesses do cliente acima dos seus, e que preste o serviço de forma independente e fundamentada. Na prática, isso se desdobra em seis obrigações que tocam diretamente a análise do papel:
- Fundamentar. A recomendação precisa ter base, e o cliente pode pedir os fundamentos que a sustentaram.
- Informar riscos. O consultor deve suprir o cliente com informações sobre os riscos das operações recomendadas, e é vedado omitir riscos e conflitos de interesse.
- Verificar a adequação. A recomendação considera a situação financeira e o perfil do cliente, nos termos da Resolução CVM 30, que proíbe o consultor de recomendar sem verificar a adequação.
- Não prometer. É vedado garantir níveis de rentabilidade. Taxa alta não é retorno garantido.
- Preservar a independência. É vedado receber remuneração que possa prejudicar a independência, com exceção prevista para clientes profissionais que assinem termo de ciência. Se a consultoria ou partes relacionadas participaram da estruturação ou da distribuição, a norma impõe regras próprias de segregação e transparência.
- Guardar o trabalho. Estudos e análises que fundamentaram cada recomendação ficam arquivados por no mínimo cinco anos.
O resumo acima não substitui a leitura do texto vigente nem a orientação do compliance da consultoria, que prevalecem em qualquer caso concreto.
Quem pode comprar a debênture de uma PME, e com que liquidez?
A debênture de uma PME cujo emissor não é registrado na CVM só pode ser ofertada a investidores profissionais. É o que determina a Resolução CVM 160, que também restringe a revenda a esse público e limita a negociação ao mercado de balcão, sem acesso à bolsa.
Para pessoa física, uma das hipóteses de investidor profissional é ter mais de R$ 10 milhões em investimentos financeiros e atestar essa condição por escrito. E aqui mora uma armadilha comum: a dispensa de verificação de adequação prevista na Resolução CVM 30 para investidores qualificados não alcança as pessoas naturais enquadradas pelo patrimônio ou por certificação. Ou seja, o cliente rico continua precisando de suitability.
"PME", no mercado de capitais, também não é a pequena empresa do Simples. A Lei das S.A. define como companhia de menor porte a que fatura menos de R$ 500 milhões por ano. O emissor pode ser grande para os padrões do varejo e ainda assim ter pouca cobertura no mercado.
Revenda restrita e mercado secundário raso têm uma consequência prática: o cliente precisa estar preparado para carregar o papel até o vencimento. Essa informação faz parte dos riscos que a norma manda comunicar.
Como analisar o balanço do emissor de uma debênture de PME?
Analisar o balanço do emissor é medir se o caixa paga a dívida no pior cenário plausível, não no ano médio. Quando a debênture de emissor não registrado é admitida à negociação em mercado regulamentado, a Resolução CVM 160 exige que o emissor divulgue demonstrações financeiras auditadas dos três últimos exercícios. É material suficiente para um teste sério.
O teste do pior ano, em exemplo ilustrativo:
- Ebitda médio. R$ 20 milhões nos três últimos exercícios.
- Serviço da dívida depois da emissão. Juros e amortizações de todas as dívidas somam R$ 12 milhões por ano. Cobertura média: 1,67 vez.
- Pior ano. O Ebitda foi de R$ 14 milhões. Descontados R$ 3 milhões de investimento mínimo para manter a operação, sobram R$ 11 milhões. Cobertura: 0,92 vez.
No pior ano, a empresa não paga sem refinanciar. Isso não desqualifica o papel por si só, mas muda a pergunta que o consultor leva ao cliente: ele aceita um risco que depende de refinanciamento?
O teste só vale se os três exercícios estiverem planilhados no mesmo critério, com a dívida total, o grupo econômico e os ajustes de Ebitda explicitados. O Siglo Planilhamento entrega até 5 balanços do emissor em Excel completo, com indicadores e análises, em minutos, e cada número aponta para o documento de origem, o que facilita guardar o fundamento junto com a recomendação. O custo de fazer isso à mão está em planilhamento de balanços, e os sinais que antecipam a piora do emissor, em crédito privado: como ler o emissor antes que o rating mude.
O que olhar na escritura de emissão?
Na escritura de emissão, olhe o que protege o debenturista quando o teste do pior ano dá errado. Seis pontos:
- Garantias. A Lei das S.A. permite debênture com garantia real ou flutuante, sem preferência ou subordinada. Cessão fiduciária de recebíveis exige acompanhar o fluxo mínimo, com a lógica de análise de cedente em FIDC.
- Covenants. Quais índices, como são calculados e quanto o Ebitda pode cair antes de o limite estourar.
- Vencimento antecipado. Inadimplemento cruzado, mudança de controle e venda de ativos relevantes.
- Amortização. Pagamento concentrado no vencimento transfere o risco para o refinanciamento final.
- Destinação dos recursos. Alongar dívida e baixar custo é diferente de cobrir queima de caixa.
- Agente fiduciário. Pela Lei das S.A., ele representa a comunhão dos debenturistas e deve elaborar relatório anual em até quatro meses do fim do exercício; a função é regulada pela Resolução CVM 17.
A remuneração entra por último, e só depois do risco medido. Spread alto sobre o CDI não diz nada se a cobertura no pior ano estiver abaixo de 1.
Para checar essa cobertura com os números do emissor antes de olhar a taxa, a calculadora gratuita de capacidade de crédito mostra quanto de dívida a empresa suporta, em minutos e sem cadastro.
Qual roteiro documentar antes de recomendar?
O roteiro a documentar antes de recomendar uma debênture de PME cobre o emissor, o papel e o cliente, e termina no arquivo. Oito pontos dão conta:
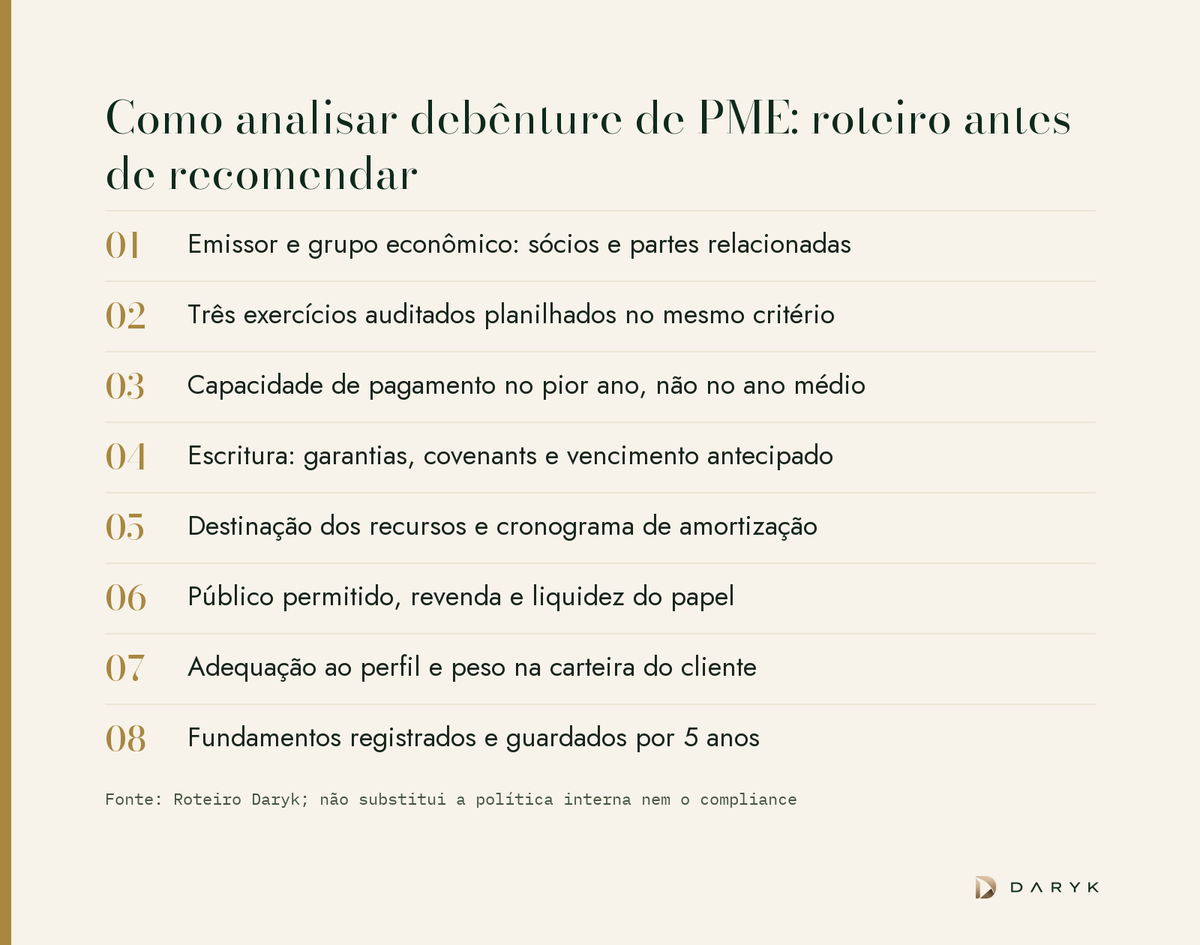
- Emissor e grupo econômico. Sócios, controladas e partes relacionadas.
- Três exercícios auditados planilhados. Sempre no mesmo critério.
- Capacidade de pagamento no pior ano. Não no ano médio.
- Escritura. Garantias, covenants e vencimento antecipado.
- Destinação e amortização. Para onde vai o dinheiro e quando volta.
- Público, revenda e liquidez. Quem pode comprar e quem pode recomprar.
- Adequação e concentração. Perfil do cliente e peso do papel na carteira dele.
- Fundamentos registrados. Guardados por no mínimo cinco anos.
O roteiro organiza o dever de fundamentação; não o substitui, nem substitui a política interna da consultoria. Para comparar a debênture com outros instrumentos de dívida de empresas menores, veja debêntures, FIDC, nota comercial ou RCVM 88, e, para a mecânica do instrumento, o guia de debêntures para captação.
Próximo passo
Pegue a próxima debênture de PME que chegar à mesa e rode o teste do pior ano antes de qualquer conversa com o cliente. Planilhe os três exercícios auditados no Siglo Planilhamento e arquive a planilha junto com o parecer: ela é parte dos fundamentos que a norma manda conservar. Este conteúdo é informativo, não é recomendação de investimento nem parecer jurídico; confirme com o compliance da consultoria a aplicação da regulamentação vigente. O vídeo mostra o planilhamento na prática.