Covenants financeiros são limites de indicadores, como dívida líquida/Ebitda ou cobertura de juros, que a empresa se compromete a respeitar durante toda a vida de uma dívida. Quando a empresa quebra um covenant, o credor ganha o direito de declarar o vencimento antecipado: a dívida inteira pode ficar exigível de uma vez, mesmo com todas as parcelas em dia.
Esse direito raramente é exercido sem conversa. O que costuma acontecer é uma negociação em que a empresa paga pelo perdão, com taxa maior, comissão ou garantia nova. Com o crédito livre para empresas a 24,4% ao ano em setembro de 2026, segundo o Banco Central, o covenant de cobertura de juros passou a quebrar antes do de alavancagem em muitas empresas. Para quem toma crédito, entender a cláusula antes de assinar vale mais do que negociar o perdão depois.
O que são covenants financeiros?
Covenants financeiros são cláusulas do contrato de dívida que obrigam a empresa a manter indicadores dentro de limites, medidos em datas definidas, normalmente a cada trimestre ou a cada ano. Aparecem em escrituras de debêntures, termos de nota comercial, CCBs, contratos bilaterais com bancos e termos de securitização.
O covenant existe porque o credor empresta olhando um retrato da empresa e precisa de um alarme caso o retrato mude. A taxa foi calculada para um certo risco. Se a alavancagem dobra, o risco é outro, e a cláusula devolve ao credor o poder de rever a operação.
Para o tomador, o covenant é o preço de uma taxa menor ou de um prazo maior. Dívida sem covenant existe, mas costuma custar mais ou ter prazo mais curto. A pergunta certa não é se haverá covenant, e sim qual limite a empresa suporta com folga nos piores trimestres do plano.
Quais são os covenants financeiros mais comuns?
Os covenants financeiros mais comuns medem alavancagem, capacidade de pagar juros e liquidez. Cada contrato define a conta, e a definição do contrato vale mais do que a do balanço.
- Dívida líquida/Ebitda. Dívida financeira menos caixa, dividida pelo Ebitda dos últimos 12 meses. É o mais frequente. A conta completa, com o que entra em cada linha, está em dívida líquida/Ebitda: qual é o nível ideal e como calcular.
- Cobertura de juros. Ebitda dividido pelas despesas financeiras líquidas. Um limite mínimo de 2x quer dizer que a operação precisa gerar o dobro dos juros do período.
- DSCR (índice de cobertura do serviço da dívida). Geração de caixa dividida por juros mais amortização. Comum em financiamento de projeto e em dívida com amortização pesada.
- Liquidez corrente. Ativo circulante sobre passivo circulante, com piso definido no contrato.
- Patrimônio líquido mínimo ou dívida sobre patrimônio. Mais comum em empresas de serviços financeiros, incorporadoras e holdings.
Os indicadores conversam entre si, e o juro alto mudou a ordem em que eles quebram. Numa conta simplificada, em que os juros do ano são a dívida líquida vezes a taxa, a cobertura de juros é o inverso do indicador de alavancagem vezes a taxa. A 24,4% ao ano, a empresa com dívida líquida de 2,5 vezes o Ebitda entrega 61% do Ebitda em juros e tem cobertura de 1,64x. Ela cumpre um covenant de alavancagem de 3,0x e quebra um de cobertura de 2x. Nessa taxa, só fica dentro dos dois limites quem tem dívida líquida de até 2,05 vezes o Ebitda.
Para saber de onde a empresa parte, a calculadora gratuita de capacidade de crédito mostra em minutos quanto de dívida a empresa suporta com os números de hoje.
Qual a diferença entre covenants financeiros e não financeiros?
A diferença entre covenants financeiros e não financeiros é o que se mede. O financeiro é um número com limite. O não financeiro é uma obrigação de fazer ou de não fazer, e quebrá-lo pode ter o mesmo efeito de vencimento antecipado.
- Entregar informação. Demonstrações auditadas em prazo fixo, declaração de cumprimento dos índices, aviso de qualquer evento relevante.
- Não dar garantia a terceiros. A cláusula impede que outro credor receba um ativo que hoje protege todos por igual.
- Não vender ativos relevantes nem mudar o objeto social sem autorização.
- Mudança de controle. Venda da empresa ou troca do controlador pode antecipar a dívida, ponto que pesa em qualquer negociação de M&A.
- Limite a dividendos acima do mínimo legal enquanto a alavancagem estiver alta.
- Vencimento cruzado. O inadimplemento em outro contrato, acima de um valor mínimo, antecipa também esta dívida.
Na emissão pública, alguém fiscaliza tudo isso por obrigação. A Resolução CVM 17/2021, no art. 11, manda o agente fiduciário fiscalizar o cumprimento das cláusulas da escritura e comunicar aos investidores qualquer inadimplemento, inclusive de cláusulas que protegem os titulares. O art. 16 dá prazo de até 7 dias úteis, contados de quando o agente toma ciência, para divulgar o descumprimento. Na debênture, a quebra não fica entre a empresa e um gerente: vira informação pública.
O que acontece quando a empresa quebra um covenant?
Quando a empresa quebra um covenant, o credor pode declarar o vencimento antecipado da dívida, de forma automática ou depois de assembleia, conforme o contrato ou a escritura. Na prática, quase sempre começa uma negociação pelo waiver, o perdão formal da quebra.
Quatro efeitos aparecem ao mesmo tempo:
- Custo. O waiver costuma sair em troca de prêmio, aumento de taxa, garantia adicional, amortização extraordinária ou limite mais apertado nos trimestres seguintes.
- Contaminação. Pelo vencimento cruzado, a quebra num contrato pode dar a outros credores o mesmo direito de antecipar. Uma cláusula pequena no banco pode alcançar a debênture inteira.
- Balanço. O CPC 26 (R1), no item 74, manda classificar a dívida de longo prazo como circulante quando o covenant é quebrado até a data do balanço, mesmo que o credor conceda o perdão depois dessa data e antes da publicação. Por isso o waiver precisa sair antes do fechamento. A dívida que pula para o curto prazo derruba a liquidez corrente e pode quebrar outro covenant.
- Crédito novo. Quebra registrada e dívida reclassificada aparecem na análise de qualquer banco, e a empresa passa a captar em posição pior. É o caminho descrito em rolagem de dívida: quando renovar o giro vira armadilha.
Quando nem o waiver resolve, a discussão muda de patamar. A empresa passa a renegociar a estrutura inteira, e em casos extremos a conversa chega à recuperação judicial e ao plano de capacidade de pagamento.
Como medir a folga do covenant antes da medição?
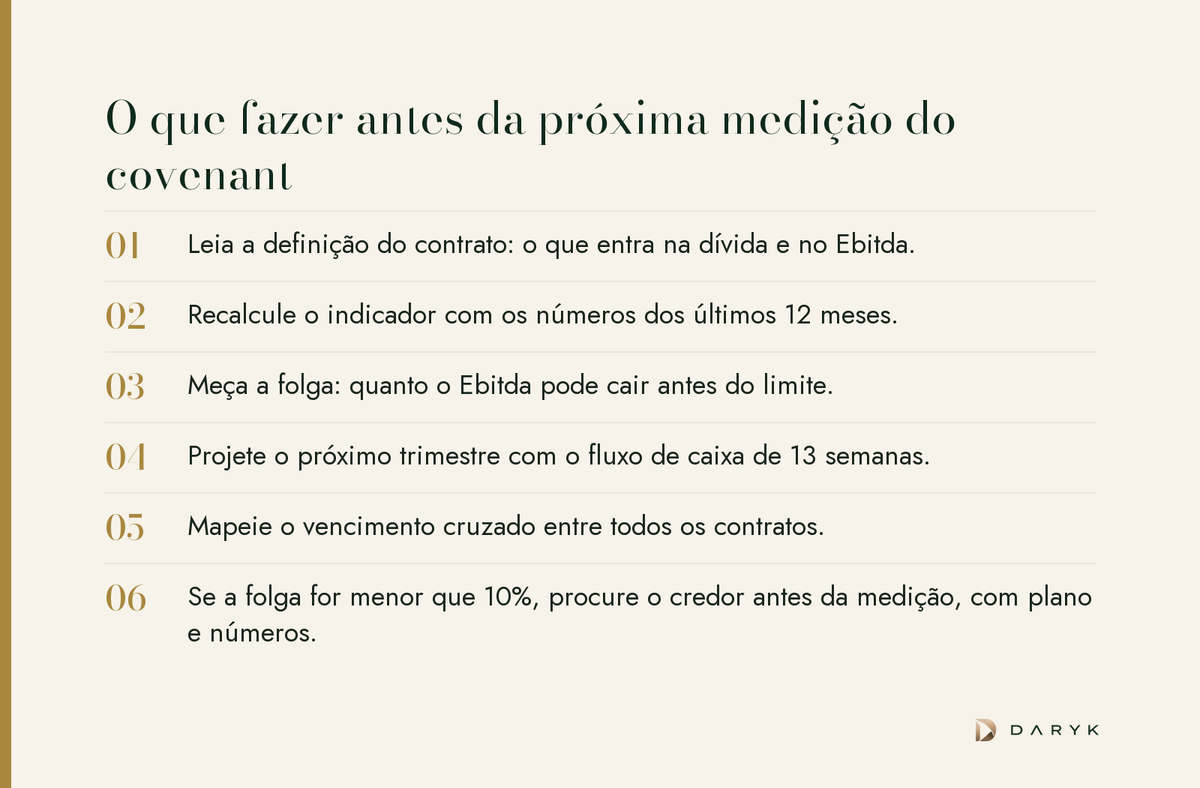
Para medir a folga do covenant, divida o indicador atual pelo limite do contrato e subtraia o resultado de 1. O número diz quanto o Ebitda pode cair, com a dívida constante, antes de a empresa quebrar a cláusula.
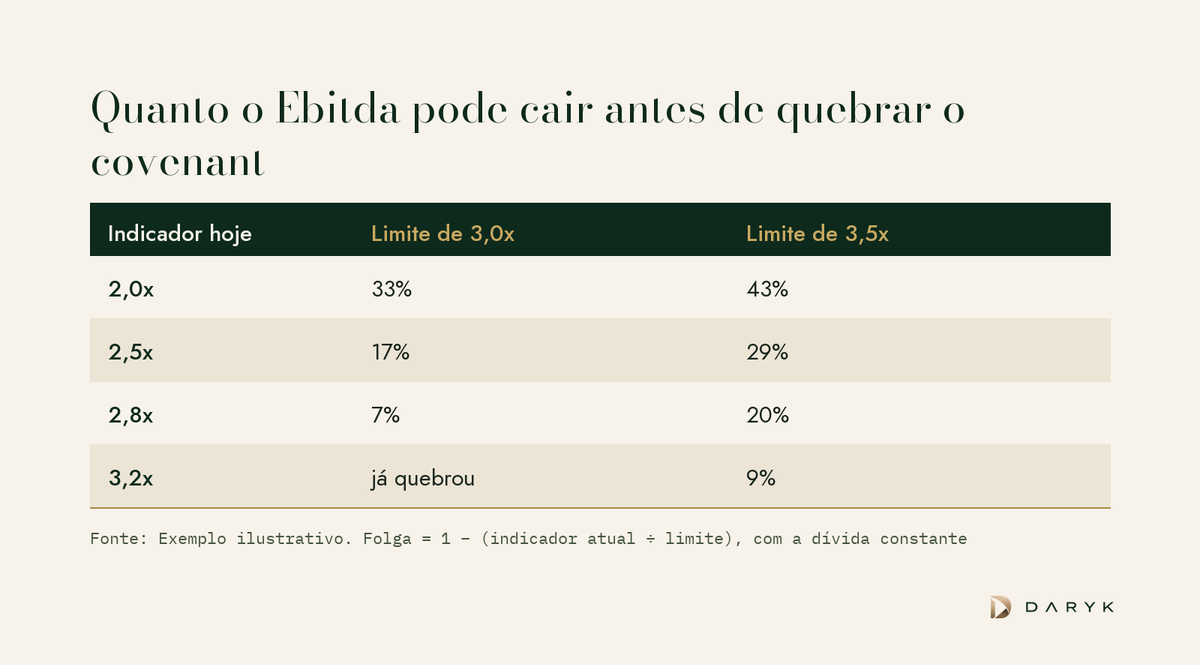
Num exemplo ilustrativo, a empresa com dívida líquida de 2,5 vezes o Ebitda e limite de 3,0x tem folga de 17%. Se o Ebitda dos últimos 12 meses cair 17%, ela encosta no limite. A 2,8x, a folga é de 7%: um trimestre fraco basta. A mesma conta, invertida, mostra quanto de dívida nova cabe: limite vezes Ebitda, menos a dívida líquida atual.
Um critério prático para ler o resultado:
- Folga acima de 25%. Espaço para um ano ruim. Dá para pensar em dívida nova.
- Folga entre 10% e 25%. Atenção: projetar os próximos trimestres antes de qualquer captação ou investimento.
- Folga abaixo de 10%. Risco de quebra na próxima medição. Hora de falar com o credor, antes do número sair.
A folga de verdade depende da projeção, e não só do passado. O caixa de 13 semanas mostra se o Ebitda do próximo trimestre sustenta o indicador ou se a empresa vai chegar à data da medição já fora do limite.
Como negociar covenants antes de assinar a dívida?
Covenants se negociam antes de assinar a dívida, quando a empresa ainda tem poder de barganha. Depois da assinatura, qualquer mudança vira pedido de perdão. Seis pontos fazem diferença:
- A definição de Ebitda. Quais ajustes entram: despesas não recorrentes, efeito de aquisições, itens que não afetam caixa. Ajuste aceito no contrato é folga ganha.
- A frequência da medição. Medição anual dilui um trimestre ruim que a trimestral captura.
- O limite ao longo do tempo. Limite que começa mais alto e cai à medida que a dívida amortiza acompanha o plano, em vez de exigir hoje a alavancagem de daqui a três anos.
- O prazo de cura. Prazo para corrigir a quebra antes do vencimento antecipado, inclusive com aporte dos sócios contado como Ebitda ou como redução da dívida.
- O valor mínimo do vencimento cruzado. Um piso alto evita que uma dívida pequena antecipe todas as outras.
- O quórum do waiver. Em emissão com muitos investidores, um quórum menor facilita aprovar o perdão em assembleia.
Quem analisa a empresa do outro lado da mesa faz as mesmas perguntas, como mostra debênture de PME: como analisar antes de recomendar ao cliente. Chegar à negociação com essas contas prontas muda o tom da conversa.
Para entrar na negociação sabendo qual limite a empresa suporta nos piores cenários, o Siglo Capacidade de Crédito, por R$ 99, entrega o parecer com a faixa de dívida suportável em três cenários, o Score em cinco dimensões e a classe de risco.
Próximo passo
Leia os covenants de cada contrato, recalcule os indicadores com a definição do credor e meça a folga de cada um antes da próxima medição. A calculadora gratuita de capacidade de crédito dá o primeiro número. O Siglo Capacidade de Crédito, por R$ 99, transforma os balanços em parecer com três cenários. O valor pago vira crédito na primeira mensalidade do Dárico, que estrutura a operação e a leva a mais de 2.500 instituições.