Quem quer vender a empresa em 2027 precisa preparar a venda agora, porque o comprador vai ler o exercício de 2026 inteiro, com tudo o que ficou desarrumado nele. Seis meses não mudam o negócio, mas mudam o que o comprador consegue enxergar: Ebitda ajustado e comprovado, passivos mapeados, contratos que sobrevivem à troca de controle e uma operação que não depende do dono.
O mercado ficou mais seletivo. No primeiro semestre de 2026, o número de fusões e aquisições no Brasil caiu 35% em relação ao mesmo período de 2025, para 610 operações, enquanto o valor movimentado subiu 22,3%, para R$ 195 bilhões, segundo a pesquisa trimestral da KPMG. Nas transações domésticas, a quantidade recuou 40,6%. Dinheiro há, concentrado em menos negócios. Com menos operações fechando, o comprador escolhe, e escolhe primeiro a empresa que não dá trabalho na due diligence.
Quanto tempo leva para preparar uma empresa para venda?
Preparar uma empresa para venda leva de 12 a 24 meses no cenário ideal, e 180 dias é o mínimo para corrigir o que o comprador vê primeiro. Depois da preparação, o processo de venda em si ainda consome meses: escolha do assessor, material, rodada com compradores, due diligence e contrato. Quem pretende assinar em 2027 e só começa em 2027 vende com os números que tem, não com os que poderia ter.
O prazo tem uma razão técnica. O comprador pede as demonstrações dos últimos três exercícios e o acumulado do ano, o que, para uma venda em 2027, significa 2024, 2025 e 2026. O exercício de 2026 fecha em dezembro, e o que for corrigido até lá aparece limpo no balanço que vai para a due diligence.
O que fazer nos próximos 180 dias para vender a empresa?
Nos próximos 180 dias, a empresa que quer ser vendida precisa passar por seis etapas, uma por mês. A ordem importa: o diagnóstico vem antes da arrumação, e a arrumação vem antes do material.
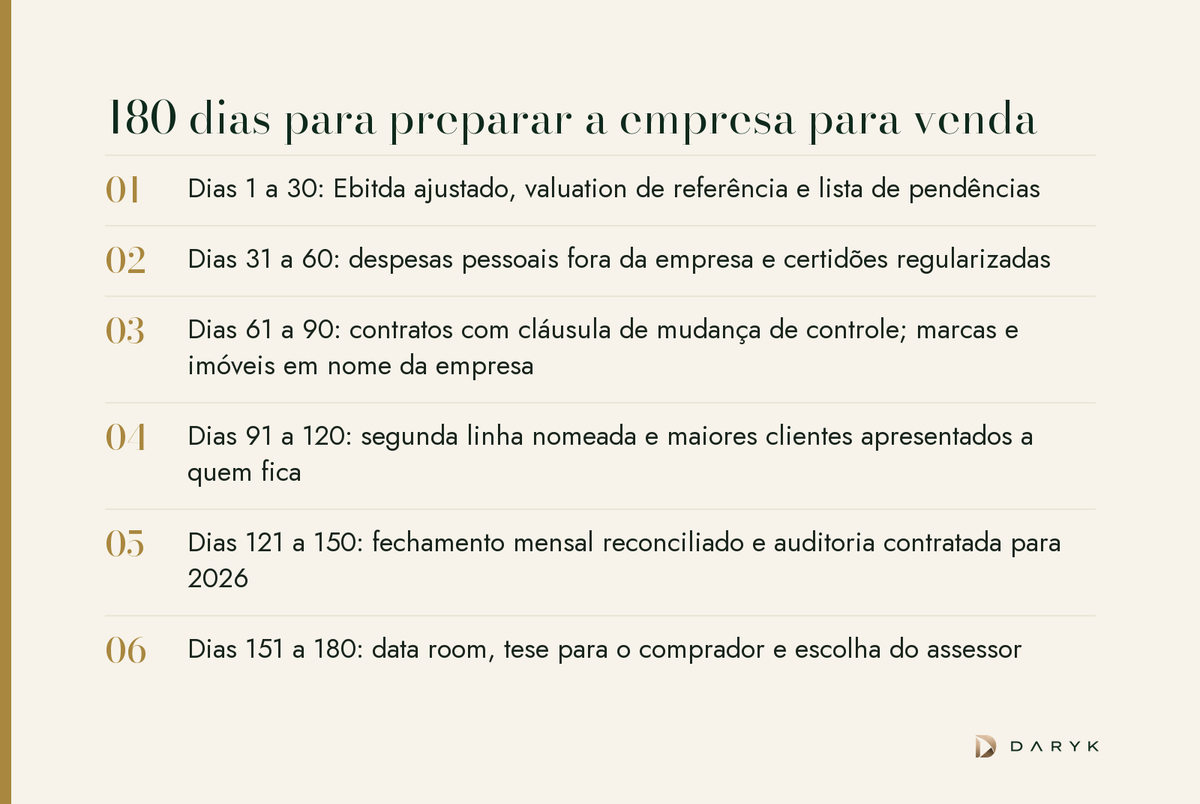
- Dias 1 a 30. Calcular o Ebitda ajustado, fazer um valuation de referência e listar as pendências fiscais, trabalhistas e societárias.
- Dias 31 a 60. Tirar as despesas pessoais da empresa e regularizar certidões. A certidão de débitos federais vale 180 dias, segundo o serviço oficial de emissão: a emitida agora vence antes da due diligence, e o que importa é não haver nada que impeça a próxima.
- Dias 61 a 90. Rever contratos com clientes, fornecedores e bancos que tenham cláusula de mudança de controle, e colocar marcas, imóveis e licenças em nome da empresa.
- Dias 91 a 120. Tirar o dono do centro: nomear a segunda linha e apresentar os maiores clientes a quem vai ficar.
- Dias 121 a 150. Fechar o mês com gerencial e contábil reconciliados e contratar a auditoria do exercício de 2026.
- Dias 151 a 180. Montar o data room, escrever a tese para o comprador e escolher o assessor.
Como arrumar o Ebitda antes de vender a empresa?
Arrumar o Ebitda antes de vender a empresa significa separar o resultado recorrente do negócio das decisões do dono, e comprovar cada ajuste com documento. O comprador paga um múltiplo sobre o Ebitda: em um exemplo ilustrativo, cada R$ 100 mil de despesa pessoal que sai da empresa, a 6 vezes, devolve R$ 600 mil ao valor.
Os ajustes que o comprador aceita são os que ele consegue conferir: pró-labore trocado pelo salário de mercado de um executivo, despesas pessoais com nota e extrato, itens não recorrentes com contrato ou sentença. Os que ele recusa são os que dependem da palavra do vendedor. E o comprador olha também a conversão em caixa, porque Ebitda não é caixa, e é a diferença entre os dois que derruba o preço na reta final.
Com o Ebitda limpo, o valuation de referência fica sério. Quando usar múltiplos e quando usar fluxo de caixa descontado na negociação está em múltiplos ou fluxo de caixa: qual valuation usar para vender. Para ter a primeira faixa sem esperar o assessor, o Siglo Valuation cruza o múltiplo do setor com o fluxo de caixa descontado a partir do balanço e da DRE, com as premissas declaradas.
Quais pendências derrubam o preço na due diligence?
As pendências que derrubam o preço na due diligence são as que viram dívida na conta do comprador ou risco sem tamanho definido. As mais comuns em empresa fechada:
- Fiscais. Débitos, parcelamentos e autuações em discussão. Parcelamento é dívida e entra na ponte do preço.
- Trabalhistas. Processos, horas extras sem controle, prestadores de serviço que na prática são empregados.
- Societárias. Contrato social desatualizado, sócio de fato sem registro, acordo de sócios que trava a venda.
- Contratuais. Cliente relevante sem contrato escrito, ou com rescisão livre em caso de troca de controle.
- Patrimoniais. Marca registrada em nome do sócio, imóvel operacional da família sem contrato de aluguel.
O que o comprador não consegue medir ele trata de duas formas: desconto no preço ou parte do pagamento retida. O roteiro de quem compra está no guia de due diligence em M&A, e vale lê-lo do lado de quem vende.
Há um atalho conhecido: a due diligence do vendedor. Antes de abrir o processo, a empresa contrata uma revisão contábil, fiscal e trabalhista própria, corrige o que dá para corrigir e documenta o que não dá. O comprador vai refazer o trabalho, mas encontra os problemas já medidos e explicados, e risco medido custa menos do que risco escondido.
Quanto do preço da empresa fica com o vendedor?
O preço da empresa que fica com o vendedor é o valor da empresa menos dívida líquida, ajuste de capital de giro, retenções e imposto. A diferença surpreende quem só ouviu o múltiplo.
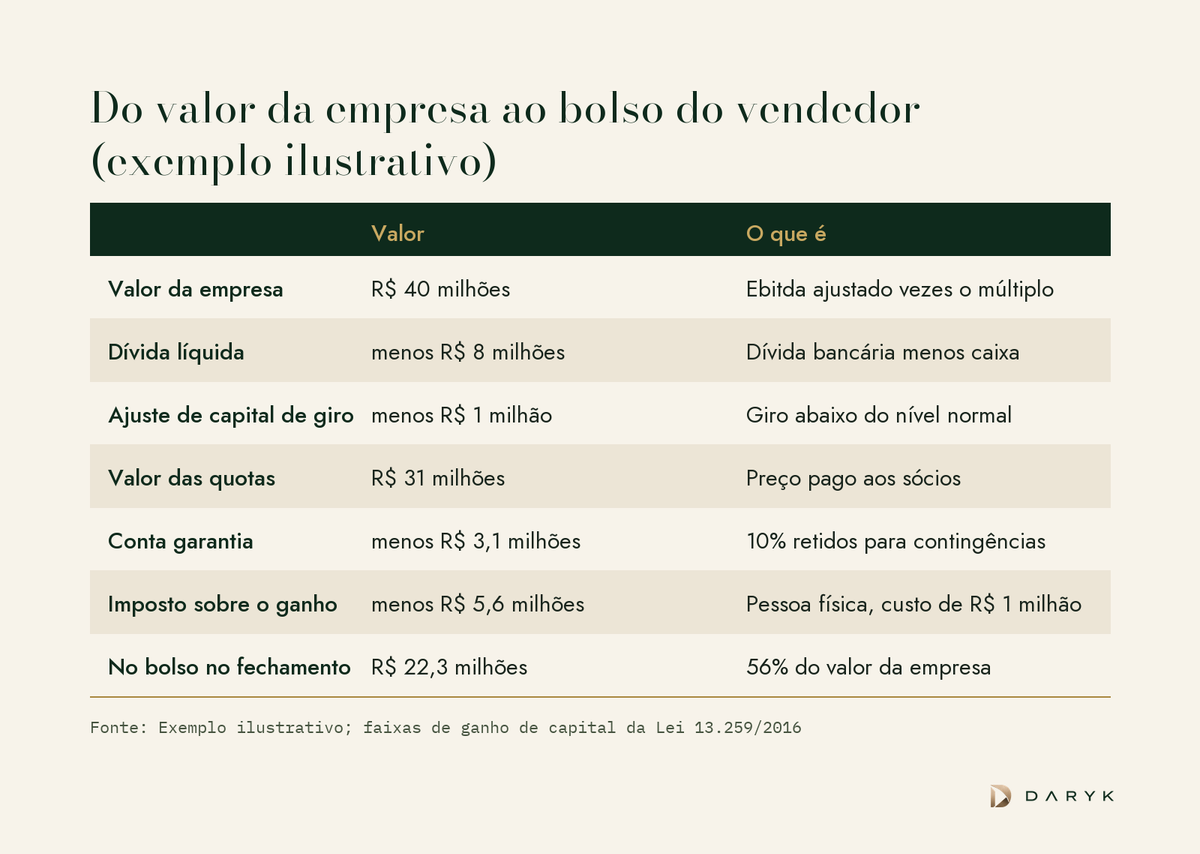
No exemplo ilustrativo, uma empresa avaliada em R$ 40 milhões tem dívida líquida de R$ 8 milhões e capital de giro R$ 1 milhão abaixo do nível normal: as quotas valem R$ 31 milhões. O comprador retém 10% em conta garantia por um período, para cobrir contingências. Para um sócio pessoa física com custo de aquisição de R$ 1 milhão, o ganho de capital de R$ 30 milhões paga 15% sobre os primeiros R$ 5 milhões, 17,5% sobre os R$ 5 milhões seguintes e 20% sobre o restante, pelas faixas da Lei 13.259/2016: cerca de R$ 5,6 milhões. No fechamento, entram R$ 22,3 milhões, 56% do valor da empresa.
O momento do imposto sobre a parcela retida e a estrutura societária mudam essa conta. Ela precisa ser feita com o tributarista antes de assinar, não depois.
A primeira versão da ponte, do valor da empresa ao valor das quotas, dá para fazer hoje: a calculadora gratuita de valuation mostra a faixa de valor da empresa e das quotas e o múltiplo usado.
Quem compra empresa fechada e como encontrar o comprador?
Empresa fechada é comprada por dois tipos de investidor: estratégicos, empresas do setor ou de setores vizinhos que pagam por sinergia, e financeiros, como fundos de private equity e family offices, que pagam pelo caixa futuro e precisam de uma saída. No primeiro semestre de 2026, segundo a KPMG, os estratégicos movimentaram R$ 159 bilhões, com 31% menos operações, e os fundos de private equity e venture capital somaram R$ 36,7 bilhões, alta de 30,5% no valor.
Encontrar o comprador certo é trabalho do assessor do lado vendedor, a diferença explicada em buy side e sell side em M&A. Como as assessorias que cresceram este ano trabalharam está em M&A em queda: o que as boutiques que cresceram em 2026 fizeram. E, se a dúvida ainda é vender ou passar para a próxima geração, comece por sucessão ou venda: o dilema do dono de empresa familiar.
Próximo passo
Comece pelo número. A calculadora gratuita de valuation dá a primeira faixa de valor da empresa e das quotas, e o guia Quanto vale a sua empresa traz um calendário de 180 dias e um checklist de prontidão de 42 itens. Para levar ao assessor uma faixa com premissas declaradas, o Siglo Valuation sai por R$ 249, sem assinatura. É uma estimativa indicativa, não um laudo, e serve exatamente para o primeiro dos 180 dias.