Para vender a empresa, use os dois métodos de valuation: o múltiplo diz quanto o mercado paga hoje por empresas parecidas, e o fluxo de caixa descontado diz quanto esta empresa vale pelo caixa que vai gerar. Quem chega à mesa com um só método negocia com metade dos argumentos, e o comprador sempre traz o método que derruba o número do vendedor.
A escolha não é entre certo e errado. É entre o que cada método enxerga. O múltiplo é rápido e ancorado no mercado, mas não vê o que é único na empresa. O fluxo de caixa vê o plano, mas amplifica cada premissa. A venda bem conduzida usa um para abrir a faixa de preço e o outro para defender o número dentro dela.
Qual a diferença entre valuation por múltiplos e por fluxo de caixa descontado?
A diferença entre valuation por múltiplos e por fluxo de caixa descontado está na pergunta que cada um responde. O múltiplo pergunta quanto o mercado paga, hoje, por empresas parecidas. O fluxo de caixa descontado pergunta quanto vale, em dinheiro de hoje, o caixa que esta empresa vai gerar.
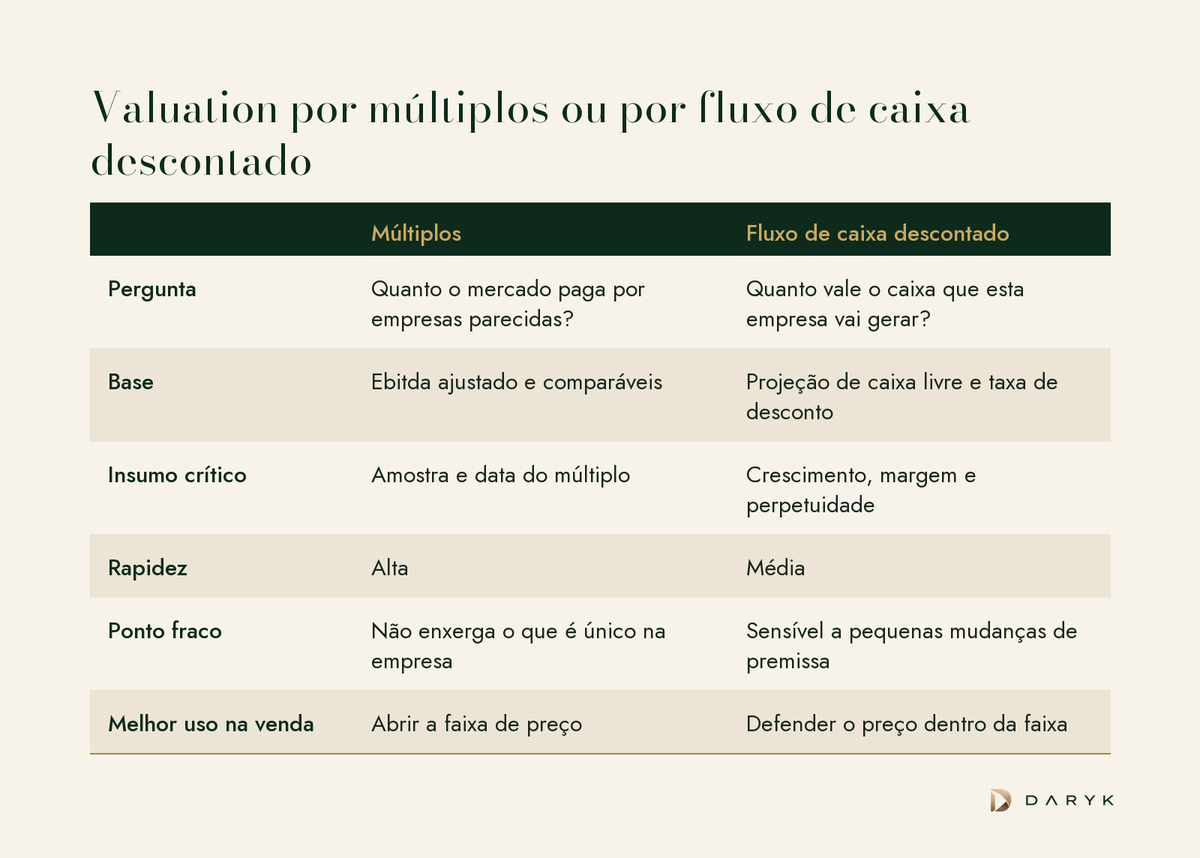
No múltiplo, a conta é o Ebitda ajustado vezes o múltiplo de valor da empresa sobre Ebitda (EV/Ebitda) de companhias comparáveis ou de transações recentes. No fluxo de caixa descontado, projeta-se o caixa livre por cinco a dez anos, soma-se um valor terminal para o que vem depois e traz-se tudo a valor presente por uma taxa que reflete o risco. Os dois chegam ao valor da empresa. O valor das quotas vem depois, descontada a dívida líquida.
Quando usar valuation por múltiplos para vender a empresa?
O valuation por múltiplos funciona melhor para vender a empresa quando ela é madura, tem resultado estável e opera num setor com comparáveis visíveis, listados em bolsa ou em transações publicadas. É a língua do comprador: é com ele que a primeira conversa acontece.
A fonte primária no Brasil são as demonstrações financeiras padronizadas das companhias abertas na CVM, em dados abertos. Com elas, o múltiplo de cada comparável é o valor de mercado mais a dívida líquida, dividido pelo Ebitda dos últimos 12 meses. Três cuidados separam o múltiplo útil do chute:
- Data. Múltiplo é preço, e preço muda com juros. Com a Selic em 13,75% ao ano, mantida pelo Copom na reunião de novembro de 2026, um múltiplo de outro ciclo de juros descreve outro mercado.
- Porte. Companhias abertas têm liquidez que a empresa fechada não tem. O desconto por ser fechada precisa estar declarado, como mostra valuation de empresa fechada: o fim do múltiplo no chute.
- Ebitda. O múltiplo multiplica o erro. Ebitda sem ajuste comprovado, ou com conversão de caixa fraca, cai na due diligence, e o preço cai junto: veja Ebitda não é caixa: o erro que derruba o preço da sua empresa.
A calculadora gratuita de valuation faz essa conta com a faixa de múltiplo que você informar, o desconto de porte e liquidez, a dívida e o caixa, e mostra a sensibilidade do resultado ao múltiplo e ao Ebitda.
Quando usar fluxo de caixa descontado para vender a empresa?
O fluxo de caixa descontado é o método certo para vender a empresa quando o valor está no que vem pela frente e o múltiplo não enxerga: crescimento já contratado, margem em mudança, um investimento recém-concluído que ainda não apareceu no Ebitda ou receita recorrente com contratos longos.
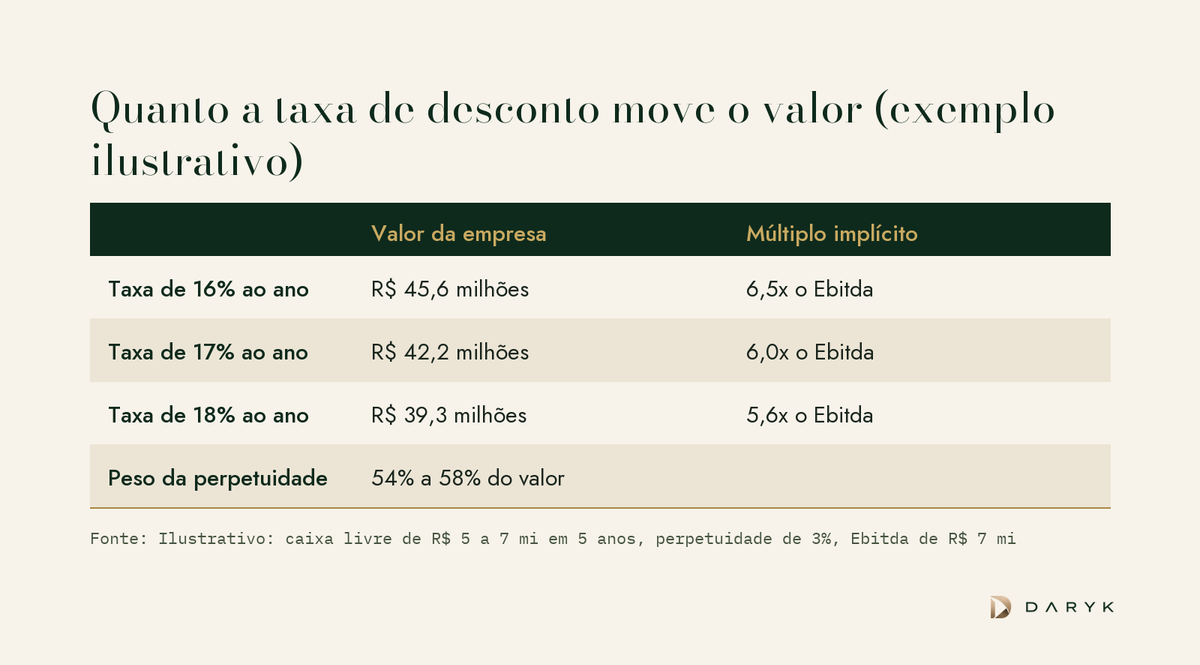
O preço dessa visão é a sensibilidade. Num exemplo ilustrativo, uma empresa com Ebitda de R$ 7 milhões projeta caixa livre de R$ 5 milhões no primeiro ano, crescendo até R$ 7 milhões no quinto, com perpetuidade de 3% ao ano. A uma taxa de 17%, ela vale R$ 42,2 milhões, 6,0 vezes o Ebitda. Um ponto a menos na taxa leva o valor a R$ 45,6 milhões; um ponto a mais, a R$ 39,3 milhões. E a perpetuidade responde por 54% a 58% do total.
Daí a regra de defesa: cada premissa do fluxo precisa de uma âncora que o comprador possa conferir.
- Crescimento. Ancorado em contrato, carteira de pedidos ou capacidade instalada, não em vontade.
- Margem. Ancorada no histórico; se vai subir, o motivo precisa estar escrito.
- Investimento. O de manutenção não pode ficar abaixo da depreciação por muitos anos, ou o fluxo está consumindo a empresa.
- Taxa. Construída item a item: taxa livre de risco, prêmio de mercado, beta do setor e prêmio de porte.
- Perpetuidade. Crescimento perpétuo acima do crescimento de longo prazo da economia é premissa que o comprador corta primeiro.
Que erros derrubam o valuation na mesa do comprador?
Os erros que derrubam o valuation na mesa do comprador são quase sempre de consistência, não de fórmula. O comprador refaz a conta do vendedor e procura o ponto em que os números não conversam.
- Múltiplo de transação usado como múltiplo de mercado. O preço pago numa aquisição de controle embute prêmio e sinergias de quem comprou. Serve de teto, não de base.
- Ebitda de um ano bom. Faturamento extraordinário, preço de insumo favorável ou um contrato que não se repete inflam o ano usado no múltiplo. O comprador vai olhar três exercícios e os últimos 12 meses.
- Dívida esquecida na ponte. Parcelamentos fiscais, contingências prováveis e fornecedores com prazo esticado viram dívida na conta do comprador e saem do valor das quotas.
- Fluxo que não fecha com o balanço. Projeção de crescimento sem o capital de giro e o investimento que o crescimento exige. Crescer consome caixa antes de gerar.
- Taxa de desconto de empresa aberta. Usar o custo de capital de uma companhia listada para uma empresa fechada e menor ignora o prêmio de porte e de liquidez.
Como usar múltiplos e fluxo de caixa juntos na negociação da venda?
Múltiplos e fluxo de caixa descontado funcionam juntos na negociação da venda quando o vendedor mostra os dois e explica a distância entre eles. O comprador desconfia de um número só; respeita uma faixa com método.
- Abra com a faixa, não com um ponto. A faixa por múltiplos é a referência que o comprador reconhece, e evita que a primeira proposta ancore a conversa por baixo.
- Mostre o múltiplo implícito do fluxo. Se o fluxo dá 6,5 vezes e os comparáveis descontados dão 5,5, a diferença de uma vez o Ebitda é exatamente o que precisa ser explicado com fatos: contratos, carteira, capacidade.
- Separe o realizado do plano. O comprador paga à vista pelo que já está no Ebitda. Quando aceita pagar pelo plano, quer earn-out: parte do preço condicionada a metas futuras.
- Declare as premissas. Premissa escondida vira desconto. Premissa declarada vira negociação.
Para chegar à mesa com a faixa e as premissas já escritas, o Siglo Valuation faz os dois métodos e entrega a ponte até o equity, por R$ 249.
Na prática, o comprador financeiro tende a ancorar no múltiplo e no retorno que precisa entregar ao fundo, e o estratégico olha também as sinergias, que só aparecem no fluxo dele, não no seu. Por isso a negociação da estrutura, e não só do preço, pesa tanto, como detalha o guia definitivo de negociação, estruturação e integração em M&A. E nenhum método salva uma empresa que chega desarrumada: o roteiro de preparo está em vender a empresa em 2027: o que fazer nos próximos 180 dias. Para o panorama completo de métodos, veja valuation em M&A: o guia definitivo.
Próximo passo
Comece pelo múltiplo na calculadora gratuita de valuation e use o guia Quanto vale a sua empresa para entender a ponte do valor da empresa até o que fica com o sócio. O Siglo Valuation faz os dois métodos: o múltiplo do setor define o teto da faixa, um desconto de porte define o piso, e um fluxo de caixa descontado de cinco anos, com perpetuidade e custo de capital calculado, indica em que metade da faixa a empresa fica, com a ponte até o equity. Sai por R$ 249, sem assinatura. É uma estimativa indicativa com método declarado, não um laudo.